Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Stejný a přitom tak trochu jiný květen

    Stejný a přitom tak trochu jiný květen

    14.05.2012 17:58

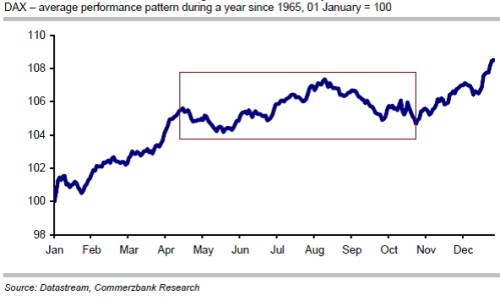
    Slabost, která trhy v posledních týdnech postihla, je analytickými týmy evidentně zkoumána ze všech možných stran. Jednou z nich je pohled na to, jak se obvykle vyvíjí ceny akcií během roku. Svou troškou do mlýna přišla i Commerzbank, jejíž analytici vytvořili následující graf. Jde o průměrný pohyb DAXu během roku, základem jsou data od roku 1965:
    květen

    I já jsem se zde podobnému tématu před nedávnem věnoval. V „O dvanácti ziskových měsíčkách – jak (ne)obchodovat během roku“ jsme pohledem na sezónní vývoj amerického trhu mohli odvodit, že: Konec roku trh často nafukuje na úkor ledna a zejména února, pak přichází opět dva silnější měsíce, po nichž (tedy v dubnu/květnu) zisková síla měsíců slábne až do extrémního září. Pak se začíná situace zlepšovat a kulminuje opět prosincem.

    Pohled na výše uvedený graf ukazuje dosti podobný vzorec chování. Německé akcie na konci roku obvykle prochází cca 5 % minirally. Pak trh chvíli přešlapuje a následuje opět asi 5% rally, která končí v dubnu/květnu. Celkový vývoj v období květen – říjen se pak dá nazvat stagnací. Z obrázku je patrné i to, že od roku 1965 trh celoročně v průměru posílil o necelých 10 %. Zvýšit bychom tuto návratnost sezónním obchodováním mohli tak, že se vyhneme zejména dubnu/květnu a srpnu/září. Za zdůraznění tak v USA i v Německu stojí právě slabost těchto dvou období a naopak častá síla trhu zaznamenaná ke konci roku. V uvedeném grafu je podobně jako na americkém trhu naopak těžké najít nějaký „lednový efekt“. Což je pro mě poněkud matoucí, protože o tomto efektu se poměrně intenzivně hovoří jako o dané věci. I u DAXu je ale patrné to, že letní měsíce jsou znatelně méně ziskové než měsíce zimní. Což odpovídá závěrem většiny studií, které hovoří o „letních rizikových prémiích“ apod.

    S podobnými anomáliemi je to v celku asi jako s onou bankovkou ležící na chodníku. Běžný člověk ji prostě uvidí, sebere ji a nedělá z toho vědu. Technik začne uvažovat o tom, že na všech podobných chodnících by asi měly ležet bankovky. A ten, který věří v naprostou efektivitu trhů, zase bude na bankovku hledět, ale sám sebe přesvědčí, že tam žádná není. Protože kdyby tam byla, už by ji někdo sebral.

    Letošní dubnokvěten se zatím vyvíjí v podstatě v souladu s výše uvedeným. Pohled na fundament (zejména v eurozóně) ale ukazuje, že to asi bude přece jenom tak trochu jiný květen. A možná že ony „letní rizikové prémie“ letos dostanou úplně jiný rozměr.

    Pozn.: Jiří Soustružník je aktivní investor a témata, o nichž píše, mohou souviset s jeho investicemi. Jeho sloupky nejsou poskytovány jako investiční doporučení. Autor je externím spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem společnosti.


    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    06.10.2026
    17:28Výrazný pokles valuací maskuje to, jak investoři na akciích stále smýšlí
    15:48Zrodil se nový mediální obr. Skydance dokončila převzetí Warner Bros. Discovery
    15:27Nvidia míří k hranici šesti bilionů dolarů. Investory láká růst i valuace  
    13:52Ray Dalio varuje: Čína a Japonsko couvají. Americkému dluhu hrozí problémy  
    12:37SpaceX se vrací do kurzu. Wall Street znovu objevuje její potenciál  
    11:15Růst akcií se přesouvá do Evropy s podporou levnější ropy a zklidnění francouzských dluhopisů  
    10:59Jak si vsadit na americké volby? JPMorgan ukazuje možné vítěze na burze  
    10:15DOORNITE míří na burzu: Webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    9:52Meziroční inflace v září zrychlila na 2,5 procenta ze srpnových 1,9 procenta
    9:08Rozbřesk: Opětovná polská intervence proti „drahé naftě“ zřejmě zabrání zvyšování sazeb NBP
    8:51Česká inflace, OpenAI jedná o 30 miliardách dolarů a futures v zeleném  
    6:50FX strategie: Protivítr fouká ze zahraničí, prodejní tlaky na koruně zesilují  
    5:55Valuace padají, příležitosti rostou. Morgan Stanley vidí šanci v americkém průmyslu  
    05.10.2026
    17:26Podle Goldman Sachs jsou růstová očekávání na amerických akciích poměrně umírněná. Chyba v odhadu?
    16:29PODCAST Týdenní výhled: Pozornost dluhopisů se stáčí k evropské politice  
    15:29Euro padá na minima od května 2025. Trhy děsí Francie i politická nejistota ve Španělsku  
    13:03Tlak na trhu s ropou se bude dále zvyšovat, říká šéf Saudi Aramco
    12:37Start týdne je smíšený. Evropská politika je zátěž, japonské dluhopisy riziko  
    11:03Investice do umělé inteligence se přesouvají do fáze vybírání konkrétních akcií, velkým tématem se stávají AI agenti
    10:31Nálada v německém automobilovém průmyslu se výrazně zhoršila, uvedl institut Ifo

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    8:00DE - Průmyslové objednávky, y/y
    9:00CZ - CPI, y/y
    11:00EMU - Maloobchodní tržby, y/y