Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Řecko blízko argentinskému scénáři?

    Řecko blízko argentinskému scénáři?

    18.05.2012 7:57
    Autor: Redakce, Patria.cz

    Krize v Řecku se zhoršuje rychlým tempem a strategie pro její řešení, či alespoň koaliční vláda, neexistuje. Dosavadní vývoj se přitom velmi podobá kolapsu, kterým prošla Argentina. Obě země si žily nad své možnosti a udržovaly iluzi bohatství a prosperity. Řecko ale na rozdíl od Argentiny nyní nemůže využít vyšší inflace, ani oslabení měny.

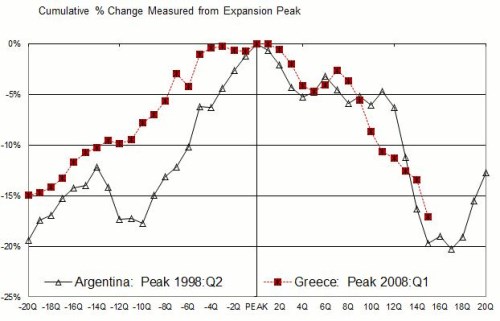
    V polovině 90. let v Argentině prudce vzrostly dovozy; nedostatečné domácí úspory měly negativní dopad na domácí produkci a výsledkem byl rozšiřující se deficit běžného účtu a propad rezerv. Podobně, jako je tomu v Řecku, byla patrná ztráta konkurenceschopnosti kvůli růstu jednotkových nákladů práce. V Řecku byl tento posun důsledkem nafouknutého vládního sektoru, kde růst mezd dlouhodobě převyšoval růst mezd v soukromém sektoru. V Argentině ale ztráta konkurenceschopnosti představovala zejména odraz posilování měny, jejíž kurz byl navázán na dolar. V obou zemích spustil krizi a recesi vnější šok, doba poklesu a jeho rozsah se doposud také velmi podobají, jak ukazuje následující graf (změna HDP měřená relativně k vrcholu cyklu): 
     
    řecko_arg  

    Krátce řečeno, Argentina i Řecko postihly důsledky prudkého růstu spotřeby, který dočasně umožnila monetární a kurzová politika zajišťující přechodnou důvěru a přístup na kapitálové trhy. Tato politika byla ale neudržitelná bez toho, aby proběhly významné strukturální reformy zaměřené na snížení nákladu práce a znovuzískání konkurenceschopnosti.

    Argentinu nakonec postihl default a země upustila od pevného kurzu. Přišel přechodný růst inflace, který snížil reálné příjmy a mzdy. Vzrostly však exporty, které těžily z růstu cen komodit. Následně vzrostly o 300 % podnikové investice, což nakonec podpořilo i tvorbu pracovních míst a domácí spotřebu.

    Řecko má dvě možnosti a obě jsou bolestivé. Pokud se rozhodne pro odchod z eurozóny, může použít vyšší inflaci a oslabení měny. To by možná zažehnalo krátkodobou krizi, stále by ale bylo třeba fiskální reformy, a pozitivní vliv na exporty by pravděpodobně dorazil až se zpožděním. Řecko tak bude možná i nadále spoléhat na masivní podporu ze strany dalších evropských zemí, MMF a ECB. Ta bude ale podmíněna mnoha bolestivými požadavky.

    Pro eurozónu, MMF a ECB znamená udržení Řecka nad vodou jistě naprostou prioritu. Pokud se ale podíváme na to, jak MMF zpětně hodnotil svou roli při krizi v Argentině, vidíme, že uznal mnohé chyby. Včetně toho, že včas nezastavil svou podporu strategie úspor a utahování, která byla neudržitelná. Proto je třeba opatrnosti i nyní. Podobná těžká rozhodnutí však musí momentálně učinit vedení eurozóny.

    Uvedené je výtahem z „Greece’s predicament: Lessons from Argentina“, autory jsou Peter Kretzmer a Mickey Levy.

    (Zdroj: VOX)


    Váš názor
    • Argentina - systém měnové rady
      18.05.2012 11:39

      Tento zastaralý systém, obdoba zlatého standardu z 19 stol, k emisi místní měny bylo nutné složit u měnové rady odpovídající množství dolarů a banky proti svým vkladům musí zachovat min požadavky na rezervy. Tím se chránil směnný kurz. V případě výměny pesa za dolar nebo při výběru vkladu stoupá úroková míra. V případě, že došlo obrovské výměně peso za dolary dosáhla úroková míra astronomické úrovně. Vznikl problém inkasovat od zákazníků úrok i jistina. Astronomická úroková míra způsobila pokles akcií a obligací. Paniku zvyšuje likvidace. Konečný věřitel není...
      Pound
    Aktuální komentáře
    17.11.2026
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m