Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jaké dluhopisy jsou nyní atraktivní a jakým se vyhnout?

    Jaké dluhopisy jsou nyní atraktivní a jakým se vyhnout?

    16.09.2013 12:14
    Autor: Redakce, Patria.cz

    Jaké hlavní možnosti mají dluhopisoví investoři? Mohou si vybrat dluhopisy zemí s „bezpečnými“ obligacemi. Jde zejména o Spojené státy, Velkou Británii, Německo, Francii a Japonsko. Alternativou jsou dluhopisy zemí na periferii eurozóny, tedy například Španělska, Itálie či Portugalska. Vedle toho je možné investovat do korporátních dluhopisů s investičním ratingem ve Spojených státech a eurozóně, korporátních obligací se spekulativním ratingem v USA a v eurozóně a do dluhopisů z rozvíjejících se zemí.

    S ohledem na růstový výhled není jisté, že dlouhodobé sazby budou nadále růst. Platí to zejména o eurozóně, ale i zde je možné, že trhy budou reagovat příliš citlivě. Investoři by tak měli být ohledně nákupů „bezpečných“ dluhopisů opatrní. Po vzniku OMT se sazby na periferii eurozóny stabilizovaly, riziko jejich opětovného růstu ale rozhodně nezmizelo. Veřejné zadlužení těchto zemí totiž dále roste a jeho poměr k HDP by byl ve Španělsku stabilizován v případě, že by vláda snížila primární deficit o 8 procentních bodů. V případě Itálie by to muselo být o 4 procentní body a u Portugalska dokonce o 10 procentních bodů. Riziko dalšího růstu rizikových prémií u dluhopisů zemí periferie tak je reálné.

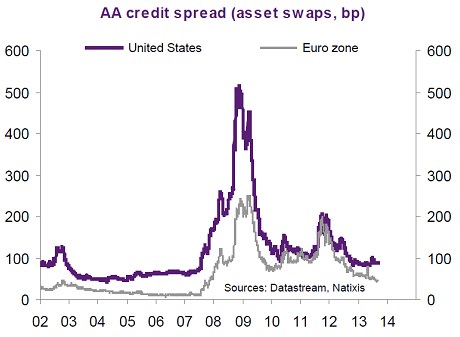
    Při pohledu na rizikové spready u korporátních dluhopisů s investičním ratingem v USA a v eurozóně je patrné, že v eurozóně jsou tyto spready nižší než v USA. To můžeme vnímat jako anomálii, protože růstový výhled a ziskovost firem je vyšší v USA, zadlužení amerických společností je naopak nižší. Kvalita závazků je v USA stabilní, v eurozóně ale dochází k jejímu prudkému zhoršování. Z tohoto pohledu jsou tedy evropské korporátní dluhopisy relativně k těm americkým předražené. Dlouhodobý vývoj rizikových spreadů u obligací s ratingem AA ukazuje graf:
    dluh1


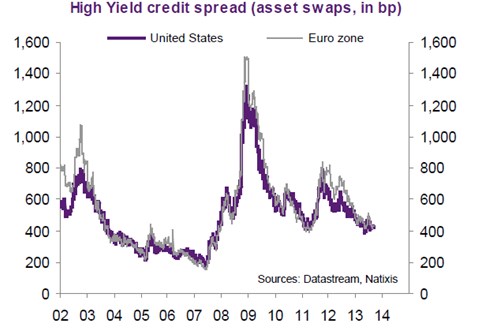
    V segmentu dluhopisů se spekulativním ratingem je patrné, že v eurozóně od počátku roku roste míra defaultů, spready se ale nezvyšují, a to ani relativně k trhu v USA (viz druhý graf). Můžeme tak říci, že evropské dluhopisy s vysokým výnosem jsou možná mírně předražené ve srovnání s obligacemi v USA.
    dluh2

    Mnoho rozvíjejících se ekonomik (EM) čelí krizi platební bilance, výjimkou je Čína. Dochází u nich k prudkému růstu dluhu a to, že zahraniční subjekty přestaly nakupovat aktiva v EM (zejména akcie). Výsledkem je krize vnějšího financování, klesající ceny akcií a oslabování měnového kurzu. Investoři tak čelí rostoucímu kreditnímu riziku, kurzovému riziku a riziku spojenému s monetárním utahováním zaměřeným na stabilizaci kurzu. Všechny tyto faktory vedou k růstu dlouhodobých sazeb.

    (Zdroj: Natixis)


    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index