Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Japonsku se tak zle nevedlo, Abenomie mu spíše uškodí

    Japonsku se tak zle nevedlo, Abenomie mu spíše uškodí

    25.07.2014 14:40
    Autor: Redakce, Patria.cz

    Hlavní ekonom banky Natixis se tentokrát zaměřil na situaci v Japonsku, které v rámci takzvané Abenomie zkouší oživit svou ekonomiku velmi expanzivní monetární politikou. Artus tvrdí, že před rozjetím Abenomie na tom Japonsko vlastně nebylo zase tak zle. „Rovnováha“ japonské ekonomiky se totiž dala charakterizovat nízkým celkovým růstem ekonomiky, ale poměrně silným růstem příjmů na hlavu. Kurz jenu byl silný, což znamenalo, že ve srovnání s jinými zeměmi byli Japonci bohatí. Nízká cenová citlivost exportů pak znamenala, že silný kurz neměl tak velký negativní dopad na exporty.

    Výčet údajných pozitiv ale uvedenými body nekončí, Artus k nim přidává i negativní inflaci, která držela nominální sazby nízko a umožňovala zemi udržovat si mimořádně vysokou míru zadlužení. Pozitivní reálné sazby pak znamenaly, že „obrovský objem dluhu byl investory financován bez větších problémů“. A přidávají se i vysoké úspory korporátního sektoru, které kompenzovaly pokles úspor domácností vyvolaný stárnutím populace.

    Co přinesla Abenomie? Požadované zvýšení inflace může podle Artuse přijít pouze na základě oslabení jenu. Bude tedy třeba jeho neustálé depreciace, což ale povede ke zchudnutí Japonců relativně k jiným zemím. Vyšší inflace znamená, že se reálné sazby dostanou do záporných čísel. Následkem toho klesne motivace k investicím do japonských vládních dluhopisů a japonská centrální banka tak bude muset nakupovat více těchto cenných papírů. Výsledkem bude „nekontrolovaná monetární expanze“, protože se musí zejména zabránit tomu, aby vzrostly sazby nominální.

    Artus také tvrdí, že podpora růstu přichází pouze prostřednictvím efektu bohatství. S ohledem na demografický vývoj v zemi ale tento mechanismus není příliš vítán. Navíc musí pro jeho trvání docházet k dalším a dalším nákupům vládních obligací ze strany Bank of Japan. Jde tedy o další faktor vedoucí k nekončící monetární expanzi a všem souvisejícím rizikům.

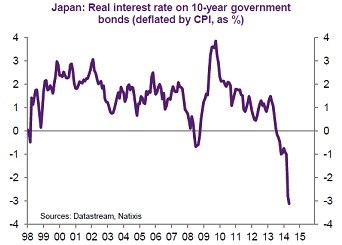
    K problémům se přidává i vývoj veřejného dluhu a nutnost snížit fiskální deficity. Na trhu se projeví nižší poptávka po vládních dluhopisech odrážející negativní reálné sazby. Výsledkem tedy bude restriktivní fiskální politika a následně útlum ekonomické aktivity, uzavírá svou neradostnou prognózu Artus a ptá se: Pokud se podíváme na demografický vývoj, bylo třeba hnát se za zvýšením růstu i přesto, že to přináší řadu nerovnováh? Vývoj reálných výnosů desetiletých vládních dluhopisů v Japonsku shrnuje graf:
    prekl

    Zdroj: Natixis


    Čtěte více:

    Raketový nástup Japonska
    15.05.2014 7:56
    Japonská ekonomika vlétla do letošního roku vskutku raketovým tempem. ...
    Japonský stroj na investiční smrt si vybírá další oběti
    08.07.2014 18:10
    Japonsko je domovem obchodního stroje smrti: Japonské dluhopisy jsou e...
    Japonská centrální banka očekává růst inflace, snížila ale výhled ekonomiky
    15.07.2014 10:51
    Japonská centrální banka nechala dnes svou podpůrnou měnovou politiku ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.10.2026
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y