Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kdyby nyní propukla recese ...

    Kdyby nyní propukla recese ...

    25.08.2014 6:00
    Autor: Redakce, Patria.cz

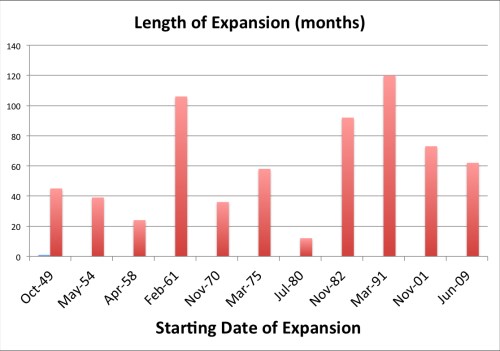
    Proveďme jeden myšlenkový experiment: Co kdyby v následujícím měsíci americká ekonomika spadla do recese? Jak by současný cyklus vypadal ve srovnání s těmi předchozími? A jak bychom tuto novou recesi asi vysvětlovali? Současná expanze by v takovém scénáři trvala 62 měsíců. Srovnání s poválečnými expanzemi ukazuje, že by šlo o nadprůměrně dlouhou dobu trvání, protože jejich délka dosahovala v průměru jen 60,5 měsíce. Následující graf ukazuje, kdy jednotlivé fáze expanze začaly a jak dlouho trvaly (v měsících):
    11

    Nyní jsme pouhý jeden rok vzdáleni od doby trvání předchozí expanze (73 měsíců). Předchozí dvě trvaly ještě déle (92 a 120 měsíců), šlo ale o nejdelší expanze americké ekonomiky v její historii. Pokud se někdo domnívá, že recese přichází s určitou předem danou frekvencí, nebyl by tedy asi překvapen, kdyby nyní přišla.

    Velmi neobvyklý by ale byl stav ekonomiky, ve kterém by do této recese vstoupila. Zatím se neobjevují žádné známky toho, že by v ní nebyly volné kapacity (inflace, růst mezd). Bylo by také velmi těžké najít nějaké velké finanční nerovnováhy, jako tomu bylo na konci devadesátých let, či nadměrné investice do bydlení a vysoké ceny nemovitostí. Mohli bychom tvrdit, že recesi vyvolaly geopolitické tenze. Historie ale ukazuje, že ve srovnání s politickým vývojem v posledním desetiletí nejsou současné události ničím výjimečným. Přejme si, ať to tak zůstane.

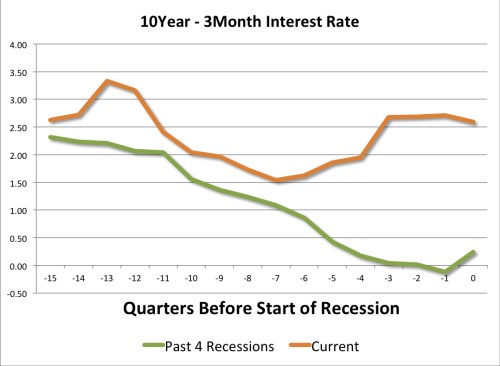
    Pokud by dnes začala recese, byla by výjimečná i tím, jak je nastavena monetární politika. Když se podíváme na rozdíl mezi dlouhodobými a krátkodobými sazbami, uvidíme, že s blížící se recesí tento rozdíl obvykle klesá. K tomu v posledních měsících ani letech nedochází. Porovnání rozdílu mezi výnosy desetiletých a tříměsíčních dluhopisů během posledních čtyř recesí (zeleně) a během současného cyklu (čtvrtletí před začátkem recese) vypadá následovně:
    22

    Rozdíl mezi krátkodobými a dlouhodobými výnosy je během tohoto cyklu zhruba stabilní. Je možné, že krátkodobé sazby začnou růst. Zároveň se ale zvyšuje pravděpodobnost růstu sazeb dlouhodobých. Kdyby tedy nyní přišla recese, nebylo by to velké překvapení s ohledem na to, jak dlouho jí to trvalo a jak dlouho trvala expanze během předchozích cyklů. Neexistuje ale jasný důvod, proč by americké ekonomika do recese měla v současné době spadnout. S ohledem na vývoj sazeb by pak šlo o další „nový normál“.

    Zdroj: Blog ekonoma Antonia Fatáse


    Čtěte více:

    Kdo se nejlépe vypořádal s následky finanční krize?
    24.06.2014 12:15
    Nedávná finanční krize, stejně jako takřka každá hospodářská korekce, ...
    Izraelsko-palestinská krize pokračuje, mrtvých je téměř sto
    11.07.2014 11:55
    Izraelské nálety proti cílům radikálního palestinského hnutí Hamas v P...
    Portugalská bankovní krize: Čtyři důvody, proč zůstat klidný
    16.07.2014 12:47
    Portugalský bankovní sektor dal svými problémy z konce minulého týdne ...
    Další krize až kolem roku 2020
    13.08.2014 16:24
    Dluhopisoví investoři dnes hovoří o tom, proč se jim nepodařilo odhadn...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.10.2026
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:33Týdenní výhled: Nepokoje ve Francii zvedají fiskální rizika. Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y