Jak by se chovaly trhy, kdyby i u nás došlo k referendu o vystoupení z EU a vyhráli v něm zastánci Czexitu (kteří by pak po vzoru jejich britských kolegů také sami „exitovali“)? Pravděpodobně by oslabily domácí akcie, stejným směrem by se vydal i kurz koruny a ceny vládních dluhopisů (jejich výnosy by tedy vzrostly). Tedy „všechno dolů“. Tento hypotetický politicko – ekonomický scénář je, doufejme, jen ryzí fikcí. Začínám s ním svou dnešní úvahu jen proto, aby jasněji vyvstal zajímavý vývoj, který nastal na britských trzích: Ceny akcií tam po prvotním prudkém oslabení dosáhly lokálních maxim, libra oslabuje, ale výnosy vládních dluhopisů klesají (jejich ceny rostou).
Akciová „záhada“
Akciovou část této záhady celkem uspokojivě vysvětluje první graf. V něm je vyznačen podíl tržeb jednotlivých sektorů z indexu FTSE generovaný v UK a v zahraničí. Poučení je jednoduché – FTSE 100 není zrovna nejlepším odrazem vývoje v britské ekonomice, protože tržby a cash flow obchodovaných firem jsou do značné míry generovány v zahraničí. Pokud se navíc podaří vyhnout se většímu růstu rizikových prémií (tj. růstu Brexitové nejistoty), akciím by měly prospět i nižší bezrizikové výnosy (viz níže).
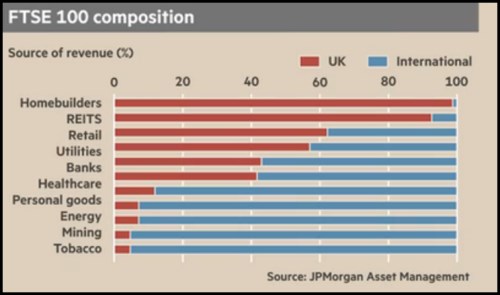
Zdroj: FT
Detailnější pohled ukazuje, že s britskou ekonomikou je nejméně propojen tabákový průmysl, těžba a energetika. Opak přirozeně platí o odvětvích jako stavebnictví, či maloobchod, i když i u něj je téměř 40 % tržeb generováno v zahraniční.
Měna oslabuje, dluhopisy sílí…
Dluhopisové a měnové trhy v případě Británie stojí mezi dvěma extrémy, které můžeme nazvat argentinským a americkým. Když jdou věci špatným směrem v zemích, jako je Argentina, oslabuje jejich měna a výnosy vládních dluhopisů rostou, protože rozhodující roli hrají rizikové prémie. Můj czexitový scénář tedy explicitně počítá s tím, že investoři by nás automaticky hodili do této škatulky. Ale možná už ne.
Pokud si naopak z hlediska šoků a nejistoty nevedou dobře Spojené státy, výnosy amerických dluhopisů klesají a dolar může dokonce posilovat. Jde tedy o pravý opak – v předchozím případě investoři nechtějí z dané země nic, v tomto případě naopak všechno. Někdy tak na amerických trzích dochází až ke komickým situacím. Například když si Američané pod sebou řezali větev vyhrocenými hádkami o dluhových limitech. Dolar měl tehdy kvůli tomu tendenci posilovat a výnosy US dluhopisů klesat, protože investoři se stahovali do tohoto tradičního „bezpečného útočiště“.
Británie je tedy někde mezi těmito extrémy – její měna oslabuje, ceny dluhopisů rostou (jejich výnosy klesají). Na dluhopisovém trhu tak dominuje tlak očekávaného ekonomického útlumu a uvolnění monetární politiky. V tomto smyslu je tedy Británie stále považována za bezpečnou zemi, u které je nepravděpodobné, že by současné experimenty projevily výraznější pravděpodobností defaultu. Libra pak oslabuje, tlačí na ní jak zvýšená nejistota, tak výhled klesajících sazeb. Nejde tedy o tak bezpečné útočiště, aby do něj (globálně) vyšší nejistota přitahovala kapitál ze zahraničí i přesto, že ono samo je zdrojem této nejistoty. Tato „královská“ pozice je vyhrazena pouze velkému bratrovi za velkou louží.
Je dost dobře možné, že někdo jiný by popsané pohyby a rozdíly vysvětlil jinak. Hlavním poučením je ale ve většině případů to, že žádný mustr a mechanismus, který na trzích na daném místě a čase panuje, není vytesán do kamene. A co platí dnes, nemusí platit zítra. Možná bychom si to mohli občas připomenout i u Spojených států. V tuto chvíli si sice nedovedu dost dobře představit, že by ztratily onu královskou pozici ve světové ekonomice. Ale jak už jsme viděli v posledních letech několikrát, podobné změny neprobíhají postupně, ale zlomově. Investoři někomu věří, věří a najednou je všechno jinak. A to, že společensko – politická situace v USA má do stability daleko, je evidentním faktem.