Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Máme vůbec na víc?

    Máme vůbec na víc?

    21.09.2016 17:40

    Proč se globální ekonomika stále nachází v relativním útlumu? Uchopit tuto otázku lze na mnoha rovinách, v jednom z předchozích příspěvků jsem tak učinil na jedné z těch základních. A to s pomocí detailnější otázky: Brzdí globální ekonomiku nedostatečná poptávka, či problémy na nabídkové straně? V prvním případě by byla namístě masivní stimulace vším, co je po ruce. V druhém by taková stimulace spíše škodila, vhodné by byly tak často skloňované strukturální reformy, a nebo prosté smíření se s tím, že na víc prostě nemáme.

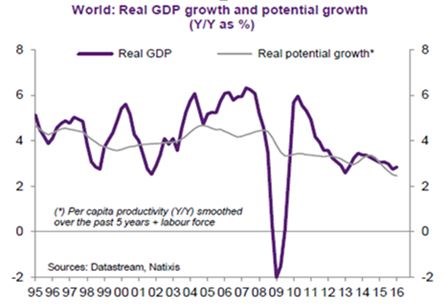
    Při vší snaze o nalezení správné odpovědi jsme minule nechali téma otevřené a dnes jej zakončíme s pomocí jednoho jednoduchého obrázku. Ten ukazuje, že ve světové ekonomice dochází k poklesu tempa růstu potenciálního produktu a dosažený reálný produkt v podstatě jen kopíruje tento trend. Jinak řečeno, světová ekonomika už není schopna své kapacity navyšovat tak rychle jako dříve a podle toho vypadá i její výkon.
     

    js_streda

    V tomto případě jde o velmi přesvědčivý argument – podle grafu vyrábíme asi tak maximum, na které máme, a o nějaké nedostatečné poptávce nemůže být řeči. Jde k tomu vůbec něco dodat? Za prvé, odhady potenciálu jsou mírně řečeno problematické a určitě nejde o čísla vytesaná do kamene. Je tu ale ještě jedna asi mnohem důležitější věc, která se skrývá pod sofistikovaně znějícím názvem „endogenní nabídka“. Nejde ale o nic jiného než o možnost, že naše výrobní kapacity prostě závisí na tom, v jaké stavu je celá ekonomika a klíčovou spojkou mezi nabídkou a poptávkou jsou investice.

    Tento koncept tedy prostě poukazuje na to, že výrobní kapacity a celá nabídková strana závisí na tom, kolik se investuje, a investice zase závisí na poptávce. Tudíž tu je velmi silná vazba mezi poptávkou a nabídkou: Pokud firmy cítí slabou poptávku a negativní tlak na tržby, neinvestují a po čase (někdy velmi krátkém) se to projeví na strádající nabídkové straně ekonomiky a na potenciálu. A naopak – pokud je poptávka silná, firmy investují a potenciál tak kopíruje skutečný produkt. Právě výše uvedený graf ukazuje, že během pokrizových útlumových let (charakterizovaných nízkými investicemi) potenciál skutečně klesá s tím, jak klesá produkt skutečný. Kauzalita mezi produktem dosaženým a potenciálním tedy může jít dost dobře oběma směry.

    Já sám jsem asi spíše poptávkář. Ne, že bych nevnímal všechny možné problémy na nabídkové straně, byrokracií počínaje a klesajícím růstem produktivity konče. Zdá se mi ale, že světovou ekonomiku skutečně trápí nedostatečná poptávka. Na rozdíl od řady keynesiánských/poptávkových těžkých vah si ale myslím, že jde do značné míry o nevyhnutelný důsledek naší spotřební přesaturovanosti. A na takový poptávkový problém je většina stimulací krátkých. Na víc tedy máme, ale my možná o mnoho víc už ani nechceme.


    Čtěte více:

    Dividendy ve slevě
    20.09.2016 17:40
    V předchozích příspěvcích jsme se zamýšleli nad několika potenciálně a...
    Japonská centrální banka mění svůj přístup, ale politiku neuvolnila
    21.09.2016 11:07
    Výsledek jednání japonské centrální banky v zásadě odpovídá tomu, o če...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m