Za pár dní se budou konat prezidentské volby ve Francii. Panují oprávněné obavy, že jejich výsledkem bude další trumpovský šok. V centru obav stojí zejména ohrožení společného evropského projektu, které představují protievropští politici. Jim nahrávají dlouhodobé problémy eurozóny a podle mých přátel ve Francii se Le Penová dokonce snaží využít kritiku eura ze strany známých ekonomů ke svému prospěchu. Jenže tato kritika rozhodně neznamená, že její politika je správná.
Já sám jsem tvrdým kritikem eura i politiky fiskálního utahování, která byla v eurozóně uplatňována po roce 2010. Francie by si mohla a také měla vést mnohem lépe, než co doposud dokázala. Jenže politika, o které hovoří Le Penová, by Francii nepomohla a naopak by jí způsobila vážné škody. Hovořím zejména o jednostranném odchodu z eurozóny a Evropské unie.
Podívejme se nejdříve na euro. Společná evropská měna je od počátku pomýleným projektem. Země, které se jej neúčastní (Švédsko, Velká Británie či Island), těžily z flexibilního měnového kurzu, který přináší nezávislá měna. Jenže rozhodnutí o vstupu do společné měnové unie není to samé jako rozhodnutí o jejím opuštění. Náklady spojené s opuštěním eura a zavedením vlastní měny by byly obrovské. Masivní odliv kapitálu by vyvolal bankovní krizi, následně by musela být zavedena omezení na tok kapitálu a výběry vkladů z bank. Vznikl by právní chaos, protože by nebylo jasné, jakou hodnotu mají a v jaké měně platí stávající obchodní dohody. Na korporátní sektor by dolehlo dlouhé období nejistoty a zmatků.
V extrémních případech je možné, že všechny tyto problémy se vyplatí podstoupit. Příkladem může být Řecko. Jeho ekonomika se nalézá v hlubokém útlumu a potřebuje radikální snížení nákladů relativně k jeho hlavním obchodním partnerům. Taková země může dospět k závěru, že i velmi bolestivý odchod od eura a následná devalvace jsou lepší než dlouhé roky drtivé deflace.
Francie ovšem v takové pozici není. Zaměstnanost by v její ekonomice měla být vyšší, ale neleží na hrozivě nízkých úrovních. U lidí v produktivním věku je ve Francii dokonce větší pravděpodobnost, že najdou zaměstnání, než v USA. Od zavedení eura se navíc francouzské jednotkové náklady práce vyvíjejí zhruba stejně jako v celé eurozóně. Není tedy mnoho důvodů, proč by měl být znovu zaveden frank. Následná devalvace by měla obnovovat konkurenceschopnost francouzské ekonomiky. Dlouhodobé porovnání vývoje jednotkových nákladů práce ve Francii a v celé eurozóně zobrazuje graf:
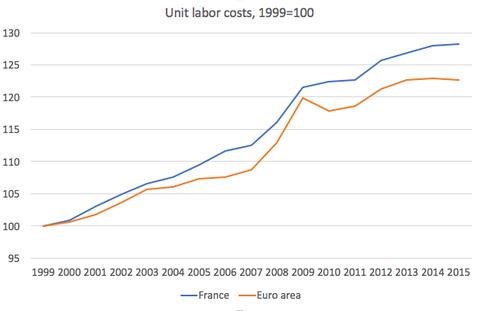
Pokud by tedy Francie opustila euro, přineslo by jí to podobné náklady jako třeba Řecku, ale přínosů by mnoho nebylo. Jak je to s členstvím v Evropské unii? Je mnoho důvodů domnívat se, že členství Francie v EU, které přináší přístup na mnohem větší trh, zvyšuje produktivitu francouzského průmyslu. Francouzským spotřebitelům pak pravděpodobně přináší větší výběr a levnější produkty. Je mi líto, ale Francie prostě není dost velká, aby se jí vedlo lépe s dovnitř zaměřenou nacionalistickou politikou. Být součástí mnohem větší ekonomické entity by pro ni mělo být privilegiem, ne zátěží.
Zdaleka netvrdím, že EU je bez chyb. Například obecně prosazovaná politika fiskálního utahování byla naprosto nedomyšlenou destruktivní chybou. A Francie tuto politiku přijala příliš ochotně. Podle mého názoru je největší ekonomickou slabostí Francie její hypochondrie a ochota věřit propagandě, která ji už třicet let vykresluje jako slabý článek Evropy i přesto, že ekonomické výkony její ekonomiky jsou slušné a produktivita se nalézá vysoko. Nic z toho, co nabízí Le Penová, by tuto zemi správným směrem neposunulo. To, že Le Penová kritizuje evropskou politiku stejně jako někteří ekonomové včetně mě, neznamená, že máme něco společného.
Autor: Paul Krugman
(Zdroj: New York Times)