Někteří investoři hledají adrenalin - tedy akcie, u kterých je možnost obrovských zisků, ale také hrozí velmi vysoké ztráty. Jiní jsou svou náturou konzervativnější a vyhledávají spíše akcie, které připomínají dluhopisy. Ty obvykle nedávají naději na raketové posílení, ale také by u nich měly být znatelně omezeny případné ztráty. Výběr příslušného typu akcie ale nemusí být vždy jednoduchý, mnoho z nich mate tělem, respektive nějakým zjednodušeným ukazatelem.
Minulý týden jsem zde například psal o některých zrádných „bezpečných“ akcích. Snažil jsem se poukázat na to, že velmi jednoduché filtry pro výběr bezpečnějších akcií mohou být zavádějící. Příkladem jsou některé telekomunikační společnosti, či minule zmiňovaná vodárenská American Water Works.
Proč? Jednoduchý pohled na podobné tituly nám totiž řekne, že spadají do málo cyklických, často regulovaných odvětví, a tudíž by měly být izolovány od řady rizik, kterým čelí třeba technologie. Jenže ono lze i z bezpečného aktiva udělat aktivum adrenalinové. Nejčastějším nástrojem této transformace jsou dluhy. Právě k tomu podle mého názoru mohlo dost dobře dojít u Verizonu. AWW a některých dalších.
Čtenář a investor by mohl namítnout, že dluhy zmíněných společností sice nemusí být na nijak nízkých úrovních, ovšem systematická rizikovost je stále „objektivně“ nízko. Tato objektivita by měla být dána tím, že beta Verizonu je na hodnotě 0,4, beta AWW dokonce blízko 0,2. Beta ukazuje, jak jsou výnosy dané akcie citlivé na pohyb celého trhu. Pokud se rovná jedné, je akcie stejně riziková jako trh. Pokud je beta znatelně pod jednou, je rizikovost znatelně nižší. U zmíněných společností (a řady dalších) tomu tak skutečně je a bylo by tedy logické tvrdit, že sice mohou být zadlužené, akcie ale nijak zvlášť riziková stále není (s nižšími dluhy by byla ještě méně riziková). Podívejme se na toto téma trochu více, protože se v něm skrývá řada poučení.
Bez diverzifikace ani ránu
Dosahování výjimečných návratností je v dlouhém období zejména o vyhýbání se pohromám – z hlediska časování je to mírně řečeno problematické, z hlediska výběru problematických titulů je to možná jednodušší. Právě výše uvedené se této snaze o eliminaci pohromy úzce týká. Podívejme se nejdříve na následující graf. Zeleně je v něm vývoj ceny akcií Verizonu, hnědě akcií AWW a oranžově vývoj indexu SPX. Zapomeňme nyní na nějaké bety a položme si otázku: Které z těchto tří aktiv je od pohledu nejméně rizikové a které nejvíce?
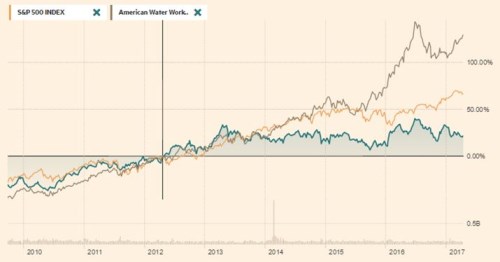
Zřejmě se shodneme na tom, že a AWW povozily investory v posledních letech na daleko větší horské dráze, než celý trh. Jak je to možné, když výše tvrdím, že jejich beta je pod hodnotou jedna a tudíž jejich rizikovost znatelně nižší než u celého trhu? Beta totiž počítá jen s takzvaným systematickým rizikem. Jednoduše řečeno, je to riziko, které zbude poté, co investor vytvořil portfolio, kde se pohyb jednotlivých titulů do určité míry eliminuje.
Výše uvedené nás tak vede k velmi důležitému bodu: Pokud nemáme dobře diverzifikované portfolio, beta je pro nás irelevantní a hledět bychom při posuzování rizika měli hlavně na volatilitu akcie. Právě u Verizonu a AWW může být vyšší volatilita dána i jejich rostoucím zadlužením, i když na betě se nemusí tolik projevovat (jde o betu historickou, a ta budoucí se může znatelně lišit). Poučení první tedy zní: Bez portfolia se o betu nezajímám, čelím celkové volatilitě ceny akcie. Můžeme dlouho hovořit o tom, co už je diverzifikované portfolio, ale jedna, či dvě akcie (a to ještě ze stejného trhu, či dokonce odvětví) to určitě nejsou.
Bezpečí zdánlivé, skutečné a nepředražené
Poučení druhé je podle mne ještě důležitější: Je hezké, pokud máme v autě dobré brzdy, jsou nám ale na nic, pokud fungují jen na rovině a v zatáčkách fungovat přestanou. Toto přirovnání používám pro demonstraci toho, že ani na diverzifikaci se nelze 100 % spoléhat. Jasně to ukázala poslední krize. Během ní totiž najednou korelace mezi řadou akcií a dokonce i jiných investičních aktiv vystřelila nahoru. To znamená, že pohyby uvnitř portfolií se přestaly eliminovat, vše šlo jedním směrem. Jinak řečeno, brzdy přestaly fungovat přesně ve chvíli, kdy jsme je potřebovali nejvíce. Na jednu stranu bychom tedy diverzifikovat měli, ale zároveň je třeba mít na paměti, že vztahy mezi aktivy se během cyklu mění. Řada velkých finančních institucí toto podcenila, když se spoléhala na historická data a na jejich neměnnost.
Jak z toho všeho má konzervativní a k riziku povětšinou averzní investor vybruslit? Pokud bych si mohl dovolit poradit, tak to bude následující: Za prvé tím, že i přes popsanou nedokonalost portfolií nedrží jen jednu nebo dvě akcie. Za druhé pak nevybírá tituly jen podle toho, že se „učebnicově“ tváří jako bezpečné (mají nízkou betu, jsou z defenzivních odvětví, apod.). Bezpečnější tituly by sice neměly pocházet z hodně cyklických odvětví, ale k tomu by měly za sebou mít nepředlužené firmy, které generují dost hotovosti na pokrytí svých investic a toho, co vyplácejí akcionářům. Neměly by čelit velkému a potenciálně ničivému tlaku konkurence, dodavatelů, či vrtkavému spotřebiteli. V konečném důsledku jde o to, najít podobnou kvalitu, která by nebyla předražená. Předraženost sama o sobě je vlastně rizikem největším.