Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Akcie se nyní chovají přesně podle historického standardu. Vše zastaví až prudká brzda od Fedu

    Akcie se nyní chovají přesně podle historického standardu. Vše zastaví až prudká brzda od Fedu

    01.05.2017 15:41
    Autor: Redakce, Patria.cz

    Americké akcie začaly opět růst, ale rally se dostavila i na trh dluhopisů. Mezi investory budí tento vývoj znatelné obavy. Někteří z nich věří, že tu je prostor pro další ekonomický růst, jiní ale poukazují na indikátory, jako je zploštění výnosové křivky. Ti varují před zhoršením zdraví americké ekonomiky. Podle mého názoru ale není současný vývoj zase takovou záhadou. Dichotomie, kterou v současnosti pozorujeme na akciovém a dluhopisovém trhu, je totiž pro současnou fázi cyklu monetárního utahování poměrně typická a může trvat ještě dlouhou dobu. Konkrétně až do chvíle, kdy Fed zabrzdí expanzi prudkým šlápnutím na monetární brzdy, píše Tim Duy z Univerzity of Oregon pro Bloomberg.

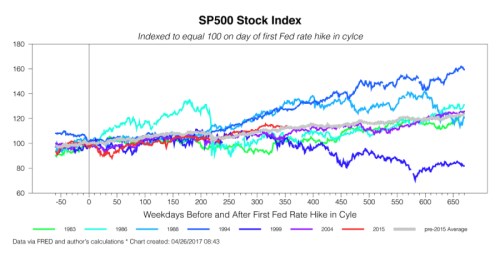
    Následující graf ukazuje, jak se v minulosti choval akciový trh před a po prvním zvednutí sazeb. Šedě je vyznačen historický průměr a červeně chování trhu po prvním zvednutí sazeb během současného cyklu. Je zřejmé, že nyní se trh chová standardně, i když jeho první reakcí bylo oslabení:
    a

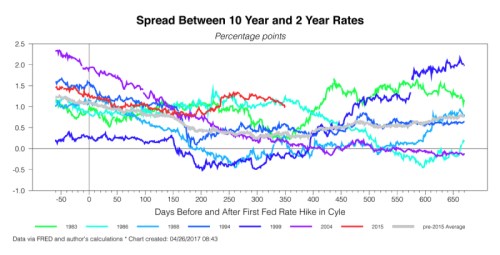
    Akcie se tedy zatím chovají tak, jak bychom na základě historického vývoje a předcházejících šesti cyklů monetárního utahování předpokládali. Tři z těchto cyklů (1988, 1999 a 2004) nakonec skončily recesí a prudkým poklesem cen akcií. V těchto případech Fed utáhl svou politiku natolik, že se mu podařilo otočit sklon výnosové křivky. Je to zřejmé z druhého grafu, který ukazuje vývoj rozdílu mezi dlouhodobými a krátkodobými sazbami. Ve zmíněných třech případech se tento rozdíl dostal do záporných hodnot:
    b

    V současné době má výnosová křivka ve srovnání s předchozími cykly stále relativně prudký sklon (rozdíl mezi sazbami je poměrně vysoký). Pokud by tedy fungovala stejná dynamika jako v minulosti, recese a odpovídající pokles ziskovosti obchodovaných společností by byly tedy ještě hodně vzdálené. A současné obavy z růstu cen obligací jsou přehnané. V minulosti totiž bylo běžné, že ceny akcií rostly i v době, kdy se výnosová křivka kvůli utahování monetární politiky zplošťovala. Nevidím žádný důvod, proč bychom se nyní měli nacházet v jiné situaci. 

    Nesmíme zapomínat, že ke korekci akcií může dojít i z jiného důvodu, než je utahování monetární politiky. Podle mého mínění je ovšem nyní rozhodující to, že posilující akciový trh sám o sobě tlačí na rychlejší utahování monetární politiky. Fed totiž bude pravděpodobně vnímat rostoucí ceny akcií a dluhopisů jako známku uvolňujících se finančních podmínek v ekonomice, která se blíží plné zaměstnanosti. Bude se proto snažit brzdit a to znamená zvýšení sazeb v červnu a poté ještě ve zbytku tohoto roku. Obavy investorů by tak vlastně měla vzbuzovat zejména reakce Fedu na současný vývoj. Nyní ale každopádně platí, že z hlediska historie je pro současnou fázi monetárního utahování typický stagnující či rostoucí akciový trh.


    Čtěte více:

    Evropské banky by neměly čekat na spásu od ECB. Musí si vzít příklad z Wall Street
    29.04.2017 16:57
    Evropské banky čelí velkému politickému tlaku. K tomu přidejme volby v...
    Víkendář: Rebel proti carovi nové ruské říše
    29.04.2017 8:56
    Alexej Navalnyj je nejznámějším zástupcem ruské opozice. Před několika...
    Víkendář: Pomýlený obdiv supermanů
    30.04.2017 8:04
    Jako jednotlivci máme jen velmi omezené znalosti o světě kolem nás. Ně...
    Zisky obchodovaných firem jsou mimořádně vysoko. Srovná je korekce?
    28.04.2017 19:26
    Ceny akcií stojí na dvou nohou. První z nich jsou zisky, druhou valuac...
    Světové akcie: Nejistá koncovka úspěšného měsíce
    28.04.2017 17:33
    Akciové trhy ve světě dnes zůstávají spíše v útlumu, a redukují tak př...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data