Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nízká inflace není žádnou záhadou

    Nízká inflace není žádnou záhadou

    24.04.2019 16:45
    Autor: Redakce, Patria.cz

    Během posledních deseti let se inflace pohybovala soustavně pod cílem Fedu nastaveným na 2 %. Fed rád používá měřítko inflace ve formě PCE deflátoru a jeho průměr během zmíněného období dosáhl 1,56 %. Jak poukazuje jeden ze známých amerických monetaristů David Beckworth, pro mnohé ekonomy je tento vývoj záhadou. Podle některých názorů Fed vlastně nemá inflaci vůbec pod kontrolou. A „zmatení jsou i zástupci Fedu, protože nízká inflace nemůže být vysvětlena jejich modely postavenými na Phillipsově křivce. Někteří ekonomové pak ve vztahu k nízké inflaci poukazují na globalizaci, demografický vývoj, nízké ceny ropy, klesající podíl mezd na celkových příjmech či na vliv Amazonu. Beckworth ale tvrdí, že podobná vysvětlení moc uspokojivá nejsou.

    Ekonom se domnívá, že popsané faktory mohou mít svůj vliv, ale Fed by i přesto měl mít při vývoji inflace v delším období rozhodující slovo. Jinak řečeno, měl by být schopen reagovat na faktory, které posouvají inflaci mimo stanovený cíl. Proč k tomu nedochází? Podle Beckwortha nejde o žádnou záhadu a pokud se inflace drží deset let soustavně pod cílem, nemůže to ani být náhoda. Příčina tohoto stavu spočívá v tom, že „Fed se rozhodl nevyvažovat svou politikou dlouhodobé šoky a faktory, které tlačí inflaci dolů“. Jde tedy o vědomou volbu.

    Podle Beckwortha je zřejmé, že vedení Fedu vnímá cíl ve výši 2 % spíše jako strop a ne jako hodnotu, které by mělo být dlouhodobě v průměru dosahováno. Ekonom zmiňuje i studii, kterou zpracoval San Francisco Fed a která tvrdí, že v letech 2000–2013 ležel „implicitní inflační cíl FOMC na 1,5 %. „Zástupci Fedu tedy chtějí v průměru inflaci ve výši 1,5 %, tudíž není divu, že ji nakonec také mají,“ tvrdí Beckworth.

    Ekonom pro podporu svých tvrzení nabízí i myšlenkový experiment: Představme si, že všichni členové FOMC by byli klony Neela Kashkariho, který zastává výrazně hrdliččí postoj k americké monetární politice. Sazby by se v takovém případě nezvedaly tolik jako doposud a možná by dokonce již přišel jejich pokles. A je v takovém případě pravděpodobné, že by se inflace držela stále pod cílem? Beckworth odpovídá, že to by podle něj bylo velmi nepravděpodobné.

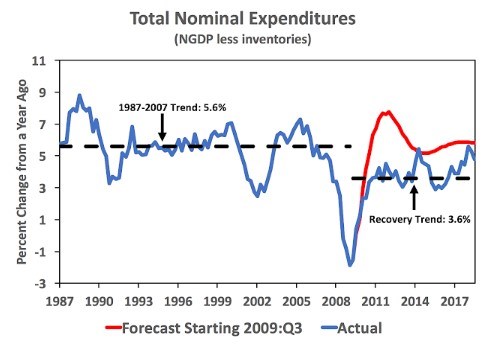
    Pokud si vedení Fedu vybralo jako skutečný inflační cíl 1,5 %, má to svůj dopad i na agregátní poptávku. Ta před krizí rostla v průměru o 5,6 %, po ní ovšem jen o 3,6 %. Tedy 2 procentní body pod předchozím trendem. A jak tvrdí Beckworth, skutečným problémem není inflace pod cílem, ale právě tento utlumený růst agregátní poptávky.

    V následujícím grafu ekonom porovnává trendový růst americké ekonomiky v době před poslední finanční krizí a po ní. Zatímco před rokem 2007 se trendový růst nominálních výdajů pohyboval na 5,6 %, po něm klesl na 3,6 %:
    3

    Zdroj: MacroMarkeMusings


    Čtěte více:

    Jan Bureš: Inflace dál padá, jak bude reagovat ECB?
    01.04.2019 11:59
    Inflace v eurozóně podle prvních odhadů v březnu dál klesá, a to na 1,...
    Inflace na hranici tolerance ČNB
    10.04.2019 9:08
    Podle očekávání se spotřebitelské ceny v březnu zvýšily o další dvě de...
    Období nízké inflace tu již byla řada. A vystřídala je pokaždé inflace vysoká
    23.04.2019 6:08
    Rozvíjející se ekonomiky i jejich vyspělé protějšky prošly po sedmdesá...

    Váš názor
    • M E T O D I K A
      25.04.2019 8:20

      Řekněte mi, jak vysokou inflaci chcete vykázat a já vám navrhnu metodiku, podle které vám taková vyjde: http://www.shadowstats.com/alternate_data/inflation-charts
      Hayek
    Aktuální komentáře
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data