Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Artus: Příčina nízkých sazeb a pravděpodobnost dluhových problémů

    Artus: Příčina nízkých sazeb a pravděpodobnost dluhových problémů

    10.12.2020 10:48
    Autor: Redakce, Patria.cz

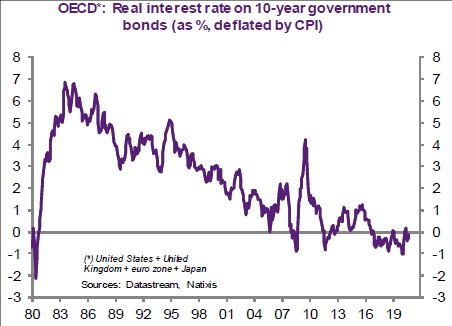
    Dlouhodobé reálné sazby míří ve vyspělých zemích již od počátku osmdesátých let směrem dolů. Nyní dosahují negativních hodnot, což má mimo jiné významný dopad i na vývoj dluhů. Poukazuje na to hlavní ekonom francouzské investiční banky Natixis Patrick Artus a ptá se, kam se sazby pravděpodobně pohnou v budoucnu a zda by jejich změna mohla přinést vážnější ekonomické problémy.

    Vývoj reálných sazeb v zemích OECD popisuje následující graf:
    Artus sazby dluh produktivita


    Artus míní, že pro popsaný vývoj mohou existovat tři hlavní důvody. Prvním z nich je klesající produktivita kapitálu, která může sama o sobě vyústit v pokles reálných sazeb. Druhým důvodem může být uvolněná politika centrálních bank. A třetím převis zamýšlených úspor nad investicemi. Ten by pak mohl pramenit z očekávaného stárnutí populace, z rostoucí nejistoty a rizika a následně vysoké poptávky po vládních dluhopisech nebo z posunu v rozdělení příjmů směrem od nižších příjmových skupin, které mají vyšší sklon ke spotřebě. K tomu je možné, že úspory táhne nahoru klesající cena investičního zboží či nižší potřeba investovat daná tím, jak v ekonomice klesá váha průmyslu a roste podíl služeb.

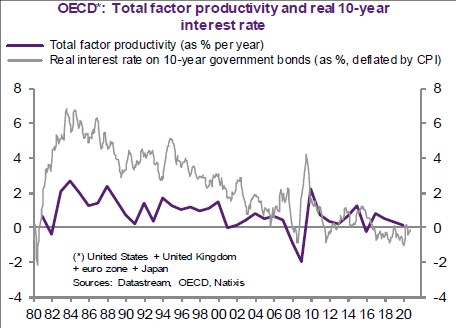
    Následujícím grafem srovnávajícím sazby a celkovou produktivitu faktorů Artus dokumentuje, že pokles sazeb je „mnohem větší než pokles v technologickém pokroku a produktivitě“:
    Artus sazby ekonomika


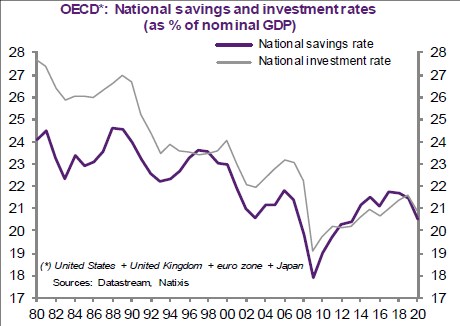
    Srovnáním výnosů dlouhodobých obligací a klíčových sazeb centrálních bank pak Artus dochází k závěru, že při poklesu sazeb reálných „rozhodně hrála svou roli monetární politika“. Další graf pak srovnává míru úspor a míru investic ve vyspělých zemích a ekonom zde dochází k závěru, že postupně dochází k vytváření nadbytečných úspor, k čemuž přispívá i globální zvýšení sklonu k úsporám.
    Artus Natixis

    Artus poukazuje na skutečnost, že pokud by reálné sazby byly drženy dole zejména monetární politikou, mohl by ve chvíli, kdy je tato politika utažena, nastat jejich růst, který by mohl vyvolat problémy u dlužníků. Pokud by ale byly nízké sazby zejména odrazem převisu úspor, utažení monetární politiky by na ně nemělo výraznější dopad a zůstaly by stále nízko. Ekonometrická analýza výše popsaných faktorů a jejich dopadu na sazby pak ukazuje, že ve hře jsou oba faktory – jak chování centrálních bank, tak vývoj úspor.

    Zdroj: Natixis


    Čtěte více:

    BNP: Levné peníze od ECB zvedají atraktivitu evropského úvěrového trhu
    26.11.2020 14:13
    Rozdílný přístup mezi evropskou a americkou měnovou politikou zvyšuje ...
    „Nejhorší“ firmy na trhu
    01.12.2020 17:32
    Na trhu je několik „A“ firem, kolem kterých se točí většina pozornosti...
    JPMorgan: V rozvíjejících se trzích je hodnota, mohly by vynést až 20 %
    07.12.2020 5:41
    Akcie na rozvíjejících se trzích mohou v roce 2021 vzrůst až o 20 % po...
    S&P: Globální dluh do konce roku vystoupí na 200 bilionů USD
    04.12.2020 14:12
    Globální dluh do konce letošního roku vystoupí kvůli dopadům nového ko...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m