Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Úvahy o vývoji ekonomiky a zisků v příštím roce – co má z hlediska fundamentu skutečný význam a co jsou jen detaily

    Úvahy o vývoji ekonomiky a zisků v příštím roce – co má z hlediska fundamentu skutečný význam a co jsou jen detaily

    27.12.2022 17:39

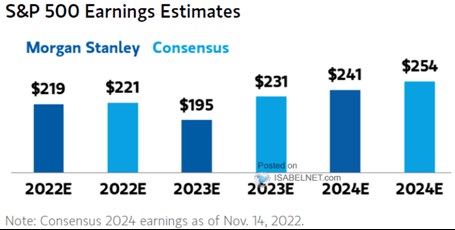
    Odhady vývoje zisků pro příští rok se hodně liší. Například Yardeni Research je blízko konsenzu, který čeká slušný růst. Deutsche Bank či Morgan Stanley ale hovoří o výrazném poklesu ziskovosti obchodovaných firem. Záleží na tom?

    Obrázek shrnuje predikce zisků v indexu SPX od Morgan Stanley a současný konsenzus. V MS pro příští rok očekávají 195 dolarů na akcii, konsenzus ale stále počítá s meziročním růstem, konkrétně z 221 dolarů na 231 dolarů:
    21
    Zdroj: Twitter

    Jak významné jsou ony rozdíly z hlediska fundamentu? Pro zjednodušení předpokládejme, že obchodované firmy vyplatí všechny zisky akcionářům. Výnosy desetiletých vládních dluhopisů nyní dosahují 3,74 %, pokud počítáme s rizikovou prémií trhu na 5,5 %, požadovaná návratnost u amerických akcií bude 9,24 %. A dejme tomu, že v roce 2025 by se odhady od MS a konsenzus sešly na 265 dolarech a toto číslo by pak rostlo ročně o 4 %. S tím, že by kopírovalo nominální růst celé ekonomiky (potenciál na 2 % a inflace na 2 %, zisky by měly stabilní podíl na celkových příjmech).

    Ve scénáři od MS by současná hodnota oněch zisků byla s uvedenými předpoklady 4 430 dolarů. Ve scénáři podle konsenzu mi vychází 4 469 dolarů. Tedy asi o 1 % vyšší číslo. Jinak řečeno, s uvedenými předpoklady je z hlediska fundamentu v podstatě úplně jedno, jestli příští rok přijde zisková recese a zisky znatelně meziročně klesnou, nebo porostou tak, jak tvrdí konsenzus.

    Změňme nyní ale uvedené předpoklady s tím, že zisky v roce 2025 se nesejdou na 265 dolarech, ale přetrvá mezera nastavená v roce 2024 (pak budou obě čísla opět růst o 4 %). Scénář MS pak generuje hodnotu akcií ve výši 4 218 dolarů, u konsenzu jsme na 4 456 dolarech. Zde jsme tedy asi o 6 % výš. Dovolím si tvrdit, že to je stále relativní detail.

    Na podstatné rozdíly v hodnotách indexu bychom se dostali až ve chvíli, kdy bychom začali používat rozdílné terminální růsty – tempa růstu po roce 2025. Vezměme pro demonstraci poslední scénář od konsenzu, který generoval hodnotu 4 456 dolarů, a změňme v něm růst ze 4 % na 5 %. Pak dostaneme hodnotu 5 414, tedy číslo o 22 % vyšší.

    Rozhodující z hlediska vnitřních hodnot akcií tedy nejsou vlny a vlnky následujícího roku či dvou, ale trend (včetně toho, jak jej ony vlny mohou ovlivnit). Ne že bychom toho o budoucím trendu věděli více než o recesi příštího roku. Ale je přece jen pozoruhodné, kolik času je věnováno diskusím o oněch vlnkách a kolik třeba tomu, jaký je dlouhodobý potenciál ekonomiky, či jak se může dlouhodobě vyvíjet podíl zisků na celkových příjmech.


    Čtěte více:

    Dalších vývoj rozvah centrálních bank, likvidita a spekulace
    20.12.2022 17:18
    Investiční a finanční diskuse se ohledně makra a monetární politika za...
    Vrátí se doba hodnotových akcií? Ta stará možná už nikdy
    21.12.2022 17:18
    Letos si hodnotové akcie vedou výrazně lépe než ty růstové. Ale stále ...
    Vyhlazování dividend a zisky následující valuace v kontextu letošního a příštího roku
    22.12.2022 17:13
    Je známo, že firmy se snaží vyhlazovat dividendy a nepřipravovat u nic...
    Alternativní příběhy 2022: Místo sazeb finanční podmínky. Místo akciového indexu valuace
    23.12.2022 17:12
    Investičním diskusím celkem dominují úvahy o sazbách a o dalším pohybu...
    Poslední dva roky a pár rychle (po)zapomenutých ekonomických myšlenek
    26.12.2022 18:32
    Einstein letí v letadle a dá se do hovoru se svým sousedem. Je to tako...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost