Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Americká ekonomika v příštím roce a akcie po normalizaci inflace

    Americká ekonomika v příštím roce a akcie po normalizaci inflace

    27.12.2023 16:04

    Goldman Sachs pro příští rok stále předpovídá výrazně vyšší růst ekonomické aktivity, než současný konsenzus. Jak moc důležité to je pro akcie? A jak se chovají po normalizaci inflace?

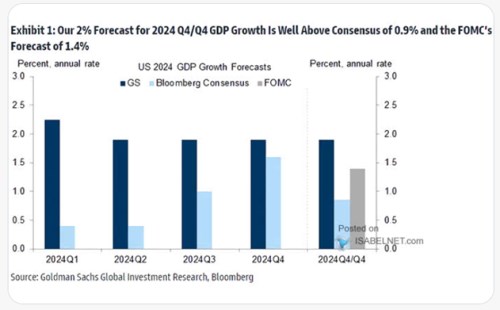
    Podle následujícího grafu v GS na základě nových predikcí čekají, že příští rok americké hospodářství poroste cca o 2 %. Rozdíl proti konsenzu je největší v prvních čtvrtletích, protože konsenzu by tou dobou měl růst dosahovat jen 0,5 %. Relativně rychle se tak příští rok pozná, kdo to odhadl lépe (s tím, že konsenzus je pouze hypotetický, jde o průměry, či mediány, ne nějakou faktickou shodu). Někde mezi GS a konsenzem jdou odhady vedení Fedu, kde opět platí, že nejde o žádné konsenzuální číslo.
    ddd
    Zdroj: X

    GS i konsenzus směřují k 2 %, což je pochopitelné – predikce by měly mířit k nějakému potenciálu. Ten byl před rokem 2020 často odhadován na +/- 2 %. Od té doby si ekonomika prošla pár šoky a míří možná k řadě větších změn. Některé z nich by potenciál mohly snižovat – návrat výroby zpět do domovských zemí a její větší diverzifikace v zámoří (tj., hlavně směrem od Číny), či třeba změny na trhu práce. Na druhou stranu jsou tu docela velká očekávání od umělé inteligence a dalších technologií. Vypořádat se s tím můžeme třeba tak, že opět jako pracovní číslo pro potenciál vezmeme cca 2 %. Jak důležité to vše je pro akcie?

    Odpověď se dá vést po jednoduché lince, kterou tu používám často: S 2 % dlouhodobým reálným růstem ekonomiky a 2+ % inflací je nominální růst na 4+ %. Pokud budeme předpokládat, že nominální výnosy desetiletých dluhopisů budou mít tendenci kopírovat nominální růst, jsou také na 4+ %. S 5,5 % rizikovou prémií akciového trhu tak máme požadovanou návratnost na necelých 10 %. Pokud by zisky obchodovaných firem rostly stejným tempem jako celá ekonomika, je férový dividendový výnos při tomto nastavení na 10 % - 4 %, tedy na 6 %.

    Nyní je výnos hluboko pod 2 % a na ně se nedostaneme ani v případě, že místo 4 % růstu zisků použijeme historický standard 6 % (pak jsme na výnosu 4 %). Teprve pokud snížíme rizikovou prémii z 5,5 % na 3 % (odhad GS), jsme s férovým dividendovým výnosem zhruba na současných úrovních. V souvislosti s dnešním grafem jde tedy o to, jak moc by predikovaný vývoj od GS a/nebo konsenzu pomohl k dosažení onoho dlouhodobého 6 % růstu zisků a nízké 3 % rizikové prémie. Nebo jejich kombinací tak, aby růst byl o 2 – 3 % nad prémií. Za povšimnutí tu stojí stabilita růstu ekonomiky, kterou předpovídají v GS – ta by by mohla přispívat k oněm i nadále nízkým prémiím.

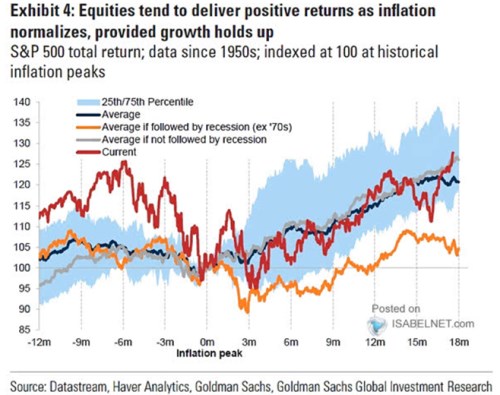
    V úvodu jsem také zmínil chování akcí po normalizaci inflace. Jak ukazuje následující graf, akciový trh měl v takové situaci tendenci ke znatelnému růstu. Ovšem za podmínky, že v takové situaci nepřišla recese:
    ccc
    Zdroj: X


    Čtěte více:

    Světa mimo USA se umělá inteligence netýká?
    21.12.2023 18:57
    Už dlouhou řadu let americký trh nabízí v průměru vyšší návratnost, ne...
    Investiční výhled 2024: Volby v USA – velký návrat Trumpa? Otazníky pro rok 2024
    26.12.2023 8:11
    Americká ekonomika zůstává prozatím odolná, inflace přesto normalizuje...
    Investiční výhled 2024: Akcie vystartovaly kupředu příliš rychle?
    27.12.2023 6:56
    Americká ekonomika zůstává prozatím odolná, inflace přesto normalizuje...
    Podle Bank of America je americký trh dost předražený. Jaký je nejlepší odhad jeho návratnosti v příštím roce?
    26.12.2023 14:28
    Nedávno jsem tu poukazoval na to, že pokud bychom věřili v nějakou slu...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    26.09.2026
    8:32Víkendář: Pokud na trhu vládnou optimisté, je dobré být opatrnější. Výjimečnost v investování nestojí na algoritmech
    25.09.2026
    22:01Wall Street uzavřela týden v zeleném  
    17:03Efekt inflační ruky
    15:17Bizarní tlak na americkou centrální banku a přehnaná očekávání trhů
    14:58Fitch: Návrh rozpočtu České republiky zvyšuje nejistotu ohledně konsolidace
    14:13Pale Fire Financing a.s.: Pololetní finanční zpráva k 30.06.2026
    13:41Průlom na akciích Mety: v září vzrostly o 36 procent, tržní hodnota společnosti míří ke dvěma bilionům dolarů
    13:33Inspirace Palantirem: Anthropic chce po vstupu na burzu udržet řízení v rukou zakladatelů
    12:50SAB Finance a.s.: Rozhodnutí představenstva společnosti o zvýšení základního kapitálu upisováním nových akcií na majitele v zaknihované podobě
    12:06Dluhopisy znovu lákají investory. Výnosy na maximech otevírají zajímavé příležitosti
    12:05RMS Mezzanine, a.s.: Konsolidovaná pololetní zpráva společnosti za rok 2026
    11:25Souboj o šéfa ECB začíná. Předčasný odchod Schnabelové urychluje boj o vedení eurozóny
    10:53Spekulace o Íránu přinášejí trhům během pátku zklidnění  
    10:30Perly týdne: "Bezpečné" kybernetické útoky od AI a Meta zpátky ve hře
    9:05Rozbřesk: Hybridy jako zkouška obchodních vztahů EU s Čínou
    8:53Primoco UAV SE: Oznámení o transakci osoby s řídicí pravomocí dle čl. 19 nařízení MAR
    8:47KKCG Financing a.s.: Pololetní finanční zpráva k 30.6.2026
    8:47Dluhopisové trhy zůstávají pod tlakem a investoři sledují jednání mezi Trumpem a Si  
    5:58Hodnotoví investoři přehodnocují své strategie. Růstové technologie přestávají být tabu  
    24.09.2026
    17:15V USA vedle sazeb rostou i rizikové prémie. Jaký dopad to má na hodnoty akcií?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data