Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jak moc mohou očekávané strukturální změny v ekonomice ovlivňovat akciový trh?

    Jak moc mohou očekávané strukturální změny v ekonomice ovlivňovat akciový trh?

    03.07.2024 17:40

    Jedním z nejsledovanějších cyklických ukazatelů na trhu může být tzv. ISM index výrobního sektoru. Má to své oprávnění? A co může tento index spolu s akciovým trhem dohromady říkat o strukturálních změnách?

    Odpověď na podobné otázky může nabídnout následující graf. Srovnává právě zmíněný ISM index a vývoj na akciovém trhu. Konkrétně jeho meziroční změny. Korelace tu je celkově znatelná, při bližším pohledu by se ale dalo docela pochybovat o tom, že ISM funguje jako nějaký silný vedoucí indikátor. Spíše se mi zdá, že změna v návratnosti akciového trhu má tendenci o něco předbíhat ISM.
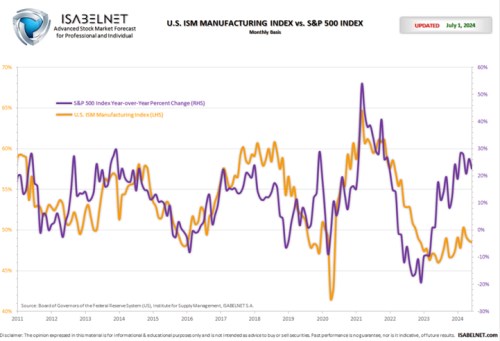
    ISM akcie
    Zdroj: X

    Cyklické chování ISM a akcií by si možná zasloužilo detailnější statistickou analýzu, co je ale zřejmé i bez ní, je mezera, která se začala tvořit od roku 2023. Na přelomu let 2022/23 se akcie odrážely svou roční návratností ode dna, zatímco ISM si na něj ještě chvíli počkal. A to dalo základ oné mezeře, která se od té doby stále rozšiřuje. Z cyklického pohledu bychom to interpretovali tak, že akcie věří na mnohem větší boom, než by naznačovaly indexy ISM. Jenže ono tu zřejmě nejde jen o cyklus.

    Je zřejmé, že akciový trh táhne již nějakou dobu nahoru řada vizí a tezí spojených s novými technologiemi. Často zahrnovanými do, možná trochu zavádějícího, výrazu umělá inteligence. Míru toho, jak tento faktor akcie ovlivňuje, můžeme odhadovat mnoha způsoby. Třeba přes valuace: Pokud bychom brali v úvahu poměry cen a zisků, tak ty jsou nyní u „forward PE“ asi 30 % nad historickým standardem. Ale poměr cen k volnému toku hotovosti jen necelých 10 % nad průměrem*. Dá se přitom lehce tvrdit, že jde o měřítko relevantnější (viz i některé mé články, kde se této mezeře věnuji detailně).

    Dnešní graf poskytuje alternativní možnost jak nějak hrubě odhadnout vliv možných strukturálních změn na akcie. Prostě tím, jak moc se fialová křivka v grafu vzdálila od žluté, které se doposud „cyklicky“ držela. Jde samozřejmě o hrubé zjednodušení, ale podle žluté křivky by nyní akcie měly být se svou roční návratností tak maximálně na červené nule. To znamená, že by rok „cyklicky“ stagnovaly namísto více než 20% posílení. Vypovídající schopnost této úvahy mimo jiné narušuje to, že doposud celkem vzorně fungujících korelací se v posledních letech rozpadlo hodně. A asi nejen kvůli vizím nových technologií.


    *V historickém srovnávání valuací bychom mohli věnovat pozornost i změnám ve výši bezrizikových sazeb. A násobky o efekt sazeb očišťovat. Jenže i ty mohou být ovlivněny strukturálními změnami – například pozitivní nabídkové šoky mohou táhnout reálný růst nahoru, ale zároveň vytvářet dezinflační prostředí a tudíž sazby tlačit dolů. Výsledkem mohou být z historického pohledu vysoké valuace a nemá moc smysl se u nich snažit izolovat efekt sazeb. Právě proto, že i ony jsou ovlivněny tím, co se děje. Nebo se očekává.


    Čtěte více:

    Staro – nový technologický cyklus a atraktivita růstových akcií
    25.04.2024 18:30
    Růstové společnosti jsou relativně k hodnotovým v kurzu. Ale mnohem ví...
    Zisky obchodovaných firem v následujícím roce, cyklus a dlouhodobý trend
    03.05.2024 17:43
    Třeba Paul Meeks z Harvest Portfolio Management si není jist tím, nako...
    Morgan Stanley: Trhy v pozdní fázi cyklu, táhnout bude stále kvalita
    02.07.2024 12:49
    V USA stále panuje neobvyklé nastavení celkové ekonomické politiky. Na...
    Zisky na cestě k mimořádně dlouhému nadtrendovému boomu?
    02.07.2024 17:40
    Ziskovost obchodovaných firem se historicky celkem slušně chová podle ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.11.2026
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent
    12:07Goldman Sachs: Býčí trh nekončí. AI už ale nebude táhnout akcie jako dosud  
    11:23Anthropic se postavil negativnímu sentimentu. Kdo bude silnější?  
    10:25Kdo nahradí Huanga? Nvidia oslovila šéfa Armu, který ve firmě už působil

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:30JP - CPI, y/y
    16:00USA - Index spotř. důvěry Mich. university