Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Výnosová křivka obavy z recese stále nebudí, nezaměstnanost „tentokrát jinak“?

    Výnosová křivka obavy z recese stále nebudí, nezaměstnanost „tentokrát jinak“?

    10.07.2024 17:53

    Výnosová křivka podle některých komentářů budí obavy z recese. Na to se dá namítnout, že tak činí už hodně dlouho. A detailnější pohled na historii dokonce ukazuje, že křivka spíše uklidňuje, než aby budila obavy. Co na tomto poli indikuje nezaměstnanost?

    Následující graf ukazuje vývoj americké nezaměstnanosti od roku 1948, vyznačeny jsou i všechny oficiální recese. Cyklický vývoj tu je celkově hodně učebnicový – růstová fáze cyklu nezaměstnanost snižuje, dna bývá dosaženo relativně brzy před nástupem recese, ta pak nezaměstnanost prudce zvyšuje. A na konci recese dochází zase prudkému obratu nezaměstnanosti směrem dolů:

    sous1
    Zdroj: X

    Malá odbočka: V grafu si můžeme všimnout i strukturálních posunů, včetně trendového poklesu nezaměstnanosti, který začal někdy na přelomu sedmdesátých a osmdesátých let. Graf je pak i ukázkou toho, jak moc se ekonomika s fluktuacemi vypořádává přes množství a ne přes ceny, včetně mezd. Fluktuace nezaměstnanosti je totiž důsledkem fluktuací reálného produktu. Pokud by byly ceny a mzdy flexibilnější směrem dolů, vlny v grafu by byly zřejmě mnohem menší. Což mimochodem souvisí i s teoriemi, podle kterých není optimální nulová inflace, ale taková, která (i) ještě nepáchá škody sama o sobě, ale (ii) už zvyšuje flexibilitu reálných mezd (směrem dolů). To jen taková vsuvka, zpět k tématu:

    Současný cyklus je atypický tím, že nezaměstnanost se od dna již odráží, ale recese se nedostavuje. Pokud se tedy neuchýlíme k jejím hodně volným definicím typu „rolling recession“. Tedy recese, která se přelévá z jedné části ekonomiky do druhé, ale na agregátní úrovni se neprojeví. Trh práce je přitom oblastí, která se již nějakou dobu chová ve více oblastech poněkud atypicky, tento (ne)signál recese tak do tohoto obrázku zapadá. U výnosové křivky je to ale jinak. Ta totiž navzdory mnohým tvrzením recesi neindikuje a má tak už dlouho pravdu. Konkrétně:

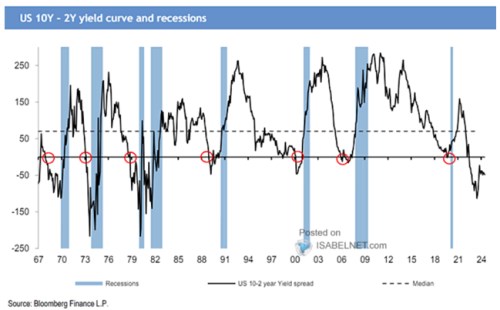
    Pokud se podíváme do historie (viz následující graf), tak zjistíme následující: Inverze výnosové křivky není signálem recese, je jím až vynoření se z této inverze. Jak tu tedy občas píšu, současné dění tedy není v této oblasti atypické, naopak: Inverze v současné době opět neindikuje nástup recese. O atypický vývoj by šlo až ve chvíli, kdy by se výnosy dlouhodobých dluhopisů dostaly opět nad výnosy těch krátkodobých, ale recese by byla stále v nedohlednu.
    sous2
    Zdroj: X

    Výnosová křivka by tedy obavy z recese nyní budit neměla. Naopak, její pokračující znatelná inverze by měla uklidňovat. Pokud tedy věříme na rýmy historie posledních čtyř recesí. Co až se objeví známky deinverze? Objevovat by se měly spíše kvůli poklesu krátkodobých výnosů. A tudíž tu z velké části hovoříme o tom, zda Fed dokáže pustit nohu z brzdy a popřípadě začít šlapat na plyn v tu správnou chvíli.


    Čtěte více:

    Bank of America představuje investiční tipy na třetí kvartál
    10.07.2024 12:45
    Mánie po čemkoli spojeném s umělou inteligencí v první polovině roku p...
    Fidelity: Politické změny dávají investorům v Asii důvod k optimismu
    10.07.2024 14:30
    Stimulační opatření a reformy, které řeší cyklické a strukturální prob...
    Jan Bureš: Inflace zpět na cíli a v létě bude ještě níž, ČNB bude dál snižovat sazby
    10.07.2024 11:05
    Ceny v červnu překvapily poklesem o 0,3 % (naše a tržní očekávání +0,2...
    O2 koupí operátora Nordic Telecom Regional s více než 100.000 zákazníky
    10.07.2024 12:38
    Společnosti O2 Czech Republic a Nordic Telecom Holding podepsaly smlou...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    14.11.2026
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí
    13:43Bremmer: Jak bude vypadat konec Trumpova funkčního období?
    13:22Siemens sází na AI a datová centra. Rekordní objednávky přiměly firmu zvýšit výhled

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data