Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dlouhodobá návratnost malých a velkých firem – tentokrát jinak?

    Dlouhodobá návratnost malých a velkých firem – tentokrát jinak?

    15.07.2024 17:29

    Pohled na dlouhodobé návratnosti malých a velkých firem (v závislosti na jejich relativních valuacích) hovoří celkem jasnou řečí. Pohled na tok kapitálu také. Dohromady to ale moc nejde.

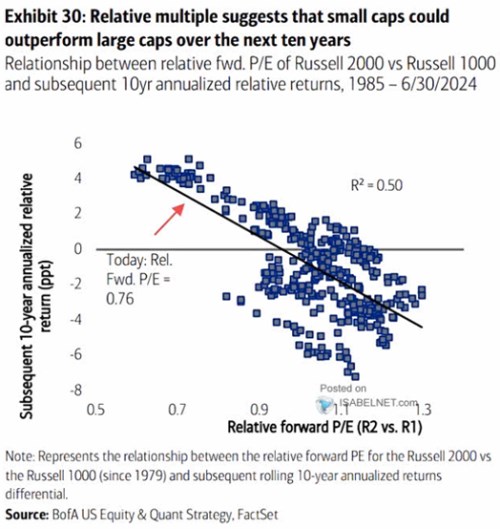
    Je celkem známé, že u amerického akciového trhu je poměrně zajímavý pevný historický vztah mezi valuacemi a následující dlouhodobější návratností. Něco podobného vidíme v následujícím grafu, kde jsou relativní valuace akcií menších společností a následná relativní desetiletá návratnost. BofA v popisku ke grafu píše, že tyto relativní valuace naznačují, že akcie malých firem by si v následujících deseti letech mohly vést lépe, než akcie těch velkých:
    aaa
    Zdroj: X

    V grafu při pozornějším pohledu vidíme, že:

    Za prvé, pokud je poměr cen k ziskům PE u malých firem na cca 90 či méně procentech PE firem velkých, negativní vztah mezi těmito relativními valuacemi a relativní návratností je hodně silný.

    Za druhé, pokud se ale PE malých společností blíží PE těch velkých, či jej dokonce převyšuje, v podstatě tu žádná korelace, neřkuli vztah není.

    Nyní se přitom celkem bezpečně pohybujeme v zóně první a závěr by tedy měl být jasný: Pokud se vztah z nějakého důvodu nerozpadl, menší firmy by měly během následujících deseti let vynášet o 2 – 3 procentní body více, než ty velké.

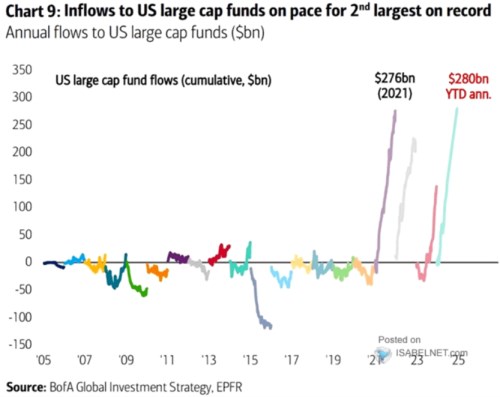
    Druhý obrázek naznačuje, že investoři již pár let nějakým úvahám o vyšší atraktivitě menších a malých firem a menší atraktivitě těch velkých nevěnují moc pozornost. Od roku 2021 totiž trvá masivní příliv kapitálu směrem k firmám s velkou kapitalizací. Jde o jev, který je svými rozměry neporovnatelný s tím, co se dělo v letech předchozích. A zatím se nezdá, že by letošní rok měl trend obracet:
    bbb
    Zdroj: X

    O (ne)atraktivitě malých firem se hovoří už dlouho, občas k tématu přispěju zde i já. Proti argumentům založeným na valuacích stojí často úvahy o tom, že tato část cyklu malým firmám nenahrává (s tím, že odhady fáze cyklu se liší). K tomu bývají dodávány vyšší sazby a celkově horší přístup k externím financím. S možným dodatkem, že současná výše sazeb může naopak dokonce prospívat velkým firmám s vysokou zásobou hotovosti. Velké korporace také mohou mít, alespoň v očích konsenzu, větší potenciál pro využití nových technologií. A více zdrojů na investice do nich.

    V celku to může vypadat, že existuje dost argumentů, které by ve vztahu k prvnímu grafu říkaly „tentokrát jinak“. Tedy že historie se tentokrát moc rýmovat nebude. Jenže se také říká, že s přístupem „tentokrát jinak“ se musí na trhu opatrně. I když „jinak“ je tentokrát i taková dříve běžná věc, že s novými technologiemi přichází nové, menší firmy...


    Čtěte více:

    Jak důležitá je u akcií požadovaná návratnost?
    14.02.2024 17:32
    Je požadovaná návratnost u akcií jen teoretickým konceptem, nebo má v ...
    Návratnost akcií v následujících deseti letech „tentokrát jinak“?
    08.03.2024 17:26
    Predikovat vývoj na akciovém trhu v následujících deseti letech je svý...
    Konglomeráty jsou věcí minulosti, lepší jsou jasně zaměřené firmy
    20.05.2024 14:41
    Paul J. Taubman z PJT Partners hovořil na Bloombergu o výhodách společ...
    Podmínky nadprůměrné návratnosti
    26.06.2024 17:34
    Ceny akcií by na efektivním trhu měly být nastaveny tak, že reflektují...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m