Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Valuace v USA se vrátily pod dlouhodobější růstový trend a ty sektorové už se tolik nečervenají

    Valuace v USA se vrátily pod dlouhodobější růstový trend a ty sektorové už se tolik nečervenají

    25.03.2025 17:37

    Minulý týden a včera jsme se věnovali tomu, jak globální akciová rošáda změnila situaci na globálních akciových trzích. Dnes se přesuneme na ten americký a podíváme se, co se stalo se sektorovými valuacemi. A se sedmičkou velkých technologií.

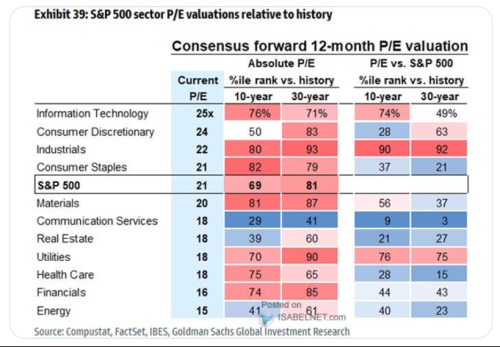
    Pokud bychom srovnali aktuální valuační tabulku od Goldman Sachs s jejími předchůdci, dalo by se rychle zaznamenat, že ta dnešní se tolik nečervená. Tedy že valuace už nejsou tak často silně mimo historická měřítka. A detailnější pohled ukáže, že IT už také není nejdražším sektorem. Tedy relativně ke své vlastní historii, jinak stále ano:
    sous1
    Zdroj: X

    IT sektor tedy měl podle tabulky v posledních deseti letech ještě vyšší poměr cen k ziskům než ten současný v cca 25 % případů, v posledních 30 letech v téměř 30 % případů. Průmysl měl vyšší PE v 20 % a 7 % případů a vyšší PE má z tohoto pohledu i sektor zboží běžné spotřeby, materiály a ve třicetiletém horizontu i finance a utility. Hodně pak zmodrala druhá část tabulky, která ukazuje prémie k celému trhu. S PE na 15 je celkově nejlevnější energetika, ale v jejím vlastním třicetiletém horizontu je něco nad standardem.

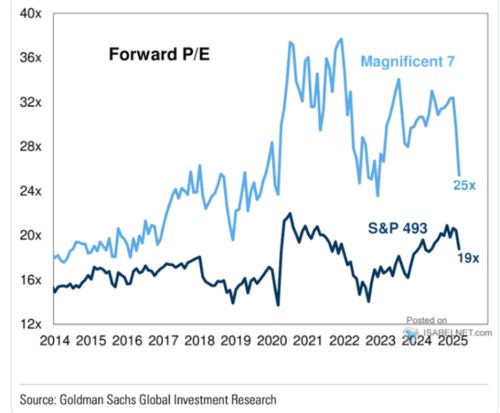
    Druhý obrázek přesune naší pozornost na populární rovinu sedmičky oblíbených velkých technologií vs zbytek trhu. Krátce řečeno, ani jedno není „levné“ v tom smyslu, že by se PE pohybovala pod historickým standardem posledních deseti let. Stále se totiž pohybují na úrovních, které jsou historicky vysoko. I když by se dalo hovořit o tom, že se valuace vrátily zhruba někam na desetiletý růstový trend, či dokonce pod něj. Má ale smysl u valuací o něčem takovém hovořit?
    sous2
    Zdroj: X

    Krátké odpověď na uvedenou otázku podle mne zní „moc ne“. Není důvod, aby valuace byly konstantní, ale zrovna tak není důvod, aby dlouhodobě/trendově rostly. Jde přitom samozřejmě o definici toho, co už je dlouhodobě/trendově. Jinak řečeno: Valuace jsou v principu dány tím, jaký je poměr požadované návratnosti (bezrizikových sazeb a rizikových prémií) k očekávanému růstu zisků a hlavně dividend. Určitě se dá přemýšlet o tom, že tyto proměnné by se neměnily skokově, ale postupně. I onen poměr by se tak měnil postupně jedním, či druhým směrem a po určitou dobu by to byl trend.

    Právě o tom se dá uvažovat i během posledních deseti let. I u valuací tedy lze teoreticky hovořit o trendu a odchýlení, či dokonce návratu k němu jako o známce určité (ne)rovnováhy. Přece jen je tu ale rozdíl od běžných „trendových“ proměnných - třeba od zisků, či produktu, který může, alespoň teoreticky, růst neustále. Či minimálně po staletí. Valuace jsou jiného druhu už proto, že ony fundamentální proměnné, které je určují, jsou vzájemně provázány. Růst je spojen s bezrizikovými sazbami a pokud roste jedno, mělo by růst i druhé (a naopak). Tj., pohyb jedné proměnné je minimálně tlumen pohybem druhé. Na sílu trendů bych tu tedy moc nevěřil.


    Čtěte více:

    Stratég UBS: Americký spotřebitel je unavený, připravuje půdu pro další pokles S&P 500
    25.03.2025 12:52
    Hlavní stratég investiční banky UBS uvedl, že „viditelně unavený“ amer...
    EK schválila investice do surovinové nezávislosti za 23 miliard eur, i v Česku
    25.03.2025 12:12
    Evropská komise (EK) schválila seznam investic do 47 strategických pro...
    Hotovost už není ve Švýcarsku hlavní platební metodou, uvedla centrální banka
    25.03.2025 12:26
    Hotovost přestala být ve Švýcarsku nejpoužívanější platební metodou. Z...
    Hodnota Tesly se do pěti let zdesetinásobí, myslí si Cathie Wood z Ark Investment
    25.03.2025 16:51
    Společnost Ark Investment Management Cathie Woodové je nadále pozitivn...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.11.2026
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropicu startuje. Akcie indikují růst o 30 procent nad 107 dolarů za kus
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent
    12:07Goldman Sachs: Býčí trh nekončí. AI už ale nebude táhnout akcie jako dosud  
    11:23Anthropic se postavil negativnímu sentimentu. Kdo bude silnější?  
    10:25Kdo nahradí Huanga? Nvidia oslovila šéfa Armu, který ve firmě už působil
    9:56IEA: Válka s Íránem narušila obchod s ropou a plynem nejvíce v historii
    9:06Rozbřesk: Česko pořád mezi premianty EU, inflace ale brzy vzroste
    8:39IPO Anthropicu, hledání nového CEO v Nvidii, snížený výhled Novartisu. Evropa otevře v plusu  
    8:27Rekordní IPO. Anthropic získal od investorů přes 107 miliard dolarů
    6:01ANT IPO: Co musí Anthropic splnit, aby zachránil AI trade?  
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  
    15:10Waller z Fedu volá po razantním zvýšení sazeb
    14:57Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2821764326 a XS2821774390

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Index filadelfského Fedu
    14:30USA - Nové žádosti o dávky v nezam.