Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Monetární středověk, fiskální doba kamenná?

    Monetární středověk, fiskální doba kamenná?

    25.03.2026 17:14

    Ekonom Scott Sumner se přidává k hlasům, podle kterých byla inflační vlna posledních let v USA zejména dílem (stimulované) poptávky. Na jednu stranu bychom mohli tíhnout k tomu, že dnes už je to jedno. Ale není to úplně pravda. Mimo jiné by to ukazovalo, že i v situaci mohutných nabídkových tlaků (třeba ropných) může dojít k vážné chybě na straně poptávky. A ta nakonec hraje rozhodující roli.

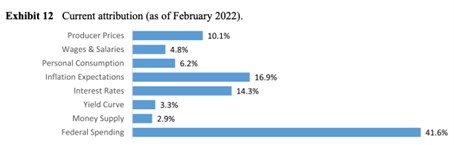
    Před časem jsem tu poukazoval na to, že se stejným závěrem o poptávkové inflační dominanci po roce 2020 přišel ekonom David Beckworth. Pan Sumner zase poukazuje na studii, kterou zpracovali William Kinlaw, Mark Kritzman, Michael Metcalfe a David Turkington. V ní lze najít i následující graf, který prezentuje několik faktorů včetně fiskální stimulace. Ta má podle jejich názoru naprosto rozhodující vliv na inflaci, naopak výrobní ceny měly podle tohoto odhadu jen asi 10 % vliv:
    s

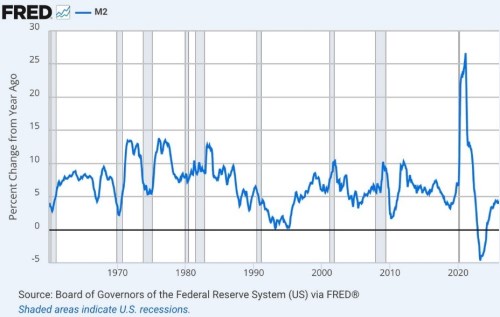
    Pan Sumner píše, že jej tato zjištění na jednu stranu těší. On sám totiž tvrdil, že rychlý růst nominálního HDP v letech 2021–2022 „silně naznačuje, že primárním problémem byla nadměrná agregátní poptávka, nikoli omezení na nabídkové straně“. Ale překvapuje ho, že ve zmíněné studii „našli jen málo důkazů o tom, že by důležitou roli hrála peněžní zásoba. Agregát M2 totiž vzrostl mezi únorem 2020 a únorem 2022 o 40 %, což je zdaleka nejrychlejší dvouletý růst v moderní historii“:
    a

    Pan Sumner dodává, že nepovažuje M2 za nejlepší ukazatel nastavení měnové politiky, spíše preferuje růst nominálního HDP. Každopádně přitom podle něj „ekonomové bohužel nikdy doopravdy nevyřešili problém identifikace (příčin inflace), a proto i v roce 2026 nadále diskutujeme o stejných otázkách, které byly sporné v 60. letech 20. století: jaký je relativní význam fiskální a měnové politiky“. K tomu ekonom píše víc a asi se k tomu zde ještě vrátím. Dnes zmíním, že z určitého pohledu se dá mluvit o tom, že monetární politika a postupy se dolaďují. Ale ta fiskální je ještě v době kamenné.

    Dalo by se namítnout, že i politika monetární má do dokonalosti daleko. Ale snad se shodneme právě na tom, že z hlediska cyklického nastavování (a nejen jej) je ve srovnání s fiskální politikou stále hodně vepředu (přirovnání v titulku*). Poukazuje na to mimo jiné právě ne tak vzdálené období, kdy v USA probíhala znatelné fiskální uvolnění. V době, kdy jej ekonomika mírně řečeno vůbec nepotřebovala. Jemnější, ale stále relevantní diskuse by se také mohla týkat doby, kdy byla, agregátní poptávka relativně utlumená a sazby byly mimořádně nízko. Proto mohlo být vhodné provádět nějaké výraznější investiční programy zaměřené na infrastrukturu. Ale ty přišly právě až v době, kdy již byl potenciál ekonomiky využíván více.

    Nakonec se v této diskusi monetární vs. fiskální dostaneme k tomu, že centrální banky jsou spravovány „nezávislými“ úředníky/odborníky, zatímco politika fiskální je v rukou politiků. Jsme tedy u tématu nejlepšího dosažitelného nastavení správy věcí veřejných, věcí společných. Což už je oblast, kde často dominuje celkový světonázor a pohled na to, jak to vlastně ve světě a v životě funguje.

    *Nabízí se samozřejmě otázka, co by byl monetární a popřípadě i fiskální novověk. K tomu někdy příště.


    Váš názor
    •  
      26.03.2026 14:10

      ...Každopádně přitom podle něj „ekonomové bohužel nikdy doopravdy nevyřešili problém identifikace (příčin inflace), a proto i v roce 2026... /// rovnice o jedné neznámé: agregát M2 = agregát M1 + termínované/ostatní vklady v obch.bankách /// Na fredu lze graf editovat i pro absolutní hodnoty nikoliv % a lze nalézt i graf pro M1. Za Sumnerem uvedené období 02-2020až 02-2022 vzrostl M2 z 15,4 na 21,6 čili o 6,2 jednotek, kdežto M1 vzrostl z 4,0 na 20,6 jednotek. Stačí vyzkoumat kde a proč se vzalo navíc oběživo 16,6 jednotek. Pak lze dopočítat, že 6,2 jednotek se promítlo na vkladech a zbylých 10,4 jednotek pomohlo ke zvýšení agregátní poptávky... z dané doby lze dohledat vícero úvah o faktoru inflačního očekávání spotřebitelem, jehož význam 4 pánové ocenili jako druhý nejvýznamnější po eráru.. /// Jak to a ono vlastně ve světě a v životě funguje: ad1) když institucionální investoři vstoupili na realitní trh v CZ, psalo se co to může způsobit. Hypotéky samy o sobě nyní problémem nejsou, jelikož je otáčejí povětšinou titíž a jedni solventní. Nicméně už se promítá efekt následování cen, když ten dominantní vlastník nájem zvedne a ostatní v lokalitě ho následují. ad2) covid s nedávnou inflací byly 2 černé labutě v rychlém sledu, investice v číně se změnily v divestice, vývoz vzácných surovin podléhá licencím, dovoz ropy a plynu podléhá sankcím nebo neočekávaným výkyvům cen stejně jako elektřina. Díky geopolitice ultrabohatí jedinci nemají do čeho investovat. AI je obrovským potenciálem, ale současně hrozbou postupně nahradit jedince co jsou příslušníky tzv.střední třídy. Největší výzvou bude školství, tam so to prováže s úzkostnými stavy, takže obrovským potenciálem by byli androidi se specializací psychoterapeut. Ovšem legislativně je to velmi sporné, vzhledem k průtahům samořiditelných aut na otevřených komunikacích. Prostě žádná legrace.
      Mudr.c
    Aktuální komentáře
    25.09.2026
    5:58Hodnotoví investoři přehodnocují své strategie. Růstové technologie přestávají být tabu  
    24.09.2026
    17:15V USA vedle sazeb rostou i rizikové prémie. Jaký dopad to má na hodnoty akcií?
    15:43Evropský monopol pod tlakem. Čína bere útokem výrobu speciálních plastových materiálů pro humanoidní roboty
    13:55Evropa doplácí na sázku na spotový LNG. Ceny plynu se letos více než zdvojnásobily  
    12:48Národní rozpočtová rada varuje: Česko může narazit na dluhovou brzdu už v roce 2034
    12:08PODCAST Analytický radar: CSG pod tlakem reputačních kauz. Fundamenty ale zůstávají silné  
    11:44Na tržní sentiment udeřil nečekaně silný výprodej dluhopisů, negativní trend se upevňuje  
    11:03Růst tržeb mmcité podporují blížící se volby. Výhled potvrzen
    10:39ČEZ OZ uzavřený investiční fond a. s.: Pololetní finanční zpráva 2026
    10:35Průměrný výnos globálního vládního dluhu se blíží 4 %, nejvýše od finanční krize 2008
    9:06Rozbřesk: Maďarsko udělalo první symbolický krok k euru, cíl je však daleko
    8:49Obchodní příměří USA a Číny pomáhá sentimentu. Trhy ale dál brzdí výprodej dluhopisů  
    8:24Doosan Škoda Power zvýšila v prvním pololetí EBITDA o téměř 40 procent. Výhled počítá s mírným růstem
    23.09.2026
    22:01Akcie i dluhopisy oslabily, obavy z inflace posílily růst výnosů  
    17:11Dochází k prudkému utažení globálních finančních podmínek. Jak se chovaly akcie v minulosti?
    14:43Dalio: AI přinese „zázračný“ růst produktivity, ale přiživí bublinu a prohloubí majetkovou nerovnost
    12:40Morgan Stanley vidí investiční příležitosti v Japonsku a Evropě
    11:37J&T ARCH INVESTMENTS SICAV, a.s.: Záznam z konference pro investory
    11:35Slibné zprávy o jednání drží ropu níž, zatímco akcie obchodují smíšeně  
    11:03SAB Finance a.s.: Plánované zasedání představenstva a návrh rozhodnutí o zvýšení zákl. kapitálu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Objednávky zboží dlouh. spotřeby, m/m
    16:00USA - Index spotř. důvěry Mich. university