Druhá polovina minulého týdne byla opět po nějaké době ve znamení šarády s názvem „zátěžové testy evropského bankovního sektoru“. Finanční média již od první poloviny týdne živila toto téma více než vydatně a ta skupinka klaunů na CNBC, která se nazývá moderátoři, od čtvrtka nemluvila už o ničem jiném.
Co si však pod slovním spojením „zátěžový test“ má představit obyčejný smrtelník? Obyvateli české kotliny možná na mysl vyvstane historický záběr tehdy nově dokončeného Nuselského mostu, na který najely desítky ruských tanků, a testovalo se, zda tuto „zátěž“ most vydrží. Nejde však o metodu nijak novou, podobně se mosty zkoušely již ve středověku. Snad jenom s tou vyjímkou, že tehdy se pod most pro jistotu přivázal i jeho stavitel. Pokud by stavba nevydržela, otázka smluvní pokuty by se vyřešila poměrně promptně. Nemluvě o tom, že motivace stavitelů udělat svoji práci pořádně byla v takovémto prostředí nastavena relativně vysoko.
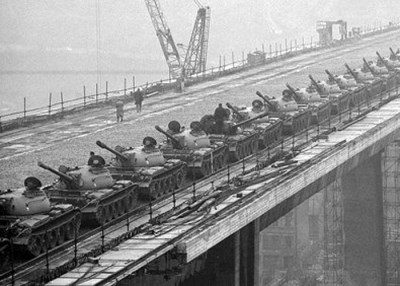
Jistě, banka není most a také metody řešení sporů z obchodního styku mírně pokročily, podstata však zůstává stejná. Principem současných zátěžových testů bylo zjistit, zda banky z pohledu své kapitálové struktury „ustojí“ případný další otřes, spojený zejména s neradostnou situací předlužených zemí eurozóny. Testováno bylo 90 systemicky nejdůležitějších (a současně největších) bank s tím, že 8 z nich těmito testy „neprošlo“. To je plných 8,9 %! Zcela logicky se tak krátce po začátku obchodování v pondělí trhy sesunuly výrazně níže s tím, že bankovní sektor byl na špici tohoto propadu. Kde je však zakopaný pes?
Prvním problémem je forma uvedených testů. Z definice musí jít pouze o teoretické simulace, které sice mohou předpokládat i ten nejhorší představitelný vývoj, ale realita bývá často diametrálně odlišná. Jak říká jedno přísloví – „Chcete-li pobaviti Boha, sdělte mu svoje plány“. Vzhledem k provázanosti současných finančních a bankovních systémů je pravděpodobné, že realita by nejspíše uvedené modelace co do rozsahu a zejména rychlosti výrazně předčila.
Druhým zádrhelem je rozsah testů. V tomto kole šlo o 90 největších bank, velká míra rizika je však nadále skryta v segmentu středně velkých bank, které velmi často fungovaly jako odkladiště „kreativně“ stvořených strukturovaných produktů. Jistě, mnoho z těchto bank již není mezi živými a mnohým poskytly pomocné ruce státy, riziko sektoru se tím však nijak výrazně nezmenšilo.
Třetím rizikem, které před několika dny explicitně pojmenoval šéf ECB J.- C. Trichet, je fakt, že národní státy EU na případnou další rozsáhlou pomoc svému bankovnímu sektoru prostě nemají peníze. Již nyní mnoho z nich balancuje své dluhy na hodně tenké hraně a případný mimořádný výdaj na sanaci bank ve velikosti srovnatelné s lety 2008-2009 by je z té hrany spolehlivě shodil.
Suma sumárum jsme se tak minulý pátek dozvěděli, že 81 velkých bank v rámci EU na tom snad není tak úplně špatně a o těch ostatních se radši zmiňovat nebudeme. Docela málo, ne?
Pozn.: Připraveno pro tištěnou verzi Lidových novin