Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Monetizace v eurozóně?

    Monetizace v eurozóně?

    18.01.2012 17:13
    Autor: Redakce, Patria.cz

    Pokud přesně definujeme monetizaci veřejného dluhu, pak jde o proces, kdy se veřejný dluh nahrazuje penězi. Stát (či centrální banka s ním provázaná) v tom případě vytváří peníze, za ně nakupuje veřejný dluh držený ekonomickými subjekty a následně tento dluh ničí. Solvence státu se tímto krokem zlepšuje, protože výše veřejného dluhu klesne.

    Současné nákupy veřejného dluhu Evropskou centrální bankou tuto definici nenaplňují. Veřejný dluh je sice zaplacený penězi, které vytvořila ECB, ta ho však drží ve své rozvaze. Navíc se ECB od členských států měnové unie liší – nejsou jedním subjektem. Ty musí nadále zajišťovat splácení dluhů včetně těch, které drží ECB. Jejich solvence se tak touto operací nezlepšuje. Nákupy dluhu ze strany ECB ale mohou zlepšit jejich likviditu.

    Zároveň nákupy ECB zvyšují riziko defaultu, kterému čelí ostatní investoři. ECB se totiž nechce podílet na plánech snížení hodnoty veřejného dluhu. To zvyšuje možné ztráty u ostatních investorů.

    Pokud by tedy v eurozóně probíhala skutečná monetizace, veřejný dluh by klesal a objem peněz by se zvyšoval. K tomu ale nedochází:
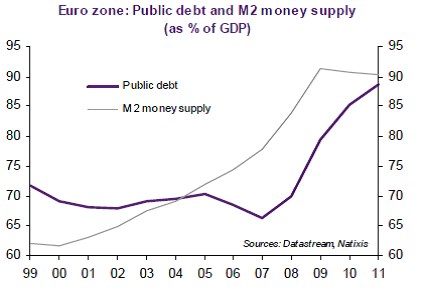
    monetizace

    Stejně tak by se v případě skutečné monetizace zlepšovala solvence jednotlivých zemí a klesalo by riziko defaultu. Nákupy ECB a zvětšování její rozvahy měly ten efekt, že zabránily propuknutí krize likvidity. Situaci ale ECB zhoršila v tom smyslu, že čím vyšší bude objem dluhu držený touto bankou, tím vyšší je riziko, které nesou zbylí investoři. Jen oni totiž budou vystaveni snižování hodnoty dluhu, ECB se týkat nebude.

    V tuto chvíli není jasné, jak bude situace na trzích s dluhopisy problematických zemí (Itálie a Španělsko) v letošním roce vypadat. ECB nechce s nákupy na sekundárním trhu pokračovat, banky a institucionální investoři v čistém vyjádření nenakupují, ale prodávají. A zdroje EFSF jsou velmi omezené. Na druhou stranu je ale jasné, že default jednoho z významných členů eurozóny, či její rozpad, je v podstatě nepředstavitelný. Výsledné ztráty by totiž měly destruktivní vliv na hodnotu aktiv zemí na severu unie. K tomu by se přidaly defaulty bank a pojišťoven.

    Můžeme si proto představit, že v první polovině roku se krize v eurozóně prohloubí, zhorší se problémy s financováním některých zemí, klesnou ceny rizikových aktiv a porostou ceny bezpečných aktiv. Poté bude zcela nezbytné krizi ukončit, což povede ke konvergenci cen aktiv a zejména výnosů dluhopisů zemí na severu a jihu eurozóny.

    (Zdroj: Natixis)


    Váš názor
    • Ako 1 z ďaľších alternatív...
      18.01.2012 22:55

      Tento napohľad dôležito pôsobiacim dojmom článok, ako taký -ALE nie dogmaticky jedinný možný môže byť, ale ... Jeho účinok na radového občana je odborný ale to je iné...Pre zdatného euroobčana zdanlivo popisný...pre odbornejší pohľad podľa stupňa poznania problematiky a dôsledku - u zdadtnejších - aj príči...Pre vyšší stupeň odbornosti podľa kategórie, eurooptimistický,europesimistický a euroskeptický...Ale pre skutočných politikov, a ešte viac pre skutočných banoexpertov - znalých politicko-odborných príčin a súvislostí v kontexte dôsledkov a retrokontinuity genézy predchádzajúcej stavu hodnotenia - napr. k rokom 2008-2012 - a to sú DEJINY...a nie len v dátumoch udalostí za roky dozadu a nielen od 1989, alebo 1969....Kto hľadá a chce - nájde, - 18.1.2012 aj retro....
      turcan
      • Re: Ako 1 z ďaľších alternatív...
        19.01.2012 8:32

        Hmm, deset minut života, které mi nikdo nevrátí ... pak jsem to vzdal.
        razit
    Aktuální komentáře
    20.11.2026
    22:01Další propady Nvidie a technologií  
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:30JP - CPI, y/y
    16:00USA - Index spotř. důvěry Mich. university