Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Proč Francie požaduje slabší euro a Německo je proti?

    Proč Francie požaduje slabší euro a Německo je proti?

    22.02.2013 12:53
    Autor: Redakce, Patria.cz

    Je jasné, že Francie by uvítala politiku, která by bránila posilování kurzu eura. Německo se ale staví jednoznačně proti takovému postupu. Jsou tyto rozdílné pozice racionální? Které země by ze slabšího eura těžily a které by naopak utrpěly ztráty? Odpověď závisí na velikosti exportů a importů, a to jak v celkovém vyjádření, tak co se týče obchodu se zeměmi mimo eurozónu. Dalším významným faktorem je tedy význam průmyslu a cenová elasticita objemu zahraničního obchodu. Pokud daná země nemá silnou průmyslovou bázi a její cenová elasticita zahraničního obchodu leží nízko, je pro ni lepší silnější euro. Naopak průmyslová země s vysokou cenovou elasticitou zahraničního obchodu by těžila ze slabšího eura.

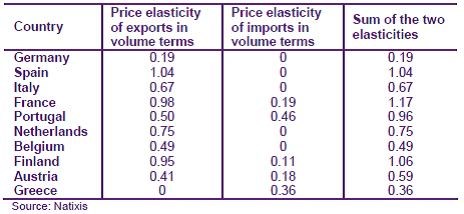
    Pohled na exporty a zejména exporty mimo eurozónu ukazuje, že oslabení eura by prospělo především Německu, Rakousku a Finsku. Země jako Španělsko, Francie a Portugalsko mají naopak relativně nižší exporty a průmyslovou bázi. Následující tabulka ukazuje odhadované cenové elasticity vývozů a dovozů u jednotlivých zemí eurozóny (třetí sloupec ukazuje součet těchto elasticit). 
     
    Nat

    Celková cenová elasticita zahraničního obchodu je tedy nejvyšší ve Španělsku, Francii, Portugalsku a Finsku. Průměrných hodnot dosahuje v Itálii, Nizozemí a Rakousku. Nízká je v Německu, Belgii a Řecku.

    V souhrnu tak můžeme říci, že slabší euro by nejvíce prospělo Finsku, Itálii, Nizozemí a Rakousku. Tyto země mají poměrně velkou průmyslovou bázi, vysoké exporty a vysoké elasticity zahraničního obchodu. Opak platí jednoznačně o Řecku a Belgii. Co se týče Německa, Francie, Španělska a Portugalska, jejich pozice není jednoznačná. Jak tedy vysvětlit rozdílné postoje Německa a Francie? Vysvětlení může spočívat v tom, že vlády těchto zemí se snaží zejména o podporu průmyslu a ne o podporu celkového produktu. Francie má totiž velmi vysokou cenovou elasticitu zahraničního obchodu a pro její průmysl by tedy mělo být slabší euro mnohem výhodnější než pro Německo s velice nízkou elasticitou.

     
    (Zdroj: Natixis)


    Čtěte více:

    Juncker: Euro je nebezpečně silné
    16.01.2013 9:51
    Posílení eura proti dolaru o více než 8 procent za poslední půl rok až...
    Hollande varuje před volatilitou eura. Eurozóna by prý měla mít společnou kurzovní politiku
    05.02.2013 13:44
    Státy eurozóny tolerují až příliš výrazné výkyvy kurzu eura, což evrop...
    Kypr nadále bez pomoci eurozóny. Tahanice o manipulaci s eurem pokračují
    12.02.2013 9:09
    Včerejší jednání ministrů financí eurozóny přineslo zklamání v podobě ...
    Svět v měnové válce? To jsou přehnané řeči, říká Draghi
    12.02.2013 17:28
    Prezident Evropské centrální banky (ECB) Mario Draghi odmítl myšlenku,...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.10.2026
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:33Týdenní výhled: Nepokoje ve Francii zvedají fiskální rizika. Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y