Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Investice jaké svět neviděl

    Investice jaké svět neviděl

    01.04.2015 17:15

    Po krizi nabraly na intenzitě diskuse o tom, čím jsou dnes vlastně kryty peníze. Ukazuje se, že nemalou část veřejnosti znepokojuje, že za penězi nestojí tvrdá aktiva typu zlata. Domáháme se toho, aby za nimi bylo něco, na co se dá sáhnout, protože to pak budí dojem stability a bezpečí. Jde o omyl – viz třeba dlouhodobý vývoj ceny zlata (nominální i reálný). Věnovat se dnes chci ale tomu, že hodně podobná diskuse by mohla intenzivně probíhat i u akcií a možná by byla relevantnější. Zde totiž dochází k velkému posunu, který se v rámci dennodenního informačního šumění téměř úplně ztrácí před očima. Čím jsou tedy dnes „kryty“ akcie?

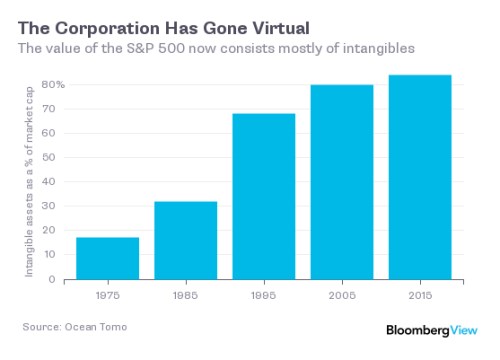
    Moderní peníze jsou v jádru věci kryty ekonomickou aktivitou a zdravím dané ekonomiky a podobně jsou akcie „kryty“ ekonomickou aktivitou dané firmy. Tj., jejich hodnota se odvíjí od toho, jaký tok hotovosti bude firma generovat. Tento princip je neměnný, v posledních desetiletích ale došlo k výrazné změně ve složení aktiv, které toto cash flow generují. V grafu je podíl nehmotných aktiv na celkové tržní kapitalizaci firem v indexu SPX. Rozdíl mezi rokem 1975 a 2015 je obrovský. Podle obrázku tvořila nehmotná aktiva v roce 1975 necelých 20 % kapitalizace, v roce 2015 už více než 80 %. K největšímu skoku přitom došlo mezi lety 1985 a 1995. Za posledních deset let už se situace naopak tolik nezměnila:
    investice jakou svet evidel.png

    Při pohledu na graf mě v první řadě napadlo, že jde trochu o míchání hrušek s jablky. Čísla jsou totiž poměrem položky aktiv k položce pasiv. Čistým měřítkem by byl poměr nehmotných aktiv na celkové hodnotě společnosti, tedy kapitalizaci a hodnotě dluhu. Jinak řečeno, čísla v grafu jsou ovlivněna i tím, jak se v čase měnila finanční páka firem (při stejných aktivech klesalo vlastní jmění). Ale přesto myslím, že základní sdělení je i tak jasné a nezpochybnitelné: Hodnota je stále více nehmatatelná – zisky a cash flow jsou stále více tvořeny tím, co umíme a ne tím, co nahmatáme (ono porovnání s tím, co dnes „kryje“ peníze je tak skutečně namístě).

    Korporace minulosti byly tvořeny hlavně stroji, budovami a tvrdými aktivy, dnes tomu je evidentně jinak – jejich hodnota je ve výzkumu a vývoji, značkách, know-how, software a dalších „intelektuálních“ aktivech. Překvapit by nás to vlastně nemělo, protože to v podstatě odpovídá tomu, jak se v saturovaných ekonomikách pohybujeme směrem od „tvrdých“ základních potřeb směrem nahoru. Obecně tento pohyb od tvrdého k měkkému vidíme všude kolem sebe a já jej považuji za přirozenou evoluci. Ta má mimo jiné za důsledek, že růst produktu by měl stále méně poškozovat životní prostředí, či by měl být stále méně komoditně a hlavně energeticky náročný. Růst produktu a korporátního sektoru vychýlený směrem k popsané nehmatatelnosti a měkotě „řeší“ více problémů najednou.

    Ne vždy je ale namístě radost – může totiž také existovat spojitost mezi výší nehmotných aktiv a monopolní silou výrobce, či odvětví. Hodnota těchoto nehmotných aktiv totiž někdy spočívá hlavně v tom, že firma si vytvořila segment na trhu a účinně brání vstupu jiných, aby mohla držet vyšší ceny a marže. Určit, co je její „spravedlivá“ odměna za riziko a snahu a co už je zneužívání zákazníka je složité a daleko za rámec tohoto příspěvku. Evidentním kandidátem na takovou firmu by byl třeba Microsoft, i když ani zde nemyslím, že by situace byla černobílá.

    Někdy se říká, že řemeslníka dělá vercajch. Ale je to pravda? Asi, ne. Dělá ho to, co umí, protože to se učil roky, zatímco vercajch sežene mnohem rychleji. A o tom je vše uvedené – roste množství toho, co umíme a odráží se to i na firmách (jejich aktivech) a akciovém trhu. Může se zdát, že se tam obchodují pohádkové „jitrnice, jaké svět neviděl“, ale v principu to tak není. I když někdy se nějaká taková jitrnice asi najde.


    Čtěte více:

    Parita eura k dolaru? Do konce tohoto roku
    01.04.2015 15:13
    Dolar neustále sílí a otázka parity eura k dolaru visí ve vzduchu již ...
    Technická analýza - support na libře zastavil náhlý propad, doji svíčka britskou měnu odrazila výše
    01.04.2015 15:19
    GBPUSD: Měnový pár se dnes pohybuje pod hladinou denního pivotu na 1,...
    Ruská ekonomika příjemně překvapila, namísto stagnace přišel růst
    01.04.2015 15:52
    Hrubý domácí produkt (dle předběžných údajů) se v posledním čtvrtletí ...

    Váš názor
    • Naštěstí jsem četl celý článek a ne jen
      06.04.2015 18:01

      zde ukázkový výtažek, jak je tady zvykem mnoha čtenářů, kteří potom na základě pár přečtených slov dělají závěry a chrlí zde svoje mimo mísu názory ...... "......tvrdých“ základních potřeb směrem nahoru. Obecně tento pohyb od tvrdého k měkkému vidíme všude kolem sebe a já jej považuji za přirozenou evoluci. Ta má mimo jiné za důsledek, že rust produktu by měl stále méně poškozovat životní prostředí, či by měl být stále méně komoditně .." jak může někdo, kdo si nepřečte celý takový článek vědet a komentovat vo co gous. Jeden by to mohl považovat i za článek z erotického magazinu. Za pozornost také stojí, že autor jako ilustraci použil jen kanadské mince a ne mix mezinárodních měn a už vůbec ne rublu. To by udělal náš president v rámci oslav našeho "osvobození" a k potěšení Putina.
      Zachariaš
    Aktuální komentáře
    28.10.2026
    21:55Microsoft předčil očekávání, překvapil i nižším kapitálovými výdaji
    21:31Alphabet zaostal za očekáváním Wall Street. Akcie klesají o osm procent
    21:03Akcie po rozhodnutí Fedu kolísaly, Oracle prudce posílil díky AI výhledu  
    19:21Fed ponechal sazby beze změny. Prosincové rozhodnutí zůstává otevřené
    16:30Preview výsledků Komerční banky: Čistý zisk klesne, pozornost investorů se bude soustředit na úvěrů a výnosy z poplatků  
    15:02Jak je pro akcie na stavena laťka pro příští rok? Odpověď není tak jasná, jak by se mohlo na první pohled zdát
    13:10Goldman Sachs: Riziková prémie na ropě je 27 dolarů, zlato půjde prudce nahoru
    11:25General Motors přejde na Nasdaq, bude první tradiční automobilkou na této burze
    10:50Dudley: Pokud by Fed tento týden sazby zvedl, zavládlo by ještě větší zmatení
    10:33Důvěra německých spotřebitelů v ekonomiku podle institutů dál klesá
    9:53Výrobce čipů SK Hynix zesedminásobil zisk, dál těží z poptávky po AI
    8:51Trh se soustředí na rozhodnutí Fedu a výsledky technologických gigantů, Evropa zahájí mírně negativně.  
    8:08Preview Microsoftu: středem zájmu Azure či tempo monetizace Copilotu
    27.10.2026
    21:11Wall Street sází na umělou inteligenci. Nasdaq rostl, Boeing čelil prudkému výprodeji  
    17:13Rozevírají se nůžky v pohledu na AI investice. O akciích jako opci na masivní úspěch se už nemluví
    16:03Vyšší sazby model SoFi nezlomily, výhled na rok 2027 překonal očekávání  
    15:34Analytický radar: Americké volby skončí patem. Účet vystaví dluhopisy
    15:15ČNB může v listopadu znovu zvýšit sazby, cyklus zpřísňování tím ale podle Seidlera nezačíná
    13:57Boeing se vrací k ziskovosti. Komerční letadla zůstávají slabinou, pomáhá obrana
    13:57UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2764457078

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - HDP, q/q a
    14:30USA - Nové žádosti o dávky v nezam.
    14:30USA - Výdaje na osobní spotřebu, m/m
    15:15EMU - Jednání ECB, depozitní sazba