Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Proč Wall Street tak sveřepě požaduje zvýšení sazeb?

    Proč Wall Street tak sveřepě požaduje zvýšení sazeb?

    19.10.2015 14:00
    Autor: Redakce, Patria.cz

    Ve známé sci-fi komedii „Stopařův průvodce galaxií“ najde superpočítač odpověď na otázku života, vesmíru a všeho dalšího. Tato odpověď zní „2“. Skutečně těžký úkol ale přichází, když má přijít na to, jak konkrétně zní otázka související s touto odpovědí. Někdy se mi zdá, že nulové sazby se tomu hodně podobají. Je tu řada ekonomů, politiků a manažerů velkých společností, kteří neustále požadují zvednutí sazeb. Tento krok by měl řešit všechno, počínaje hrozbou vysoké inflace přes nadměrné riskování na trzích až po nízkou návratnost, kterou dosahují střadatelé. Zvedání sazeb je jako kladivo, které si neustále hledá svůj hřebík.

    Někteří lidé se tak ptají, co ve skutečnosti stojí za neustálým dožadováním se vyšších sazeb. Volání po zvednutí sazeb zní nejhlasitěji z velkých bank a nabízí se tedy otázka, proč Wall Street tak strašně nenávidí uvolněnou monetární politiku. John Carney z Wall Street Journal se domnívá, že příčinou je vztah mezi sazbami a úrokovými maržemi (marže jsou rozdílem mezi sazbami z půjček, které banky poskytují a z půjček, kterými jsou financovány). Carney tvrdí, že nízké sazby po roce 2010 snížily marže o více než 27 %. Paul Krugman dokonce píše, že proti Fedu stojí malá skupina mocných bankéřů a příčinou jsou opět úrokové spready.

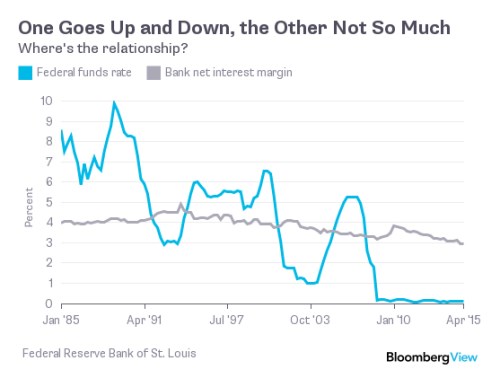
    Možná, že Krugmanova politická ekonomie je v jádru správná, ale nejsem si jistý, zda on a jemu podobní správně chápou vztah mezi sazbami a úrokovými maržemi. To, o čem hovoří, lze totiž v praxi jen těžko nalézt. Pokud se totiž podíváme na historický vývoj sazeb a čistých úrokových marží, žádný silný vztah nenajdeme:


    wall st.png


    Klíčová sazba Fedu klesá od počátku osmdesátých let, marže ale rostly až do poloviny devadesátých let. Po roce 1994 začal jejich pomalý, ale soustavný pokles, a ten trvá až do dneška. Během tohoto období se sazby výrazně měnily, spready na to ale příliš nereagovaly. Detailnější analýza by možná nějaký vztah objevila, avšak já ho nevidím. Navíc se nenabízí ani žádná dobrá teorie, která by vysvětlovala, proč by měly marže klesat spolu se sazbami. Krugman poukazuje na to, že depozitní sazby leží u nuly a pokud tedy klesají sazby z úvěrů, klesají i marže. Z toho ovšem není vůbec jasné, jak by bankám pomohlo utahování monetární politiky. Naopak by spíše zvýšilo jejich krátkodobé náklady. Pokud by navíc vedlo k ekonomickému ochlazení, podobně jako v osmdesátých letech, zisky bank by trpěly ještě více.

    Jestliže se tedy banky skutečně domnívají, že utahování monetární politiky jim zvýší ziskovost, neopírá se tento jejich názor o historický vývoj. Když Japonsko v roce 2006 přechodně zvýšilo sazby, bankám prostě pouze vzrostly náklady, k žádnému zvýšení ziskovosti nedošlo. Pravděpodobně bychom tak měli hledat jiné odpovědi na otázku, proč Wall Street tak intenzivně požaduje vyšší sazby. Jeden nápad mám: Možná, že vyšší sazby umožňují velkým investičním bankám zvyšovat poplatky týkající se investic.

    Autorem je ekonom Noah Smith.

    Zdroj: Bloomberg


    Čtěte více:

    Trading Contest 2015 - Výsledky druhého soutěžního kola: komodity
    19.10.2015 12:30
    Aktivita soutěžících se nadále zvyšuje a jsme rádi, že jsou k vidění z...
    Čínský HDP, jednání ECB, 3Q výsledky v USA i Evropě...týdenní výhled
    19.10.2015 11:00
    Týden začal zveřejněním sady čínských makrodat, která dohromady působí...
    Výsledky Morgan Stanley ve 3Q - výsledky nedosáhly očekávání; těžké období pro FICC; akcie ztrácí -5,45 %
    19.10.2015 13:10
    Banka Morgan Stanley právě dnes zveřejnila svoje výsledky za 3Q15. Ban...
    Zisk na akcii Halliburton ve 3Q předčil očekávání, tržby zklamaly
    19.10.2015 13:12
    Poskytovatel služeb v oblasti ropných polí Halliburton dnes před trhem...

    Váš názor
    • No
      19.10.2015 14:53

      nevím. Nejsem odborník, ale napadá mě psychologický účinek. Marže s úrokovými sazbami nemusí korelovat, ale pro drtivou většinu klientů bank je rozdíl, nabídnou-li jim banky účet s nulovým úrokem, nebo třeba s 2% úrokem. I když je to technicky skoro jedno, ale vede to k větší spořivosti a tedy k větší kapitálové základně bank pro poskytování půjček, což jim zisk jistě přináší. Není liž pravda.
      €-&-€
      • Re: No
        19.10.2015 16:09

        Domnívám se, že možné vysvětlení je toto: historicky nejnižší (téměř nulové) sazby v rozvinutých zemích jsou důsledkem vysokého zadlužení. Předluženým lidem už půjčovat nelze a ti zodpovědnější si půjčovat nechtějí. V takové situaci jsou i firmy opatrné při rozšiřování výroby, takže celkově klesá zájem o úvěry. Banky mají peněz dost (díky QE) a zájemců o úvěry málo, tudíž v důsledku konkurenčního boje nemohou chtít takové marže, jaké by si přály.
        Josef
    •  
      19.10.2015 14:03

      nie nahodou 42? :-D
      singerko
      •  
        19.10.2015 14:26

        To číslo ktoré je odpoveď na základnú otázku je "42" a vôbec .
        JOE SPRINGER
    Aktuální komentáře
    09.11.2026
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data