Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Evropa plná pozitiv a akciových jistot?

    Evropa plná pozitiv a akciových jistot?

    15.01.2016 17:45

    Do minulého roku vstupovali někteří investoři a analytici s úvahami o tom, že evropské akcie by si měly vést lépe než řada jejich kolegyní na vyspělých trzích. K tomuto názorovému proudu jsem od počátku patřil i já a i proto bych téma dnes rád aktualizoval.

    Příčinou onoho pozitivního pohledu na Starý kontinent byly jednak relativně nižší valuace, ale hlavně potenciál pro růst zisků. Ty se totiž stále nacházely hluboko pod předkrizovými maximy, zatímco v USA už jsou vysoko nad nimi. Pokud by tedy eurozóna procházela tradičním cyklem dohánějícím vývoj v USA, zisky by tu prudce rostly. A pokud by neklesalo PE, rostly by tak i ceny evropských akcií. K tomu přidejme politiku ECB a rovnice vychází jasně. Realita byla ovšem (samozřejmě) poněkud pestřejší. Podstatné ale je, zda je jádro popsaného investičního příběhu stále relevantní, či ne. Jinak řečeno, zda čelíme jen problému s načasováním, či v jádru pomýlené úvaze.

    Tématu se v jedné ze svých posledních úvah věnuje i Natixis. Jeho shrnutí celé věci je takové, že pro akcie v eurozóně hovoří fundament, ovšem proti stojí zhoršování ekonomické situace v USA, slábnoucí ekonomika Japonska a Číny, krize v zemích specializujících se na vývoz komodit a na EM obecně. Podle tohoto pohledu by tak měl v Evropě probíhat určitý souboj mezi fundamentem a sentimentem. První by měl tlačit ceny nahoru, druhý dolů.

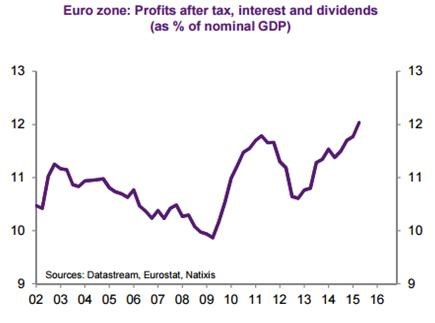
    Pozitivní protiargument k nastíněné tezi by mohl znít tak, že pokud na tom bude zbytek světa zle a na globálním trhu ale bude stále hodně likvidity, mohlo by to celé hrát Evropě do karet namísto toho, aby jí to uškodilo. Místo plošné averze k rizikovým aktivům by se totiž mohla projevit známá (a nutno říci že často také zrádná) honba za výnosy. Evropské akcie by se tak staly její „obětí“. Jelikož je ale jejich fundament zdravý, honba za výnosy by tu alespoň zpočátku dělala čistě dobrou práci. O obecném zdraví akciového fundamentu v Evropě pak svědčí třeba to, že zisky se skutečně pohybují pozitivním směrem:

    Akciové jistoty 1.jpg

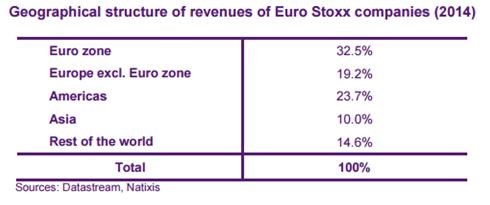
    Čekají nás tedy v eurozóně jen samá pozitiva a sociální, respektive akciové jistoty? Určitě ne. Onen můj protiargument vyžaduje, aby Evropa byla bezpečným přístavem podobně, jako USA. Do něj má ale stále poněkud daleko, takže evropská honba za výnosy vyvolaná globálním pesimismem nebude nic velkého. A Natixis navíc pravděpodobně podceňuje vývoj v rozvíjejících se zemích. Z následující tabulky vidíme, že 10 % tržeb firem z indexu EuroStoxx je generováno v Asii, u německých firem (které jsou asi hlavním lákadlem domácích investorů) je to více. Jen 32 % tržeb je generováno v samotné eurozóně.
    Akciové jistoty 2.jpg

    Právě potenciální problémy v rozvíjejících se zemích a zejména v Číně hrozí tím, že nebudou působit jen přes sentiment, ale i přímo přes fundament. Mohli bychom tvrdit, že nejde o žádnou černou labuť, jde naopak o opeřence dobře známého s peřím bílým jako sníh. Tudíž by už měl být odražen v cenách akcií. Což asi bude, to ale neznamená, že nyní tyto ceny budou růst. Udržitelný růst je pravděpodobně podmíněn tím, že tato labuť odletí, či se alespoň bude jasně připravovat k přesunu do jiných krajů. Což nám v případě Číny celý obrázek posouvá od evropského akciového optimismu ke znatelné zdrženlivosti.


    Čtěte více:

    Ropa už s třicítkou jen neflirtuje… Padá střemhlav dolů
    15.01.2016 12:27
    Ropa se na konci tohoto týdne řítí opět střemhlav dolů a propadá se ta...
    Stabilní kvartální čísla dnes akcie Wells Fargo neochrání
    15.01.2016 14:19
    Výsledky za poslední kvartál loňského roku dnes představila americká b...
    Citigroup výsledky mírně předčila očekávání, prostor pro zlepšení nadále zůstává
    15.01.2016 14:17
    Bankovní skupina Citigroup ve čtvrtém kvartále loňského roku hospodaři...

    Váš názor
    •  
      15.01.2016 18:31

      Bohužel stále funguje psychologický paradox který způsobuje to že vše negativní v Americe se musí promítnout i v Evropě. A tak jestli americké akcie klesají, musí ty evropské klesat dvakrát víc a když Amerika roste , pak Evropa roste polovičním tempem. A tento paradox je vydatně podporován negativními hodnoceními Evropy ze strany amerických ratingových agentur. Evropa se musí stát svépravnou a nezávislou na USA. A to je téměř nemožné.
      juniper
      • Evropa
        15.01.2016 18:43

        v dnešní podobě (byrokratické) exituje pár let, USA mnohem déle, nehledě na počet národů. Evropa je bohužel nemocné, slabé dítě...
        el mrcoch
    Aktuální komentáře
    19.11.2026
    16:01Historické IPO Anthropicu startuje. Akcie indikují růst o 20 procent nad emisní cenou
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent
    12:07Goldman Sachs: Býčí trh nekončí. AI už ale nebude táhnout akcie jako dosud  
    11:23Anthropic se postavil negativnímu sentimentu. Kdo bude silnější?  
    10:25Kdo nahradí Huanga? Nvidia oslovila šéfa Armu, který ve firmě už působil
    9:56IEA: Válka s Íránem narušila obchod s ropou a plynem nejvíce v historii
    9:06Rozbřesk: Česko pořád mezi premianty EU, inflace ale brzy vzroste
    8:39IPO Anthropicu, hledání nového CEO v Nvidii, snížený výhled Novartisu. Evropa otevře v plusu  
    8:27Rekordní IPO. Anthropic získal od investorů přes 107 miliard dolarů
    6:01ANT IPO: Co musí Anthropic splnit, aby zachránil AI trade?  
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  
    15:10Waller z Fedu volá po razantním zvýšení sazeb
    14:57Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2821764326 a XS2821774390
    14:06J.P. Morgan varuje před rekordními schodky. Veřejné finance vyspělých zemí čelí rostoucímu tlaku
    13:51Fidelity: Ani 6% výnos neznamená, že jsou americké dluhopisy výhodné  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Index filadelfského Fedu
    14:30USA - Nové žádosti o dávky v nezam.