Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Německý akciový diskont dosahuje extrémních hodnot. Známka obratu?

    Německý akciový diskont dosahuje extrémních hodnot. Známka obratu?

    26.09.2016 17:40

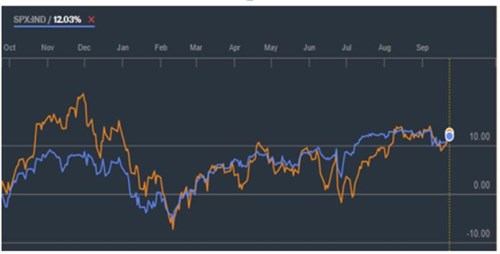
    Tento týden k nám mimo jiné dorazí řada nových dat z Německa (spotřebitelská důvěra, nezaměstnanost, maloobchodní tržby). Podle konsenzů a projekcí některých velkých bank se zdá, že německá ekonomika se stále nevydává jasně tím či oním směrem (i když poměrně optimistická Commerzbank hovoří o německém spotřebitelském boomu). Nejasnost směru je po předchozí rally charakteristická i na německém akciovém trhu (index DAX vyznačen oranžově):
    JS_clanek_pondeli

    Zdroj: Bloomberg

    Roční návratnost německých akcií je pak nyní zhruba na stejné úrovni jako u akcií v indexu SPX (viz první graf). Tento pohyb na hladině ale skrývá významné rozdíly, které jsou patrné až při pohledu pod ní. Ten nabízí druhý obrázek, ve kterém nalezneme vývoj rozdílu v PE německých a amerických akcií:


    JS_clanek_2 

    PE amerických akcií v indexu SPX si podle vývoje posledních měsíců našlo nové pásmo komfortu. Leží zhruba mezi hodnotami 16 – 17. Až do roku 2012 se přitom tyto akcie spokojily s hladinou kolem hodnoty 13, pak nastal postupný růst až na již zmíněné hodnoty, které jistě nelze považovat za konzervativní. Mimochodem, pokud by nastala valuační korekce na tuto předchozí hladinu, znamenalo by to oslabení trhu o cca 20 %.

    Z výše uvedeného grafu je zřejmé, že valuace německých akcií je dlouhodobě pod PE těch amerických. To samo o sobě nic neznamená, protože německý trh má jiné složení, jiný náklad kapitálu (jak kvůli onomu složení, tak kvůli makroekonomickým faktorům) a také jiný růstový výhled. Onen německý diskont je ale v čase poměrně proměnlivý, nejblíže k americkým akciím se německé valuace v posledních více než deseti letech dostaly v roce 2010. Pak se ale začaly plně projevovat cyklické a strukturální problémy evropské ekonomiky a diskont se postupně zvyšoval až na ještě nedávných cca 6 bodů.

    Přejít od tohoto objektivního popisu k hovorům o tom, že tento diskont představuje investiční příležitost, vyžaduje jediné. Musíme věřit, že pominou faktory, které za předchozím růstem diskontu stály (a stojí). Mezi ně můžeme na přední místa zařadit pokračující obavy z důsledků Brexitu (i když zatím se zase tolik neděje), ekonomické a institucionální problémy eurozóny (možná sama existence eura), zřejmě i uprchlickou krizi a v neposlední řadě čínskou hrozbu, protože Čína se stala jedním z klíčových destinací německých exportů. Jde tedy často o problémy, které jen tak nepominou. Na druhou stranu je z výše uvedeného zřejmé, že cenu za ně už německé akcie platí velkou a vývoj posledních týdnů ukazuje, že tato cena začíná klesat (viz druhý graf).


    Čtěte více:

    Dobrá a mylná poučení z největší bubliny všech dob
    26.09.2016 12:30
    Pokud začneme hovořit o tom, že dlouhodobé investování je jedním z dob...
    Rozbřesk – Mario Draghi startuje politické turné, ropa sleduje schůzku v Alžíru
    26.09.2016 9:33
    Šéf ECB Mario Draghi vyráží tento týden na politické turné. Navštíví B...
    Češi stále v dobré náladě
    26.09.2016 9:35
    Dobrá nálada české spotřebitele neopouští ani s odcházejícím létem. ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data