Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Funguje v Japonsku monetární stimulace? A proč ne?

    Funguje v Japonsku monetární stimulace? A proč ne?

    30.09.2016 16:30
    Autor: Redakce, Patria.cz

    Bank of Japan přišla před několika dny s novou fází monetárního programu, který je někdy nazýván Abenomií. Doufá, že tím podpoří ekonomický růst. Doposud se banka snažila o navýšení své rozvahy o 80 bilionů jenů ročně, a to s pomocí nákupu vládních dluhopisů. V menším měřítku nakupovala i jiná aktiva. Zmíněná nová fáze by měla zahrnovat také cílení výnosů desetiletých vládních dluhopisů na 0 %, přestřelení inflačního cíle ve výši 2 % a upuštění od předem stanoveného růstu monetární báze. Ta se tak bude vyvíjet v závislosti na tom, jak se daří přestřelovat inflační cíl. 

    Dosáhne tedy BoJ konečně vyššího tempa ekonomického růstu, nebo jde pouze o další pokračování japonské monetární noční můry? Podle mého názoru bychom neměli propadat přílišným nadějím. BoJ totiž nyní cíluje výnosy vládních dluhopisů na úrovni, na které by se nacházely i bez nového cíle. Globální výnosy dlouhodobě klesají a docházelo by k tomu i bez politiky BoJ. Jinak řečeno, přirozené sazby, které závisí na fundamentu, jdou níž a níž a politika BoJ je prostě jen odrazem tohoto faktu. 

    BoJ má navíc velký problém s důvěryhodností. Od počátku Abenomie vzrostla její rozvaha třikrát. Pokud by tento růst byl vnímán jako permanentní, cenová úroveň by za stejné období vzrostla rovněž třikrát, k tomu ale nemůže dojít. Populace totiž stárne, stále více závisí na pevných příjmech a vyšší inflace je tak politicky neprůchozí. Jinak řečeno, z hlediska politické ekonomie neexistuje podpora pro radikální změnu cenové úrovně. Růst báze je tak vnímán jako přechodný a nemůže mít potřebný dopad na ceny a inflaci. Pokud by byl naopak permanentní, zvedl by očekávání budoucí cenové úrovně a následně i současné výdaje domácností. 

    Dosavadní expanze rozvahy japonské centrální banky je tak vysoká, že ji veřejnost nemůže považovat za permanentní bez toho, aby nepřišla vysoká inflace. To v konečném důsledku znamená, že právě velikost této expanze podkopává její efektivitu a možnost dosažení vyšších nominálních výdajů a inflace. Je ale také nutno dodat, že Abenomii se určité zvýšení výdajů a inflace podařilo, i když se ani zdaleka neblíží daným cílům. Graf ukazuje vývoj nominálního produktu a je zřejmé, že současná politika BoJ byla mnohem úspěšnější než původní kvantitativní uvolňování:
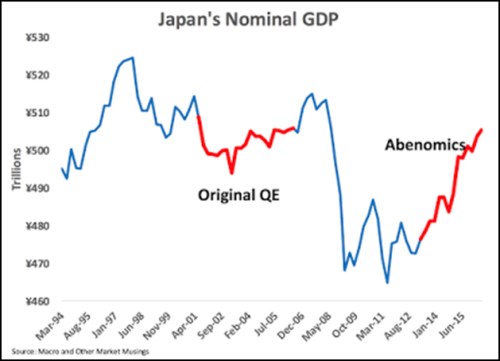
    s270916

    Trhy se z nově ohlášených změn politiky BoJ radují, ale stejně tak se radovaly, když v březnu 2016 ohlásila další stimulaci ECB. Euforie ovšem tehdy netrvala dlouho a nebude tomu tak ani v tomto případě. Podle mého názoru tedy Japonsko spíše směřuje do další fáze jeho monetární noční můry. 

    Autorem je ekonom David Beckworth.

    Zdroj: MacroMarketMusings


    Čtěte více:

    Dobrá a mylná poučení z největší bubliny všech dob
    26.09.2016 12:30
    Pokud začneme hovořit o tom, že dlouhodobé investování je jedním z dob...
    Týden na měnách: BoJ mění přístup k politice
    23.09.2016 17:11
    • Sazby Fedu beze změny, porostou pomaleji • Japonci se soustředí na ...
    Akcie v Asii mazaly ztráty, trhy sledovaly debatu Trumpa a Clintonové
    27.09.2016 8:38
    Akcie v Asii se dnes vzpamatovaly z pondělních ztrát a zamířily vzhůru...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    10.11.2026
    8:26Footshop a.s.: Oznámení o nákupu akcií osobou s řídicí pravomocí
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - CPI, y/y
    14:30USA - CPI, m/m