Z pěti akcií, které by dnes „kupoval Benjamin Graham“, jsou tři společnosti zabývající se ropnými vrty (viz předchozí příspěvek). Není divu – jako filtr pro výběr těchto titulů byl použit nízký poměr ceny akcie a její účetní hodnoty. A ten je právě u tohoto subsektoru stlačen hodně dolů kvůli nepřízni ropného trhu.
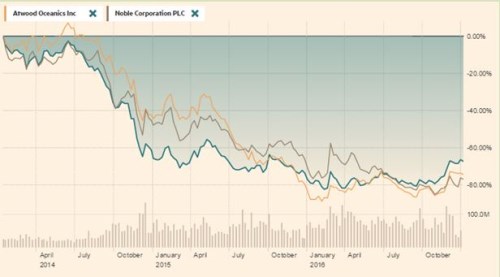
První obětí ropného útlumu, kterou filtr pasoval na Grahamova kandidáta, je společnost Transocean, o které jsem tu již hovořil na jaře roku 2015. To samé platí o Corporation, třetí do trojky je Atwood Oceanics. Prvním dvěma akciím jsem tehdy zrovna nefandil, a to nejen kvůli situaci na trhu s ropou, ale i kvůli jejich korporátním financím zaměřeným na pochybné uchlácholování akcionářů. Trh mi dlouho dával za pravdu, jen na konci minulého roku přišla minirally, která odráží obecný tržní posun ke známému „risk-on“. I tak je ale tříletá návratnost těchto titulů mezi mínus 70 – 80 %. Není proto divu, že poměr ceny těchto akcií a jejich účetní hodnoty se dostal na výjimečně nízké hodnoty.
Zdroj: FT
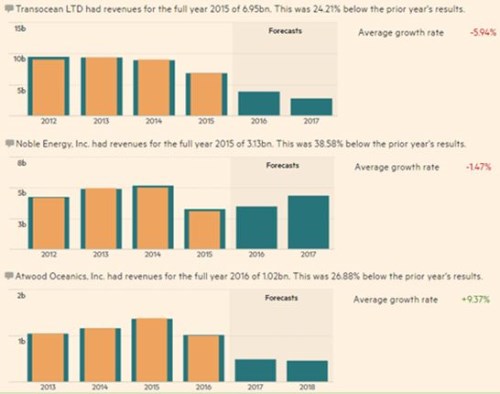
Transocean a Atwood výrazně zlepšují své volné cash flow, firmy se snaží snižovat svou dluhovou zátěž. Rozhodující je ale stále výhled – názor na to, zda na trhu s ropou dojde k udržitelnému obratu, či zda je ropný útlum dlouhodobým „novým normálem“. Investorům bych tak ohledně fundamentu rád ukázal konsenzuální projekce vývoje tržeb těchto tří společností. Je totiž pozoruhodné, že tato trojka nabízí oba extrémní scénáře: Od obratu směrem ke znatelnému růstu (Noble) po pokračující pád (Transocean a Atwood):
Zdroj: FT
O nějaké tradiční hodnotové investici bych v těchto případech určitě nehovořil. Je vlastně otázka, zda dnes na trhu vůbec lze o nějakých „grahamovských“ hodnotových investicích hovořit. Samozřejmě, že tu nalezneme mnoho akcií s velmi nízkými valuacemi. Podobně jako u výše popsané trojky ale nemusí jít o ukrývanou hodnotu, ale prostý obraz toho, že časy se změnily. Přinejmenším se tak dostáváme k tomu, že zadefinovat hodnotovou investici je vlastně velmi těžké a pouhé použití nízkých násobků nás může také dost dobře přivést k hodnotovým pastem, jak jsem zmiňoval minule.
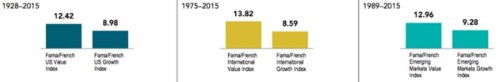
Přesto se můžeme ptát, jak si „hodnotové“ investice definované pouze na základě nízkých valuací obvykle vedou. V předchozím příspěvku jsem ukazoval graf několikaletého porovnání jejich návratnosti s jejich údajným protějškem – akciemi růstovými. Jak ale vypadá hodně dlouhodobý obrázek, a to na mezinárodní úrovni? Následovně:
Zdroj: Ben Carlson
První dva sloupce porovnávají návratnost hodnoty a růstu v USA, a to od roku 1928. Další dva porovnávají vývoj na mezinárodních trzích a poslední dva na trzích rozvíjejících se.
Poučení je jasné: Hodnota vítězí všude. Někdy se tak dokonce hovoří o hodnotové prémii, která by měla odrážet vyšší rizikovost této skupiny akcií. A pokud jsou skutečně rizikovější, nejde o žádný oběd zadarmo. Možná bychom měli místo o hodnotových investicích hovořit o potenciálně výnosnějších, ale také rizikovějších nízkonásobkových investicích.