Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Krugman: Růst moc zdravý není a docela to vypadá na bublinu

    Krugman: Růst moc zdravý není a docela to vypadá na bublinu

    31.01.2018 6:20
    Autor: Redakce, Patria.cz

    Paul Krugman podle svých slov čtvrtletním pohybům HDP velkou pozornost nevěnuje. Příčinou je jejich vysoká volatilita, ale také ještě jedna věc: „Tvrzení, že dobrá čísla v daném čtvrtletí nějakým způsobem potvrzují Trumpovo přesvědčení, že je schopen zajistit vysoký růst po celých nadcházejících deset let, jsou až příliš stupidní na to, abychom se o nich vůbec bavili,“ píše nobelista na svém blogu na New York Times. Ale dodává, že vývoj v minulém roce přece jen stojí za úvahu.

    „Jak poukazuje například ekonom Jason Furman, velká část z dosaženého 2,5% růstu je svou podstatou cyklická. To znamená, že ekonomika se přibližuje svému potenciálu a nedochází tedy k posunu v samotném potenciálu. U něj se zdá, že je mnohem blíže 1 % než 3 %, se kterými Trump a jeho lidé musí počítat, aby jim seděly jejich ekonomické plány,“ píše Krugman. 

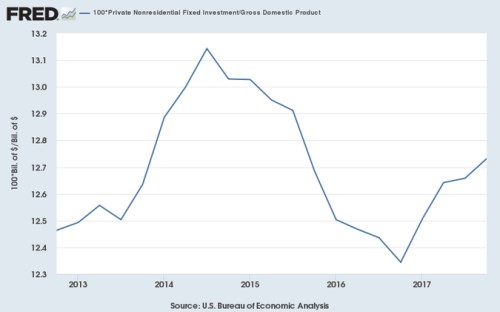
    A ekonom není nadšen ani z toho, jak vypadá ona cyklická složka oživení: „Expanze se při detailnějším pohledu nezdá být nějak mimořádně zdravá. Netáhne ji totiž síla investic, což je vidět z grafu, který popisuje vývoj poměru investic k produktu v posledních letech. Je zřejmá vysoká volatilita, která je do značné míry dána tím, jak se vyvíjejí investice do frakování. Ale o nějakých výjimečně vysokých investicích lze jen těžko hovořit.“
    001

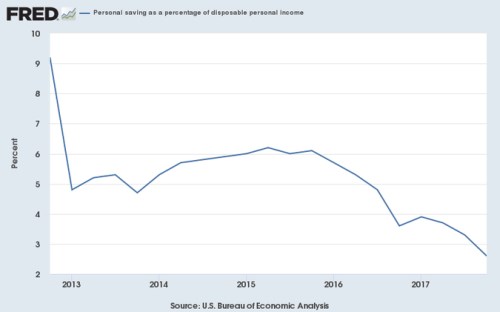
    Krugman poukazuje na to, že namísto oživení taženého investicemi probíhá boom tažený poklesem osobních úspor. Z druhého obrázku je vidět, že ty v poměru k disponibilním příjmům klesly na několikaletá minima, která byla podle ekonoma naposledy zaznamenána během předkrizových let:
    001

    Příčinou poklesu úspor může být podle ekonoma chování akciového trhu, který nyní „budí dojem bubliny mnohem více než před několika měsíci.“ Příčiny mohou být i jiné, ale „úspory každopádně nemohou klesat donekonečna a začínají být namístě obavy, zda to domácnosti opět nepřehánějí“. Krugman podle svých slov „nepredikuje další krizi“, protože současná situace nevypadá ani zdaleka tak špatně, jako tomu bylo během hypoteční bubliny. Přesto „tento růst moc zdravě nevypadá“.

    Zdroj: NYTimes


    Čtěte více:

    Investiční implikace demografického vývoje mohou hodně překvapit
    25.01.2018 19:11
    Poměr počtu lidí v produktivním věku k celkové populaci bude v budoucn...
    Německá podnikatelská nálada dle Ifo na rekordu. Co na to dnes ECB?
    25.01.2018 10:52
    Německá podnikatelská nálada, měřena indexem Ifo, vystoupala na histor...
    Jak lze investovat do blockchain technologie skrze ETF?
    25.01.2018 13:23
    Americká komise pro cenné papíry (SEC) minulý týden neformálně schváli...
    Okamžik pravdy pro japonskou centrální banku
    26.01.2018 6:41
    Japonská ekonomika se může pochlubit sedmi po sobě jdoucími čtvrtletím...
    Konec růstu materiálního blahobytu?
    26.01.2018 18:06
    Pokud dáme stranou ekonomické cykly, krize, monetární a fiskální pokus...

    Váš názor
    • Na akciích
      31.01.2018 9:50

      se zjevně tvoří bublina, která zákonitě dříve či později splaskne. Např. zde http://www.investicniweb.cz/dow-s-p-500-a-rok-s-trumpem/
      ZYX
    •  
      31.01.2018 9:02

      Krugman má v tomhle pravdu. je tady obrovská bublina a přijde recese, je to nevyhnutné. http://www.epshark.cz/clanek/127/blizi-se-ekonomicka-recese
      Martin Rubáš
      •  
        31.01.2018 9:21

        Nemáš pravdu...Nic tomu nenasvědčuje...
        MU
        • Odkud přijde: toť otázka!
          31.01.2018 9:58

          Konec oživení a růstu nastane, o tom nelze pochybovat. Růst z důvodu individuálního konzumu není schopen pokrýt náklady na investice do růstu produktivity. Otázka ovšem zní: která z bublin praskne první a která nejhlasitěji?
          Rudolf Strýc
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost