Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co je ještě horší než ignorování ekonomických problémů a nerovnováh?

    Co je ještě horší než ignorování ekonomických problémů a nerovnováh?

    24.09.2018 15:41

    Někdy tak přemýšlím, co je horší: Zavírat oči před evidentními problémy, nebo zase neustále trpět pocitem, že vše je špatně a varovat před dalšími krizemi a kdo ví čím ještě? Těžko říct, ale asi se shodneme na tom, že zdravé není ani jedno. Posun mezi těmito dvěma úchylkami se přitom podle všeho chová značně cyklicky: Zatímco před poslední krizí bylo pro většinu lidí až do posledního okamžiku vše v pořádku, po krizi se zase roztrhl pytel s predikcemi kolapsů. Nebo lépe řečeno: Podobné extrémy jsou jednou ze samotných příčin cyklu a v podstatě jde jen o variaci na známé přepínání mezi hamižností a strachem.

    Typická pokrizová úvaha na téma konečného dne zúčtování jde zhruba po následující ose: Krizi způsobila příliš uvolněná politika centrálních bank, z krize nás dostalo jen to, že byly podány extrémní monetární steroidy, což ale nemůže skončit jinak, než ještě větším problémy v budoucnu (třeba hypersupermegainflací, která je už deset let „za rohem“). Takový pohled nikomu neberu, ale mě osobně neuspokojuje, a to z mnoha důvodů. Jedním z nich je, že jak historie, tak například „pokusy na lidech“ ukazují jasnou věc: Bubliny a následné propady cen aktiv si lehce vytvoříme a vytváříme i bez podpory ze strany uvolněné politiky centrálních bank. Ta může vše přiživit, ale je také lehké se na ní vymlouvat. Pak jde jen o další variaci na téma „to všechno oni, my nic, my jen muzikant“. 

    Objevila se i řada absurdních úvah a výhrad – vzpomenout můžeme například na kritiku toho, že Fed sice prudce navyšuje svou rozvahu, ale nově vytvořené rezervy se nemění na bankovní úvěry a jen sedí v rozvahách bank. Problém s podobným tvrzením je „jen“ v tom, že objem rezerv vytvořených centrální bankou se nemůže změnit jinak, než zase jen politikou centrální banky. Jinak řečeno, rezervy zůstanou rezervami, ať již je nastartován úvěrový boom, či ne. 

    Ale vraťme se ještě k onomu údajnému monetárnímu dopingu. Pokud se zde nechceme stát obětí simplistických úvah, musíme si uvědomit, že to, zda jsou sazby „vysoko“, či „nízko“, musíme měřit relativně k něčemu. A naše historická zkušenost, či dokonce dojem, tu není tím nejlepším měřítkem. Následující graf ukazuje modře vývoj skutečných sazeb Fedu a to, kde by se měly pohybovat podle některých pravidel, včetně známého pravidla Taylorova a jeho upravené verze: 
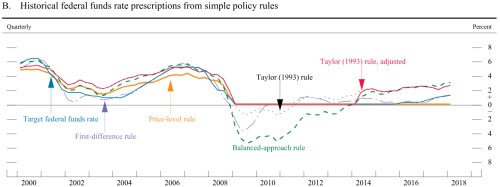
    001 

    Zdroj: Fed

    Druhý graf ukazuje rozsah odhadů takzvaných neutrálních sazeb. Tedy sazeb, které by měly být v daný okamžik v souladu s trendovým/udržitelným růstem:
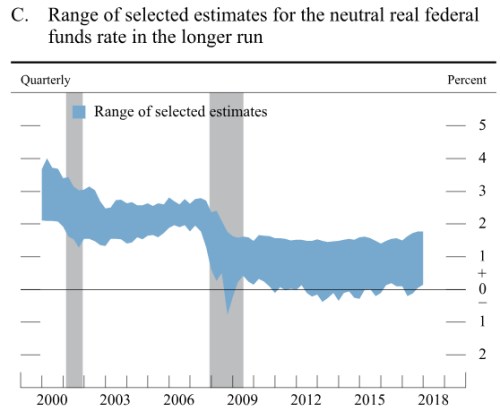
    001
    Zdroj: Fed

    Moje pointa je jednoduchá: I podle některých indikátorů a odhadů neutrálních sazeb můžeme tvrdit, že sazby byly/jsou přišli uvolněné a z tohoto pohledu by snad byl namístě i onen příměr k dopingu. Jenže marně pátrám v paměti, kdy jsem slyšel někoho hovořit v podobných termínech s tím, že tento pohled zakládá na nějakém relevantním srovnání sazeb třeba s jeho představou o výši sazeb neutrálních.

    Můžeme namítnout, že onen „doping“ se projevuje na finančních trzích (tj., pravidla založená na stavu reálné ekonomiky jsou zavádějící). Jenže to bychom museli někde vidět nějakou plošnou bublinu, extrémní valuace a pod. Podle mne je několik trhů, respektive segmentů našponovaných, ale o plošném extrému hovořit těžko. Čímž se nakonec trochu zacyklujeme, protože končíme u tvrzení „je/není tu doping, protože tu je/není bublina“. No, a někdy tak přemýšlím, co je horší: Zavírat oči před evidentními problémy, nebo zase neustále trpět pocitem, že vše je špatně, a varovat před dalšími krizemi a kdo ví čím ještě? 


    Čtěte více:

    Volnotržní argument proti daňovému soupeření
    22.09.2018 16:52
    Globální dostihy ve snižování sazeb firemních daní se v roce 2018 zry...
    Co brání evropským akciím v rozletu?
    21.09.2018 18:52
    Evropa byla v podstatě první větší trhlinou na mimořádně silném globál...
    Fidelity International: Vládní dluhopisy ovlivní geopolitická nejistota
    24.09.2018 6:02
    Americký FED bude muset v nadcházejícím období vybalancovat v souladu ...
    Nová Čína: USA zaváděním cel provozují obchodní šikanu
    24.09.2018 8:23
    Spojené státy se dopouštějí obchodní šikany a zaváděním opatření jako ...
    Celková důvěra v ekonomiku se v září mírně zvýšila
    24.09.2018 9:23
    Důvěra v českou ekonomiku v září dále rostla. Souhrnný indikátor důvěr...
    Avast – Zajištění růstu (Nová cílová cena a doporučení Patrie)
    24.09.2018 10:13
    Avastu se po uvedení na kapitálové trhy povedly jubilejní výsledky a o...
    Fúzí firem Barrick Gold a Randgold vznikne jednička v těžbě zlata
    24.09.2018 10:48
    Kanadská těžařská společnost Barrick Gold se dohodla na spojení s kon...
    Unipetrol bude mít v úterý derniéru na pražské burze
    24.09.2018 12:10
    S akciemi petrochemického holdingu Unipetrol se bude na pražské burze ...

    Váš názor
    •  
      24.09.2018 18:31

      no, nevím, já tedy nic pozitivního na kvantitativním uvolňováním nevidím.....výsledek této politiky je vidět na cenách nemovitostí, kvalitě výrobků.....pokud úroky budou nižší než inflace, kdo bude potom spořit....vlastně na co úspory.....centrální banky je natisknou..... a hurá, hlavně, že ekonomika šlape.....divný je to svět
      abc1
    Aktuální komentáře
    03.11.2026
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m