Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Natixis: Síla dolaru a problém s dluhy

    Natixis: Síla dolaru a problém s dluhy

    14.01.2020 10:48
    Autor: Redakce, Patria.cz

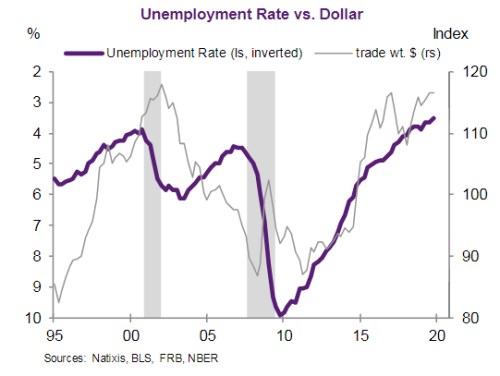
    Investiční banka Natixis si všímá toho, že nezaměstnanost v americké ekonomice klesla na 3,5 %, což je nejnižší úroveň za posledních padesát let. Historie přitom ukazuje, že existuje poměrně silný vztah mezi výší nezaměstnanosti a celkovou aktivitou. Zdá se tedy, že americký produkt by měl i nadále růst slušným tempem. Natixis se proto ptá, jaký to bude mít dopad na kurz dolaru a monetární politiku Fedu?

    Následující graf ukazuje, že mezi mírou nezaměstnanosti a kurzem dolaru ke koši měn existuje poměrně silná korelace. Pokud se nezaměstnanost drží nízko, dolar má tendenci posilovat, jestliže trh práce slábne, to samé platí o dolaru. Tento vztah by tedy podle analytiků banky napovídal, že „síla dolaru bude pravděpodobně přetrvávat“.
    001 

    Banka dodává, že v letošním roce se dá čekat oživení výrobního sektoru. To by samo o sobě mohlo zvednout inflační tlaky, ovšem do nich bude přes ceny dovozů promlouvat i kurz dolaru. A pokud bude mít americká měna onu tendenci udržet si svou sílu, neměly by celkové inflační tlaky být natolik silné, aby bránily Fedu v udržování monetární akomodace, míní Natixis. 

    Hlavní ekonom banky Patrick Artus pak v jiné analýze věnuje pozornost vývoji globálního zadlužení, které podle něj budí u mnohých obavy. Ty jsou namístě v případě, že „proti dluhům nestojí produktivní kapitál, který by umožňoval jejich splácení“. Pokud dluhy skutečně rostou rychleji než kapitál, může to být dáno tím, že financují zejména spotřebu. Nebo že dluhy při financování kapitálu hrají stále větší roli než vlastní jmění a akcie. 

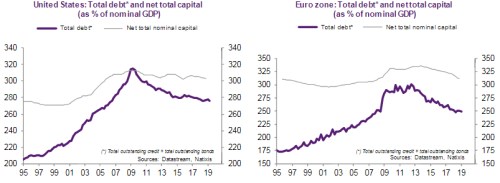
    Artus z tohoto pohledu hodnotí situaci ve vybraných ekonomikách a dochází k závěru, že v USA a v Evropě byla situace skutečně znepokojivá, a to až do roku 2008. V Číně, Japonsku a následně i na globální úrovni jsou pak obavy namístě dodnes. Následující dva grafy porovnávají vývoj celkových dluhů a kapitálu v USA a Evropě a dokazují, že do roku 2008 rostly dluhy rychlejším tempem a přibližovaly se úrovni výše kapitálu. Po roce 2008 ale nastal pokles dluhů, který mezeru mezi oběma proměnnými opět rozevírá.
    001 

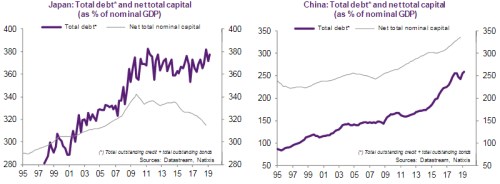
    Rozdílná je situace ve zmíněné Číně a Japonsku. Podle následujících obrázků již celkové dluhy v Japonsku leží vysoko a po dlouhou dobu převyšují kapitál. V Číně tomu tak není, ale tempo růstu dluhů převyšuje tempo růstu kapitálu a dluhy jej tak postupně dohání:
     001

    Zdroj: Natixis


    Čtěte více:

    Výhled Fidelity pro rok 2020: Hladké přistání, návrat výnosů
    09.01.2020 15:34
    Hlavními tématy roku 2020 budou inflace a udržitelnost. „Evropské eko...
    Saka: Spirála zkázy ve skutečnosti může být pozitivní externalitou
    09.01.2020 13:46
    Evropské banky byly kritizovány za to, jak jsou jejich aktiva vychýlen...
    Tesflix
    09.01.2020 17:54
    Na počátku minulého roku se (alespoň podle mého pocitu) na trhu vytvoř...
    Investiční okénko roku 2020
    10.01.2020 6:42
    Hodnocení právě uplynulého roku bylo silně ovlivněno děním v samém záv...
    Účet za brexit: 130 miliard liber, a pořád nekončíme
    10.01.2020 13:15
    Od osudového referenda v roce 2016 stál brexit britskou ekonomiku už 1...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    06.11.2026
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…
    16:52Bloomberg: Google kvůli AI riskuje příjmy z vyhledávání
    16:20Technologické akcie krvácí. AI výprodej nabírá na síle, investoři utíkají do tradičních sektorů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - Obchodní bilance - nár. pojetí, mld. Kč
    14:30USA - Míra nezaměstnanosti, s.a.
    14:30USA - Průměrná hodinová mzda, m/m
    14:30USA - Změna počtu prac. míst
    16:00USA - Index spotř. důvěry Mich. university