Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pandemie a žebříček investičních hodnot

    Pandemie a žebříček investičních hodnot

    07.05.2020 17:53

    Jak moc máme být soběstační ve výrobě některých potravin? Popřípadě ve výrobě některých produktů, léků a podobně? Podobné otázky si nyní klade asi řada lidí a já jsem se tu již párkrát věnoval tématu finančnímu, které má stejný základ: Jak moc bychom si měli cenit toho, když má firma velkou finanční flexibilitu? Oním společným základem je rozhodování se mezi maximalizací (zisků, spotřebitelského přebytku...) na straně jedné a flexibilitou (odolností, chcete-li) na straně druhé. Je například lepší, pokud nějaká firma vyplácí dividendy a provádí odkupy na hranu toho, co je udržitelné ve středních scénářích? Nebo pokud nevyplatí ani korunu, či dolar až do chvíle, kdy její rozvaha má šanci ustát i labutě jiných barev, než je bílá? Nová studie poskytuje určitou odpověď.

    Pokud bychom ve světle událostí posledních týdnů automaticky odpovídali, že lepší je ona výše zmíněná druhá možnost, mohli bychom se podle mne lehce mýlit. V tom, že nyní se může nadšeně hovořit o nutnosti flexibility, odolnosti, či dokonce o antifragilitě, ale máme své zkušenosti: Když se věci usadí, máme silnou tendenci vracet se tam, kde jsme byli před turbulencemi. Tato tendence je ale na druhou stranu stále funkcí toho, jakým šokem jsme předtím prošli, a velikost toho současného zatím neznáme. Každopádně, jak jsem zmínil, už se objevují první související studie a dnes bych se rád věnoval té s názvem „How valuable is financial flexibility when revenue stops? Evidence from the COVID-19 crisis“. Tedy „jakou hodnotu má finanční flexibilita, když příjmy padnou k nule“.

    Závěr studie je intuitivní a nepřekvapí: U firem s vyššími fixními náklady, a zejména pak u těch, které mají vyšší míru zadlužení, došlo kvůli pandemii k největšímu poklesu cen akcií a největšímu růstu CDS spreadů (tedy ceny rizika). Méně intuitivní je to, že podle studie se výše předchozích výplat dividend a odkupů tímto způsobem neprojevila. Což by podle mne znamenalo, že mezi výší této výplaty a finanční flexibilitou není přímá vazba. Tedy přesněji řečeno, že vysokou výplatu peněz akcionářům si dovolovaly většinou ty společnosti, které si ji skutečně mohly dovolit a u kterých nepoškodila výplata sílu rozvahy. To by bylo hezké.

    Nicméně studie dodává, že pokud by firmy s vysokou výplatou dividendy a odkupy dříve omezily, měly by nyní dost na to, aby bez vládní pomoci splatily své dlouhodobé dluhy. A to není žádný detail, minimálně z pohledu daňového poplatníka. Nepřekvapí pak asi, že podle vědců ze schválené vládní pomoci nejvíce těžily firmy s malou finanční flexibilitou. Studie obsahuje i dva grafy, první z nich porovnává návratnost akcií společností s dostupnými výsledky za fiskální rok 2019 (červeně), společností nejvíce dotčených COVID-19 a společností na všech trzích v USA. Onen zlom směrem nahoru přichází v době, kdy byla schválena ona vládní pomoc:

    flexibilita dividenda akcionáři výplata

    Zdroj: How valuable is financial flexibility when revenue stops? Evidence from the COVID-19 crisis

    Druhý graf obdobným způsobem porovnává vývoj CDS speadů:
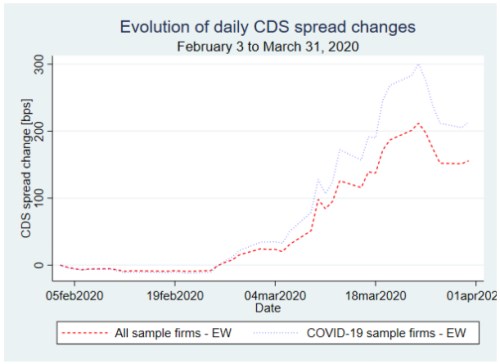
    flexibilita dividenda akcionáři výplata

    Zdroj: How valuable is financial flexibility when revenue stops? Evidence from the COVID-19 crisis

    Myslím, že výše zmíněné vyznívá ohledně toho, čeho by si investoři měli cenit, celkem jednoznačně. Stává se ale, že zatímco teorie i data hovoří celkem jasnou řečí, chování vypadá i přesto jinak. Nabízí se pak otázka, zda v historii už nebylo období, kdy si trh a firmy cenily své finanční flexibility mnohem více než v posledních letech či desetiletích. Popřípadě co vedlo k tomu, že se věci změnily? Odpověď první otázku je kladná, ale toto téma si nechám již na příště.


    Čtěte více:

    Odměňování akcionářů na pražské burze začíná. KB má dividendu schválenou, ČEZ to čeká
    26.04.2022 12:29
    Jak firmy s akciemi na prestižním trhu pražské burzy odmění svoje podí...
    Ohrozí cenová válka na ropě výplaty dividend ropných gigantů?
    18.03.2020 12:54
    Jak dlouho může trvat cenová válka na ropě mezi Saúdskou Arábií a Rusk...
    Lufthansa odstaví 95 procent letadel a nevyplatí dividendu
    19.03.2020 10:52
    Německé aerolinky Lufthansa jsou kvůli potížím spojeným s šířením koro...
    Nevyplácejte kvůli koronaviru dividendy, slyší firmy po celém světě
    30.03.2020 8:24
    Firmy prakticky v celém světě čelí tlaku, aby kvůli koronaviru prevent...
    Omlácené trhy ohrožují teď tuto investiční strategii: dividendové akcie
    09.04.2020 13:30
    Hluboký hospodářský propad vyvolaný nákazou Covid-19 ohrozil oblíbenou...
    Nový pohled na „dividendové“ akcie
    15.04.2020 18:32
    Nečeká se, že by firmy s vysokým tokem hotovosti v sektorech, jako jso...
    ČEZ navrhuje výplatu hrubé dividendy 34 korun na akcii
    14.04.2020 17:16
    Představenstvo tuzemské energetiky ČEZ na svém dnešním zasedání schvál...

    Váš názor
    • Bankovní socialismus FEDu
      08.05.2020 6:20

      Jelikož celosvětově, kromě muslimů ti si jedou pořád své, vstupujeme do bankovního socialismu, 1/budeme v setrvalé krizi - socialismu s pluralitní demokracií 2/krize teprve přijde, ovšem to už lidem nevysvětlíme 3/stane se jenom to, co se muselo stát, jakmile rakovina nemá už žádné požíratelné buňky selhávají orgány a nastáva smrt pacienta. Myslím, že s včerejšího Rusnokova výrazu tváře to bylo více než patrné. Nikdo neví co s tím, když to nevyjde - masivní podpora firem k ničemu nevyjde. Připojení muslimského světa se nezdařilo a kapitál narazil na dno. Američané se v tom budou muset naučit žít a jejich politruci jim to budou muset vysvětlit. Posledním krokem jak oživit kapitalismus je vždy válka. Teď budeme betonovat a stavět, aby za pár let již nebylo co :-). Dluhy zruší, škrtne příští generace, protože na ně bude alergická a staří stratégové, kteří žili z ideologií a studené války budou po smrti.
      rob
    Aktuální komentáře
    28.09.2026
    6:07PODCAST MakroMixér: Automobilky pod tlakem, rozpočet bez priorit. Co podle Bohdana Wojnara brzdí Česko?
    27.09.2026
    8:36Víkendář: Baron o pravém času na nákup Tesly a cestě od Starlinku po Starmind
    26.09.2026
    8:32Víkendář: Pokud na trhu vládnou optimisté, je dobré být opatrnější. Výjimečnost v investování nestojí na algoritmech
    25.09.2026
    22:01Wall Street uzavřela týden v zeleném  
    17:03Efekt inflační ruky
    15:17Bizarní tlak na americkou centrální banku a přehnaná očekávání trhů
    14:58Fitch: Návrh rozpočtu České republiky zvyšuje nejistotu ohledně konsolidace
    14:13Pale Fire Financing a.s.: Pololetní finanční zpráva k 30.06.2026
    13:41Průlom na akciích Mety: v září vzrostly o 36 procent, tržní hodnota společnosti míří ke dvěma bilionům dolarů
    13:33Inspirace Palantirem: Anthropic chce po vstupu na burzu udržet řízení v rukou zakladatelů
    12:50SAB Finance a.s.: Rozhodnutí představenstva společnosti o zvýšení základního kapitálu upisováním nových akcií na majitele v zaknihované podobě
    12:06Dluhopisy znovu lákají investory. Výnosy na maximech otevírají zajímavé příležitosti
    12:05RMS Mezzanine, a.s.: Konsolidovaná pololetní zpráva společnosti za rok 2026
    11:25Souboj o šéfa ECB začíná. Předčasný odchod Schnabelové urychluje boj o vedení eurozóny
    10:53Spekulace o Íránu přinášejí trhům během pátku zklidnění  
    10:30Perly týdne: "Bezpečné" kybernetické útoky od AI a Meta zpátky ve hře
    9:05Rozbřesk: Hybridy jako zkouška obchodních vztahů EU s Čínou
    8:53Primoco UAV SE: Oznámení o transakci osoby s řídicí pravomocí dle čl. 19 nařízení MAR
    8:47KKCG Financing a.s.: Pololetní finanční zpráva k 30.6.2026
    8:47Dluhopisové trhy zůstávají pod tlakem a investoři sledují jednání mezi Trumpem a Si  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data