Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dluhy a „kritická“ hranice 100 % HDP

    Dluhy a „kritická“ hranice 100 % HDP

    31.07.2020 17:20

    Michael Pettis nedávno poukazoval na to, že rostoucí příjmová nerovnost může vést k růstu celkových úspor, protože bohatší lidé už z každé další koruny/dolaru/libry příjmů nespotřebují tolik, jako lidé s nižšími příjmy. To je celkem známá teze, ale pan Pettis k ní dodává jednu podstatnou věc. Té bych se dnes chtěl věnovat spolu s úzce související „bájnou“ hranicí dluhů v poměru k HDP na 100 %.

    Pokud by se bohatší část společnosti pokoušela více spořit a nikdo její úspory nerecykloval zpět do výdajů, nastal by ekonomický útlum a vyšší nezaměstnanost. Ona recyklace by pak mohla probíhat v principu trojím způsobem. Za prvé, přes investice (financované dluhy, či akciemi). To by z určitého pohledu byl ideál, protože investice by jednak eliminovaly poptávkový deficit vyvolaný úsporami bohatých a také by zvyšovaly potenciál ekonomiky. Jenže jak poukazuje pan Pettis, data zrovna neukazují, že by k něčemu takovému docházelo. Spíše naopak.

    Druhou recyklační „volbou“ jsou vyšší dluhy domácností (tj. těch, které nedisponují miliony, či miliardami). Jinak řečeno, tyto domácnosti by si od bohatší menšinové části společnosti půjčovaly její přebytky/zamýšlené úspory a přeměňovaly by je na své výdaje. Ekonomika by nepadala do útlumu, nezaměstnanost nerostla, ale zvyšoval by se objem pohledávek bohatých za chudými (objem závazků chudší části společnosti). Tento mechanismus dost možná probíhá ve velkém v USA a podle mne jej může výrazně podporovat kultura „pokud soused, tak já také“. Jinak řečeno, pokud společnost žije tím, jak se mají miliardáři a snaží se je ve všem za každou cenu dohnat, vede to k tomu, že se u miliardářů zadlužuje. 

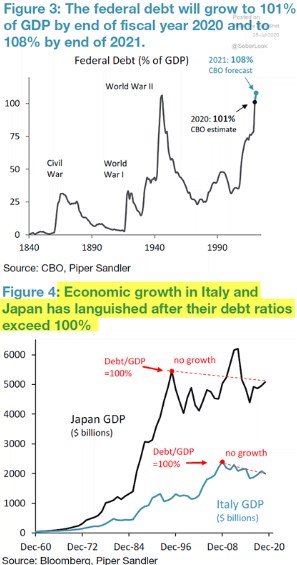
    Třetí recyklační možností jsou ony vládní deficity a dluhy – od bohatých si nepůjčují domácností, ale vláda. Nyní se podívejme na následující dva grafy, které souvisí s onou v úvodu zmíněnou hranicí vládních dluhů na 100 % HDP. První konkrétně ukazuje vývoj dluhů americké federální vlády. Druhý ukazuje vývoj japonského a italského produktu v čase a vyznačeny jsou body, kdy tam vládní dluhy dosáhly 100 % HDP. Implikace druhého grafu je jednoduchá: Po dosažení této dluhové hranice začne růst trpět.  První graf dodává, že v USA je tato hranice velmi blízko. Pokud to dáme vše dohromady, tak rostoucí příjmová nerovnost může výrazně přispívat k růstu dluhů, včetně těch vládních. A ty se minimálně v USA dostávají na úrovně, kdy samy o sobě tlumí ekonomický růst.
    dluh hdp

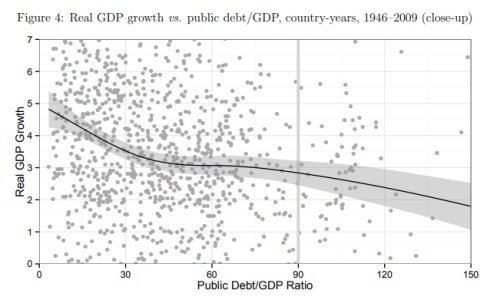
    Jak je to se spolehlivostí oněch 100 % HDP? Podobný příběh jako uvedené grafy jsou vyprávěny minimálně od roku 2010, kdy se objevila dnes již velmi známá studie z díly Reinhart – Rogoff. Ta tvrdila, že kritická hranice vládních dluhů je někde kolem 90 % HDP a možná měla i významný dopad na to, jak byla v té době nastavena ekonomická politika. Záhy ale byla studie zpochybňována a třeba taková „Does High Public Debt Consistently Stifle Economic Growth? A Critique of Reinhart and Rogoff“ došla na stejných datech k úplně jiným závěrům. Thomas Herndon, Michael Ash a Robert Pollin v ní tvrdí, že po překročení hranice vládních dluhů k HDP ve výši 90 % není růst HDP v průměru pod nulou, jak tvrdí R&R, ale dosahuje 2,2 %. A celkově oněch 90 % nepředstavuje žádný pozorovatelný zlom. Posoudit můžeme i z následujícího obrázku:
    dluh hdp 

    K podobnému závěru jako R&R ale zase došla v roce 2010 i ECB, která ve své studii zmiňovala důležitou úroveň dluhů k HDP na 90 – 100 % (s tím, že problémy mohou nastávat už kolem 80 %). A výzkumníci z ECB dodávali, že dluhy se po dosažení této hranici mohou negativně podepisovat na HDP kvůli jejich dopadu na celkovou produktivitu faktorů, veřejné investice, úspory soukromého sektoru a sazby.

    Suma sumárum: Příjmová nerovnost (v USA tedy obrovské bohatství 1 % společnosti relativně k jejímu zbytku*) má pravděpodobně své dopady i tam, kde bychom je na první pohled nemuseli hledat. A měli bychom o ní kvůli výše uvedenému asi uvažovat i ve vztahu k tomu, že dluhy mohou od určité výše samy o sobě tlumit ekonomickou aktivitu. Na druhou stranu je ale dobré mít určitý odstup od (minimálně) dvou věcí: Za prvé, od grafů typu prvních dvou, které celý vtah mezi dluhy a HDP zjednodušují asi až příliš (i kdyby tu byla silná korelace, není jasná kauzalita...). Za druhé, není dobré zaměňovat analýzu (o kterou jsem se pokusil) s emocemi a odsudky – zde zejména ve vztahu k oné nerovnosti v bohatství. 


    Čtěte více:

    Goldman Sachs: Dolar by mohl přijít o status světové rezervní měny
    31.07.2020 16:49
    Pozice dolaru jako světové rezervní měny začíná být v ohrožení, domnív...
    Vyvolená pětice akcií a sušenky v recesi
    30.07.2020 18:16
    Dirk Van de Put, který stojí v v čele společnosti Mondelez Internation...
    Ekonomika EU v druhém čtvrtletí klesla o rekordních 11,9 procenta
    31.07.2020 12:12
    Ekonomika Evropské unie zaznamenala ve druhém čtvrtletí rekordní propa...
    Perly týdne: Utržená cena zlata, pokles dolaru a u nás pracovní trh horší než před krizí
    31.07.2020 14:42
    Ve světě… Utržená cena zlata: Jedním z hlavních tahounů ceny zlata ...
    Der Spiegel: Institut Ifo zlepšil výhled německé ekonomiky
    31.07.2020 15:28
    Německá ekonomika si letos povede lépe, než předpokládaly prognózy z p...

    Váš názor
    • Proč
      31.07.2020 21:53

      Šetří proto aby s tím pak něco zaplatili. Každý šetří a utrácí v různém období. No s tím útlumem. Co třeba že normální lidi už nevládnou překonávat zákazy a platit ekologické bláznoviny? Šikana drzých státních zaměstnanců a aktivistů tvoření potlačuje Japonsko HDP na hlavu polovině 90 let cca 40 tis. 2019 50 tis. to mi nepřipadá jako nerůst. Nehledě že je to špatný příklad. Jap. od 90 let střídá krize, katastrofa krize katastrofa krize což třeba od války měli snad jen jedny obrovské záplavy do 90 let. Když staví infrastrukturu co pár let která normálně jinde vydrží desítky se musí projevit na výdajích. Teď po záplavách ukazovali na videu smetené mosty které byli staré 2, 6, 8 let.
      HenryFord
      • Re: Proč
        02.08.2020 19:42

        Mně přijde že Brusel ( mamá Angelka a stréc Macron) zmarnili EU ekonomiku do té míry, že fakt neví co s tím. Chytří Britové odešli, trochu méně odvážná V4 se brání šílený projektům EU ale celkově nepomůže nic. A proto se bude tisknout, rozhazovat aby až to fakt praskne, budou ukazovat prstem na ceny nesmyslných sociálních či zelených či jiných projektů...
        Čert
        •  
          02.08.2020 20:45

          A není třeba amerika zadlužená více??
          Velkamedvědice
      • Re: Proč
        02.08.2020 10:39

        Udělají cokoliv, aby nás zadlužili...
        Tarzan
    Aktuální komentáře
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi
    13:25Meta: Reklamní stroj nadále financuje útok na špičku AI, účet ale začíná být opravdu velký  
    13:02Spotify dál roste, reklama ale zůstává slabinou. Audioknihy mají být dalším motorem

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data