Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Natixis: K potřebné proticyklické politice mají vyspělé země daleko

    Natixis: K potřebné proticyklické politice mají vyspělé země daleko

    04.02.2021 10:51
    Autor: Redakce, Patria.cz

    Bylo by přínosné, kdyby ekonomická politika vyspělých zemí byla proticyklická. Tedy kdyby během recese podporovala ekonomickou aktivitu a naopak. Takové přání vyjadřuje na začátku jedné ze svých posledních analýz hlavní ekonom francouzské investiční banky Natixis Patrick Artus. Dodává a na praktických příkladech ukazuje, že realita je ovšem odlišná.

    Artus míní, že fiskální i monetární politika musí být plně proticyklická. To znamená, že nestačí jen stimulovat v době recese, ale k tomu je nutné utahování v době, kdy ekonomika prochází boomem. Pokud k tomu nedochází, nese to například neustálý růst vládního zadlužení. Fiskální a monetární politika ale není zdaleka vším, co na ekonomiku může působit procyklicky namísto toho, aby docházelo k tlumení cyklu.

    Ekonom poukazuje na regulaci bankovního sektoru, konkrétně na kapitálové požadavky. Během recese či ekonomického útlumu totiž dochází k většímu počtu bankrotů, roste objem nesplácených a nekvalitních úvěrů, což má negativní dopad na bankovní kapitál. A následně na úvěrovou nabídku, což je vyloženě procyklický faktor. Artus k tomu dodává, že v roce 2020 byl tento jev eliminován vládními zárukami úvěrů.

    S podobným efektem se setkávají institucionální investoři v případě, že čelí požadavkům na výši kapitálu. I oni totiž realizují během recese ztráty, což snižuje jejich kapitál a následně jejich schopnost a ochotu kupovat a držet riziková aktiva. Ve výsledku je tak regulační požadavky nutí chovat se procyklicky. K tomu Artus míní, že ve většině vyspělých zemí (mimo USA a Kanadu) nefunguje proticyklicky ani výše podpory v nezaměstnanosti.

    Ekonom tedy uzavírá svou úvahu s tím, že zatímco by bylo žádoucí, aby celková ekonomická politika vyspělých zemí vyhlazovala cyklus, realita je tomu vzdálená. Platí to o fiskální a monetární politice, regulaci bank a finančního sektoru i podpory v nezaměstnanosti. Občas sice vlády zasáhnou na ad hoc bázi tak, jako tomu bylo v případě zmíněných úvěrových garancí. Nicméně namístě by bylo systematické řešení.

    Artus ve své analýze ukazuje i následující dva grafy. První z nich popisuje vývoj nezaměstnanosti jako ukazatele fáze ekonomického cyklu a vývoj rozpočtových deficitů vyspělých zemí jako ukazatele míry uvolněnosti fiskální politiky:
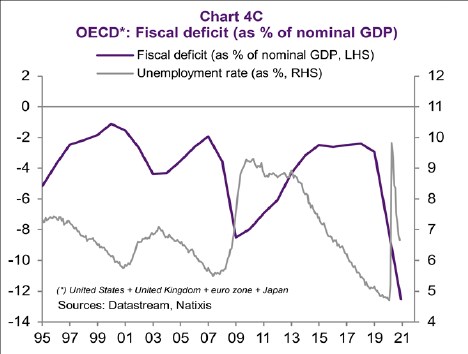
    Artus ekonomika proticyklická recese
    Zdroj: Natixis

    Druhý obrázek srovnává opět vývoj nezaměstnanosti, ale tentokrát s výší sazeb centrálních bank zemí OECD:
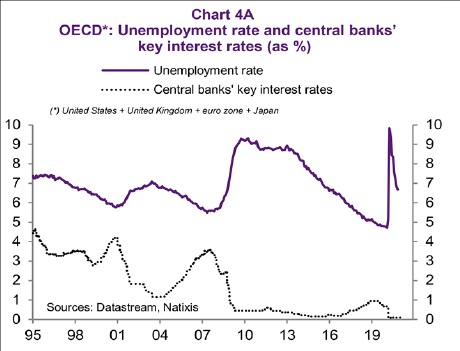
    Artus ekonomika proticyklická nezaměstnanost
    Zdroj: Natixis


    Čtěte více:

    Natixis: Kdy monetizovaná fiskální politika narazí na své hranice?
    19.10.2020 13:58
    Francouzská investiční banka Natixis v jedné ze svých posledních analý...
    Nový velký cyklus a jedna výjimečná akcie
    27.10.2020 18:00
    Dnes trochu o jednom velkém akciovém cyklu a malé společnosti, která u...
    Yeyati: Potřebujeme globální proticyklický fond
    13.11.2020 11:14
    Během globální krize se kapitál obvykle stahuje ze zemí, které jej v t...
    Vláda by se měla chovat jako... vláda
    23.11.2020 17:48
    Brookings Institute přišel s odhadem toho, jak rozpočty americké vlády...
    „Ničení“ akciové hodnoty a paradox moderního investora
    03.12.2020 17:57
    Anita Balchandani je partnerkou v McKinsey & Co. a na Bloomberg Market...

    Váš názor
    •  
      04.02.2021 13:49

      Utahování fiskální a monetární politiky je taky procyklické, protože urychluje příchod sestupné fáze cyklu. Proticyklická je pouze expanzivní fiskální politika, která tlumí tempo sestupné fáze brání příliš vysokému propadu a zkracuje dobu setrvání v sestupné fázi.
      Richard Fuld
    Aktuální komentáře
    21.11.2026
    9:37Víkendář: Pokud nebude AI spotřebovávat veškerý kyslík v místnosti, zbude ho více pro ostatní
    20.11.2026
    22:01Další propady Nvidie a technologií  
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data