Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Vláda by se měla chovat jako... vláda

    Vláda by se měla chovat jako... vláda

    23.11.2020 17:48

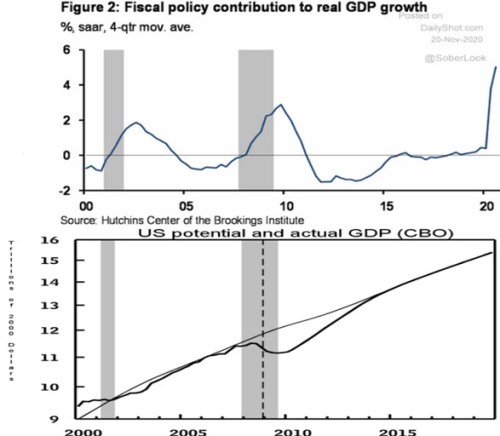
    Brookings Institute přišel s odhadem toho, jak rozpočty americké vlády působily po roce 2000 na americké hospodářství – zda jej v celku brzdily, či naopak stimulovaly. Ideálně by první možnost měla nastat v době boomu, kdy má ekonomika tendenci se přepalovat. A druhá zase během útlumu či recese. To vše v celku tak, aby se nezvyšovaly vládní dluhy. Jaká je praxe? 

    Onen dopad fiskální politiky v USA je zobrazen v prvním grafu, který vyloženě vybízel k tomu najít graf s produkční mezerou. Motivace je jasná a byla naznačena v úvodu: Pokud se ekonomika přepaluje, nejsou volné zdroje a rostou nerovnováhy, vláda může a snad by i měla šlapat na brzdy. To znamená, že by měla spořit a eliminovat tak výdajový boom domácností (a splácet své dluhy, či dokonce akumulovat aktiva). Pokud je ekonomika naopak v recesi, či útlumu, vláda by měla své výdaje zvýšit a jít proti chování soukromých subjektů, které navyšují své úspory (hovoříme o poptávkovém útlumu).

    Druhý graf konkrétně ukazuje vývoj produktu potenciálního (čeho je hospodářství schopno bez přepalování) a čeho skutečně dosáhla. Takže: Před recesí roku 2001 se přepalovala a fiskální politika brzdila. S následným pádem pod potenciál začala fiskální politika stimulovat a skončila v podstatě v době, kdy se produkt vrátil na potenciál. S nástupem následující recese se fiskální politika opět uvolnila a pokud dáme stranou přesné načasování a úvahy o ideální míře stimulace, šlo vše doposud v principu tak, jak má:
    Jiří Soustružník Vláda se má chovat jako vláda

    Někdy v roce 2012 se fiskální politika ale překlopila opět do brzdy, přestože produkt se nacházel stále znatelně pod potenciálem. Oba grafy pak ukazují i zajímavý pohled na fiskální politiku v době vlády pana Trumpa. Na její hodnocení tu ale není prostor, protože to bychom museli hodnotit věci jako je průsak stimulace do obchodních deficitů, či třeba podporu cen akcií a následný efekt bohatství a jeho dopad na ekonomickou aktivitu. 

    Dnes bych v souvislosti s uvedeným spíše poukázal na to, že docela často můžeme slyšet různá „vodítka“ hovořící o tom, jak by se vlastně měla chovat vláda. U nás se třeba z evidentních důvodů jednu dobu intenzivně rozebírala teze, že vláda se má chovat jako firma. V souvislosti s dluhy zase můžeme slyšet, že vláda se má chovat jako zodpovědné domácnosti. Z mého pohledu jsou obě tvrzení trochu ošemetná:

    Chápu, co se autor snažil říci příměrem vlády k firmě, ale vládnutí není ani zdaleka jen o nákladové efektivitě. A zatímco během recese firmy všemožně snižují náklady a investice, vláda (s celkově stabilní fiskální pozici) by tak činit zrovna nemusela, jinak cyklus jen prohloubí. Zrovna tak by vláda během boomu nemusela sekundovat firmám a domácnostem v nákupní euforii. Chápu také, co chtějí lidé říci přirovnáním k zodpovědně se chovajícím domácnostem, ale vládnutí není ve fiskální oblasti o tom, mít vždy nulové dluhy. Opět je o tom, mít deficity v pravý čas a přebytky v pravý čas. 

    Vláda, když už tu je, by se tak nejspíš měla chovat jako...vláda. A třeba nebýt v zajetí Keynesových „zvířecích pudů“ tak, jako firmy, či domácnosti. Nedávno jsem tu v této souvislosti psal o fiskálních a monetárních autopilotech, ale tím nechci říci, že na toto téma mám nějaký vyhraněný názor. S autopiloty to také není vždy lehké.

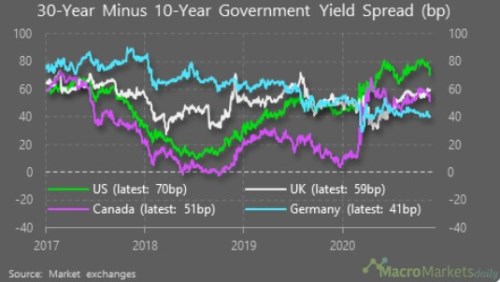
    Pro ty, které zajímá zejména aktuální vývoj v ekonomice ještě jeden, s vládními financemi související, graf. Ukazuje sklon výnosové křivky – rozdíl mezi výnosy krátkodobých a dlouhodobých obligací. Tento graf tu aktualizovaný ukazuji opakovaně, protože tento rozdíl může být slušným indikátorem důvěry investorů v sílu oživení: Čím větší důvěra, tím větší onen rozdíl a naopak. Protože tato důvěra zvedá dlouhodobější růstové a inflační očekávání a tudíž výnosy delších obligací (tlačí dolů jejich ceny). Podle grafu se situace v posledních dnech docela změnila protože Severní Amerika zamířila dolů, zatímco UK nahoru. Jen Německo si drží směr:
    Jiří Soustružník Vláda se má chovat jako vláda


    Čtěte více:

    Nesmysl mezery a evropská ekonomika v letech 2020 - 2022
    09.11.2020 18:20
    Ekonom Philipp Heimberger působí na Keplerově univerzitě v Linci a v s...
    Firma nestíhá, ale akcie stále ztrácí
    10.11.2020 17:54
    Scott Wine stojí v čele společnosti Polaris, která má nyní, pokud se t...
    Čtyři revoluce automobilek
    11.11.2020 17:23
    Automobilový sektor prochází několika snad až revolučními změnami. Něk...
    Nejlepší čas pro nákup dividendových akcií?
    12.11.2020 17:59
    Zdá se, že počet firem snižujících dividend, již dosáhl svého vrcholu....
    Mimořádný dividendový spread a zrádnost jednoduchých pouček
    13.11.2020 17:24
    Rozdíl mezi dividendovými výnosy indexu S&P 500 a výnosy dlouhodobějš...
    V USA Nike oživení, u Číny V a Evropy W
    16.11.2020 17:23
    Ekonomové Goldman Sachs před několika dny prezentovali svůj nový výhle...
    Pět podhodnocených akcií s rostoucí dividendou
    17.11.2020 17:43
    V posledních dvou týdnech jsem se tu intenzivněji věnoval dividendovým...
    Pět podhodnocených akcií s rostoucí dividendou – část druhá
    18.11.2020 17:54
    Včera jsem tu prezentoval pět akcií a firem, které Morningstar považuj...
    Pět podhodnocených akcií s rostoucí dividendou – část třetí, ropná
    19.11.2020 17:34
    Jaká bude budoucnost ropných společností? Jedni uvažují o rychlém nást...
    Jaká firemní strategie funguje nejlépe? Němci mají odpověď
    20.11.2020 18:05
    V osmdesátých a devadesátých letech minulého století se hodně energie ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m