Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Artus: Fiskální expanze a normalizace monetární politiky

    Artus: Fiskální expanze a normalizace monetární politiky

    08.04.2021 5:59
    Autor: Redakce, Patria.cz

    Hlavní ekonom francouzské investiční banky Natixis Patrick Artus si všímá toho, že řada centrálních bankéřů již nějakou dobu volá po uvolnění fiskální politiky. Podle nich je třeba, aby tato politika pomohla se stimulací reálné ekonomické aktivity a ulevila tak centrálním bankám. Ty totiž nesly hlavní tíhu stimulačních snah. Pokud by s nimi pomohla vláda svým rozpočtem, centrálním bankám by to umožnilo posunout se směrem k normalizaci své politiky. Artus ale míní, že vývoj se může vydat i jiným směrem.

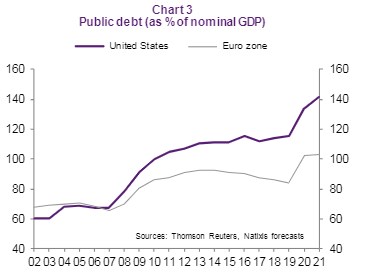
    Zmíněné argumenty, které zaznívaly jak z amerického Fedu, tak z ECB, byly podle ekonoma vyslyšeny. Americká fiskální politika byla totiž uvolněna v letech 2017–2018 a v eurozóně k tomu došlo v roce minulém. Toto uvolnění sebou ale přineslo i znatelný růst vládních dluhů – viz následující graf:
    graf 01
    Zdroj: Natixis

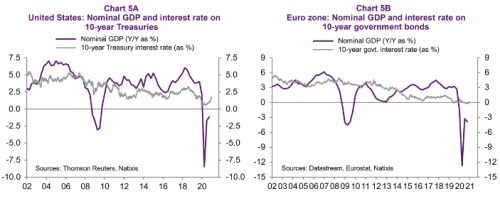
    Artus míní, že popsaný růst dluhů vede k tomu, že centrální banky budou muset nakupovat vládní obligace a držet sazby pod potenciálním růstem. Následující dva grafy srovnávají výši výnosů desetiletých vládních obligací v USA a v eurozóně s tempem růstu příslušné ekonomiky:
    graf 02
    Zdroj: Natixis

    Podle ekonoma tak situace dospěla do stavu fiskální dominance, kdy monetární politika musí zůstat uvolněná, aby byla zajištěna fiskální solvence. Artus tak míní, že konečný efekt je tedy opakem toho zamýšleného. Fiskální expanze nevede k tomu, že centrální banky mohou rychleji normalizovat monetární politiku. Tato expanze doprovázená růstem dluhů naopak nutí centrální banky k udržování uvolněné politiky tak, aby nenastaly problémy se splácením dluhů.

    Nebo je to trochu složitější?

    V jiné analýze se ovšem Artus zabývá i globálním trhem investic a úspor a konstatuje, že nízké sazby jsou také odrazem převisu zamýšlených úspor nad investicemi (tedy ne odrazem politiky centrálních bank). K tomu ekonom dodává, že na to, aby sazby prudce vzrostly a vyvolaly fiskální krizi, by muselo dojít k poklesu globálních úspor. Je možné, že by nastala taková situace?

    Artus míní, že ke znatelnějšímu poklesu nabídky úspor by v globálním měřítku mohlo dojít kvůli stárnutí populace. To by totiž mělo teoreticky zvyšovat spotřebu a naopak redukovat úspory. Například Japonsko ale ukazuje, že tento efekt se dostavit nemusí. Nerovnováhu mezi úsporami a investicemi by pak mohl teoreticky ještě zvyšovat posun k ekonomice služeb, protože ta má ještě menší investiční nároky. Artus k tomu ale dodává, že v budoucnu se také dá očekávat růst investic spojený s přechodem na nový energetický model. Celkově tak ekonom hodnotí další vývoj jako otevřený.

    Zdroj: Natixis


    Čtěte více:

    Coibion: Jak reagují domácnosti na inflaci
    26.03.2021 10:46
    Většina domácností ve Spojených státech a dalších vyspělých zemích nij...
    Döttling: Technologický pokrok oslabuje monetární politiku
    24.03.2021 6:08
    Technologický pokrok zvyšuje důležitost nehmotných aktiv, jako jsou vý...
    Ameriku čeká souboj o daně. Jak velká hrozba to je pro trhy?
    26.03.2021 6:16
    Fiskální megabalík ve Spojených státech se rozjíždí, postoj Fedu je ja...

    Váš názor
    • Amerika entdeckt
      08.04.2021 9:53

      Tak fiskální expanze nevede k normalizaci monetární politiky? To je ale veliké překvapení!
      Pracovitý Prosecký
      • Re: Amerika entdeckt
        08.04.2021 12:26

        Fiskální expanze zcela přirozeně může vést ke QE za účelem udržení nízkých dlouhodobých úrokových sazeb, takže k normalizaci monetární politiky to spíše nepovede. Fiskální a monetární politika (QE) budou synergicky působit současně. :-) A tak to má být.
        Richard Fuld
    Aktuální komentáře
    03.11.2026
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m