Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Podhodnocené a silné firmy, mezi nimi Equifax

    Podhodnocené a silné firmy, mezi nimi Equifax

    02.09.2021 18:58

    Morningstar nově zveřejňuje další superseznam – jsou na něm společnosti, která by měly mít podhodnocené akcie a zároveň znatelnou výhodu nad konkurencí a výborné vedení. V době, kdy se celý trh již dlouho obchoduje s našponovanými valuacemi, by mohlo být překvapivé, že by se taková kombinace na trhu dala někde vůbec najít. Morningstar tvrdí, že nastala dokonce u 13 akcií. Podíváme se na jednu z nich a na závěr jeden zajímavý dluhopisově-akciový graf.

    1. Podhodnocené a silné: Na celý seznam se může čtenář podívat zde. Obsahuje jména od Amazonu, přes Compass, Constalation Brands, Polaris až třeba po Tencent. O řadě z těchto firem psala Morningstar pozitivně již dříve a nejedné z nich jsem se tu také věnoval. Dnes tak učiním u společnosti Equifax. Jde o registr dlužníků, který poskytuje i služby v oblasti lidských zdrojů (asi třetina tržeb).

    Akcie se nyní obchoduje nad 270 dolary, Morningstar vidí cílovou cenu na 290 dolarech. Nejde tedy o žádný masivní potenciál, ale opět – na trhu s celkově našponovanými valuacemi by podhodnocených akcií silných firem mělo být jako hub na Sahaře. Můj pohled na valuaci:

    Akcie má betu kolem 1,42, takže požadovaná návratnost by byla u 9 %. Co firma vydělává? Po investicích vydělal Equifax za posledních 12 měsíců 0,75 miliard dolarů, což je znatelný nárůst z 0,52 miliardy dolarů fiskálního roku 2020. Jde o relativně rychle rostoucí firmu, která se nebojí akvizic, které Morningstar hodnotí pozitivně. Každopádně, pokud by firma od nynějška pro akcionáře generovala ročně oněch 0,75 miliard dolarů, současná hodnota tohoto toku hotovosti by podle mých kalkulací dosahovala 8,3 miliardy dolarů.

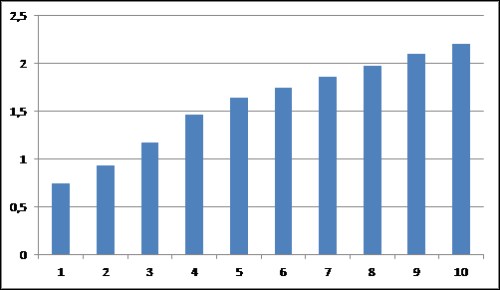
    Kapitalizace je na 33,4 miliardách dolarů, trh tedy očividně čeká od Equifaxu mnohem více, než stagnaci toho, co dokáže nyní. To není překvapivé a pokud bychom předpokládali, že za deset let firma poroste o 5 % ročně, tak by kapitalizaci ospravedlnil třeba následující vývoj volného toku hotovosti:
    1

    V tomto scénáři je tedy v kapitalizaci implicitně odraženo cca ztrojnásobení volného toku hotovosti do deseti let (pak onen 5% roční růst).

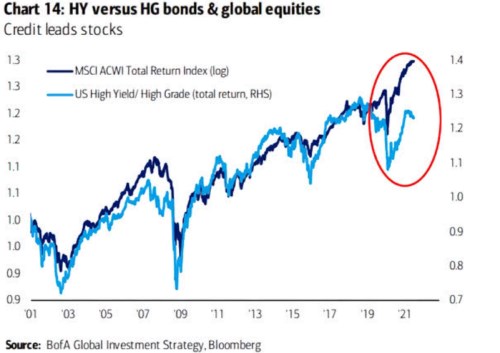
    2. Akcie a dluhopisový přepínač rizika: Od konkrétních akcií se krátce přesuneme k celému trhu, respektive jeho srovnání s vývojem na korporátních dluhopisech. Graf konkrétně srovnává akcie s návratností dluhopisů s vysokým výnosem relativně k dluhopisům s vysokým ratingem. Tento High Yield vs High Grade poměr může být dobrým indikátorem postoje investorů k riziku – čím lépe si vede první skupina, tím menší averze k riziku a naopak:
    2
    Zdroj: Twitter


    Pointa grafu je v tom, že (i) dlouhodobě se akcie drží onoho poměru (což je intuitivní), ale (ii) někdy od roku 2019 se jejich cesty začaly oddělovat. S tím, že akcie šly dál cestou náklonnosti k riziku, ale korporátní dluhopisy se od ní začaly odklánět.


    Čtěte více:

    Jsou akciové trhy předražené?
    19.08.2021 11:56
    V minulém článku jsme se podívali na nedávné situace, kdy investoři kr...
    Slimmon: Akcie zase nahoru, pokud ovšem nepůjdou sazby dál dolů
    01.09.2021 14:34
    Andrew Slimmon z Morgan Stanley Investment Management pro Bloomberg Ma...
    Prémiové americké akcie a valuace akciových trhů
    30.08.2021 17:36
    Valuace akciového trhu by měla záviset na dvou věcech – očekávaném růs...
    Ochlazování globálního ziskového boomu
    01.09.2021 17:21
    Klasický akciový cyklus probíhá tak, že na jeho počátku táhnou ceny ak...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index