Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dlouhodobé sazby vystřelily nahoru. Bankovní sektor reaguje na první pohled neobvykle

    Dlouhodobé sazby vystřelily nahoru. Bankovní sektor reaguje na první pohled neobvykle

    31.03.2022 17:54

    Vztah mezi tím, jak si vedou bankovní akcie (relativně k celému trhu), a kam míří sazby, je obvykle relativně silný. Má oporu ve fundemantu a když už se roztrhne, měl by pro to existovat dobrý důvod. Jak je tomu nyní?

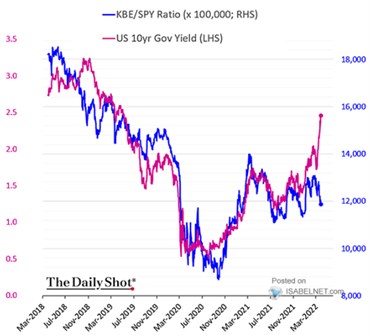
    Onen vztah potvrzuje i následující graf, který konkrétně používá výnosy desetiletých vládních obligací. Ty šly od počátku roku 2018 cca dva roky dolů a bankovní akcie také za celým indexem SPX výrazně zaostávaly. Směr obou proměnných se následně otočil, výnosy i relativní výkony bankovních akcií zamířily nahoru. Ale v posledních týdnech vznikl historicky zajímavý jev, kdy dluhopisové výnosy vystřelily prudce nahoru, aly banky stagnují, či dokonce míří dolů (opět relativně k celému indexu):
    1 
    Zdroj: Twitter

    Je k uvedenému jevu nějaký dobrý důvod? Dá se uvažovat o tom, že ony široce rozevřené nůžky jsou odrazem toho, že výnosy dluhopisů nyní rostou zejména kvůli inflačním tlakům a doprovodným jevům. Tedy ne kvůli predikcím vyššího tempa ekonomického růstu. Naopak, hovoří se více o recesi a i když jsem tu v poslední době poukazoval na to, že třeba výnosová křivka jí stále nijak zvlášť nevěští, akcie bank tím významně ovlivněny být mohou. V principu tu hovoříme o tom, že rostoucí dlouhodobé sazby samy o sobě obvykle pomáhají hospodaření bank, ale opak platí o zplošťující se výnosové křivce a utlumené ekonomické aktivitě (ještě spojené s vyšší inflací). Ja totiž zhoršuje jak obejm/množství, tak kvalitu úvěrů a aktiv bank.

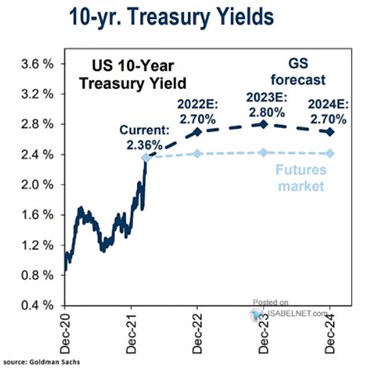
    Co bude dál? Goldman Sachs v následujícím grafu ukazuje historický vývoj výnosů vládních dluhopisů a projekce pro následující roky. Ekonomové banky nečekají, že by se výnosy celkově zvedly k nějakým závratným výšinám, ze současných úrovní ještě cca o půl procentního bodu na 2,8 % na konci příštího roku. A pak vidíme docela zajímavou věc – výnosy by měly zase poklesnout:
    2
    Zdroj: Twitter

    Predikce zlomů v trendech jsou relativně výjimečné, výše uvedené by mohlo naznačovat, že GS počítá s blížícím se útlumeme. Neřkuli zmíněnou recesí, či opadnutí inflačních tlaků – ale ne během pár čtvrtletí, ale znatelně později. Z hlediska akciového trhu a samozřejmě nejen jeho je pak samozřejmě velký rozdíl v tom, zda by nominální produkt ztrácel na síle růstu kvůli zeslabování ekonomické aktivity, či inflačních tlaků. A to samé platí o bankovních akciích, čímž se dostáváme k odstavci pod prvním grafem. Celkově tu tedy hovoříme o tom, že u bank nejde jen o růst a pokles výnosů a sazeb, ale o jejich příčinu. Tedy o to, která část nominálního produktu (inflace, nebo reálná aktivita) je jejich tahounem. 


    Čtěte více:

    Kdo nese tíhu vysoké inflace a co je hlavní brzdou pro akcie
    31.03.2022 10:56
    Vysoká inflace daná cenami komodit a energií je jedním ze společných...
    Co otočí komoditní supercyklus?
    31.03.2022 6:05
    Jeff Currie z Goldman Sachs na CNBC připomněl, že jeho banka hovoří o ...
    Nejpodhodnocenější firmy se silnou konkurenční pozicí
    30.03.2022 17:24
    Morningstar přišla s novým seznamem firem se silnou konkurenční pozicí...
    Fidelity: I přes nárůst optimismu zůstává stagflační dynamika stále v pozadí
    31.03.2022 12:27
    Konflikt na Ukrajině se posouvá do dalšího týdne, volatilita zřejmě vy...
    ČNB dle očekávání zvyšuje úrokové sazby o půl procentního bodu na 5 procent. Obnovení cenové stability je nyní
    31.03.2022 14:42
    Bankovní rada České národní banky dnes zvýšila základní úrokovou sazbu...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    25.10.2026
    8:39Víkendář: AI krize? Klíčová bývá v podobných případech monetární politika
    24.10.2026
    8:35Víkendář: Podobnost s rokem 1873, kdy praskla železniční bublina?
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data