Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Příprava trhů na recesi? Nebo dokonce strukturální změny?

    Příprava trhů na recesi? Nebo dokonce strukturální změny?

    08.04.2025 17:28

    Pokud by trhy nyní počítaly třeba s 60 % pravděpodobností recese a 40 % mírným růstem ekonomiky, ceny a valuace by se měly „racionálně“ nastavit na průměr těchto dvou scénářů. To ukazuje, žen trhy v podobných situacích nebudou nikdy nastaveny plně „správně“. Při skutečném dostavení se jednoho ze scénářů se vždy pohnou, i když jej třeba hodnotily jako ten nejpravděpodobnější. Jak je to s cenami a valuacemi nyní?

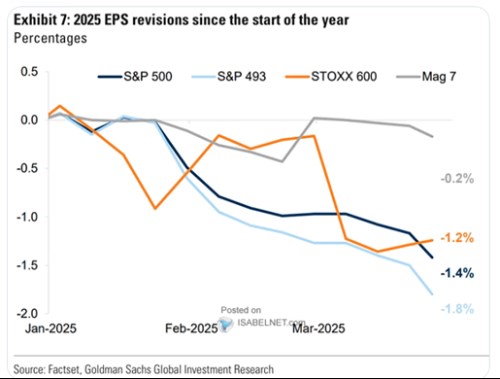
    Následující graf ukazuje „oficiální“ revize zisků pro letošní rok. Ono „oficiální“ bych nyní zdůraznil, protože v dobách jako je tato se podle mne mohou výrazně rozjíždět očekávání tzv. sell side a skutečných investorů. To se pak samozřejmě projevuje i na tom, jaká jsou „skutečná“ PE a ta „oficiální“ (viz níže). Konsenzus tedy zatím míří u zisků dolů, ale nejde o žádné skoky. U celého indexu bez sedmičky velkých technologií to nejsou ani 2 %, ona sedmička je zatím na červené nule. Nebyl bych překvapen, kdyby to byl jen začátek.
    sous1
    Zdroj: X

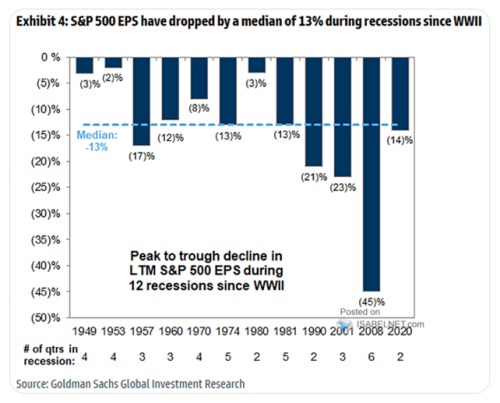
    V druhém grafu se můžeme podívat na historické chování zisků během recese. Medián jejich poklesu z předchozího vrcholu je na 13 %, rozpětí je ale velké. I když v posledních pěti případech se pokles dostal vždy nad 10 %, finanční krize byla naprostým extrémem s téměř polovičním snížením ziskovosti obchodovaných firem:
    sous2
    Zdroj: X

    Analytici (sell side) tedy zatím ve svých oficiálních predikcích scénář recese moc nereflektují – očekávání sice mírně klesají, ale z čísel, které hovořila o výrazném meziročním růstu. Na trzích se nyní přitom už zase používají expresivní výrazy pro popis současné korekce a zdálo by se tak, že valuace se musely dostat na nějaké hodně nízké úrovně. Situace se mění také dost rychle, ale index S&P 500 se nyní obchoduje někde mezi 17 – 18 násobkem očekávaných zisků. V porovnání s jeho historií posledních desetiletí je to třeba horní hranice, kam se valuace dostávaly v období 2008 – 2019. To bylo přitom v průměru pro akcie docela přívětivé období – poměr očekávaného růstu zisků k bezrizikovým sazbám a rizikovým prémiím byl hodně vysoko. Rozhodně ne na úrovních nějak korespondujících se recesí. Co další segmenty trhu?

    Podle dat Yardeni Research je nyní PE indexu malých firem S&P 600 u 13, což je historicky dost nízko. O něco méně to platí o středně velkých firmách v indexu S&P 400 a ještě méně u Russellu 2000. A vůbec ne u jeho růstové části. Existuje tedy velký rozdíl mezi valuacemi velkých firem a těch menších – v prvním případě se nachází stále hodně vysoko, v druhém platí více či méně opak. Pokud bychom přitom předpokládali, že analytici a tudíž konsenzus nyní nadhodnocují očekávané zisky pro letošní rok čistě proto, že chvíli trvá, než se spočítají dopady současného dění, PE jsou fakticky o něco výše (očekávané zisky fakticky o něco níže, protože relevantnější odhady by šly dolů). Celkově by se pak zdálo, že menší firmy možnou recesi reflektují více – takové formulace často zaznívaly v roce 2023/24, trochu jsem je tehdy zpochybňoval, ale to je na rozdílnou diskusi.

    Může být také namístě pouvažovat o tom, že nyní se nehraje jen o cyklický vývoj, ale i strukturální. Z pohledu současné americké vlády by to pak trhy měly asi špatně, protože ta hovoří o určitém náročnějším období, ale pak dlouhodobém rozkvětu americké ekonomiky. Sny o tom, jak jí pomůže deregulace a podobné věci ale nyní akcie daly zřejmě úplně stranou. Pokud se akcie zabývají dlouhodobějším výhledem, tak bych nyní spíše věřil, že opět hodně ve spojistoti s cly, změnami ve světovém obchodním řádu a podobnými tématy. Tedy například tím, kolik by stálo skutečné přesouvání výroby zpět do USA, jak přímo, tak nepřímo. Jaká by byla návrtanost takových investic…


    Čtěte více:

    Německý export by kvůli clům mohl klesnout až o 15 procent, řekl ministr financí
    08.04.2025 11:39
    Německý export by mohl klesnout až o 15 procent, pokud zůstanou cla uv...
    Analytici Goldman Sachs varují před medvědím trhem, BlackRock snižuje rating amerických akcií
    08.04.2025 13:36
    Strategové z Wall Street varují před chmurnými vyhlídkami pro akcie v ...
    Bloomberg: Trump nařídí oživení uhelného průmyslu ve Spojených státech
    08.04.2025 12:46
    Americký prezident Donald Trump dnes podepíše exekutivní příkaz na oži...
    Americká ekonomika už je v recesi, myslí si podle šéfa BlackRocku mnoho ředitelů
    08.04.2025 15:00
    Americká ekonomika je s největší pravděpodobností už teď v recesi. V r...

    Váš názor
    • "Strukturální" změny
      09.04.2025 8:45

      Co myslíte tím pěkným souslovím "strukturální změny"? - odbourání bariér obchodu? - hamonizaci trhu práce a kapitálu? - snížení veřejných deficitů či dokonce dluhů? - pokles podílu věřejných rozpočtů na HDP? - přesun nákladů na sociální a zdravotní péči zpět na jednotlivce?
      Pracovitý Prosecký
      • Re: "Strukturální" změny
        09.04.2025 8:57

        Opičáci by tím rozuměli hlubší změny uvnitř ekonomiky. Ale jinak se přiznávají, že speciálně Soustružníkovi rozumí sotva z poloviny toho, co píše. Jsou to ostatně jen antropoidi.
        Orangutan
    Aktuální komentáře
    19.10.2026
    17:46Dopadnou hyperscaleři jako železniční společnosti? A jak vlastně „dopadly“ ony?
    16:42PODCAST Týdenní výhled: Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    15:05Nervózní Wall Street. Sázky na růst volatility jsou nejvyšší za poslední roky  
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y