Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Akciím je v určitém smyslu jedno, jaký bude růst ekonomiky

    Akciím je v určitém smyslu jedno, jaký bude růst ekonomiky

    27.10.2022 17:37

    Korelace mezi reálným růstem ekonomiky a vývojem na akciovém trhu bývá poměrně slabá. Silnější může být mezi akciemi a růstem nominálním, protože to už porovnáváme podobnější ovoce. Přesto si dovolím napsat, že akciím je svým způsobem z fundamentálního pohledu jedno, jakého růstu bude ekonomika dosahovat. Záleží na něčem trochu jiném.

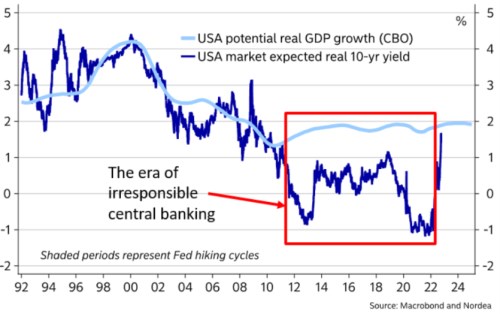
    Nordea v následujícím grafu srovnává tempo růstu reálného produktu (potenciál) s očekávanými reálnými výnosy desetiletých vládních dluhopisů. Nedovedu přesně interpretovat, o jaké očekávání přímo jde, ale předpokládám, že banka vybrala relevantní ukazatel. Toto srovnání pak jasně ukazuje, že do finanční krize se výnosy a tempo růstu držely hodně blízko sebe, po ní se výnosy dostaly výrazně po tempo růstu:
    3

    Zdroj: Twitter

    Čím více jsou výnosy pod tempem růstu, o to přívětivější celkové finanční prostředí je. Neplatí to jen pro akcie, ale třeba i pro dluhovou zátěž, respektive udržitelnost dluhů. V grafu jasně vidíme, že v poslední době se výnosy opět přibližují potenciálu. Ten se přitom pohybuje něco pod 2 %. Akciím přitom vyhovuje co nejnižší poměr výnosy/růst. A je jedno, zda je růst vysoko, či nízko. Vezměme si současný stav a stav kolem roku 2000:

    Před 22 lety se výnosy i růst pohybovaly kolem 4 %. Při rizikových prémiích trhu na 5,5 % by férový dividendový výnos v tomto nastavení dosahoval 5,5 % (4 % výnosů bezrizikových plus 5,5 % prémie mínus 4 % růstu). Jinak řečeno, akcie by se férově obchodovaly za cca 18,2 násobek dividend. Dejme tomu, že nyní se výnosy a růst také rovnají, ale na 2 %. Férový dividendový výnos je pak při stejných rizikových prémiích opět na 5,5 % (2 % + 5,5 % - 2 %)*. Takže i dnes by se akcie férově obchodovaly za onen cca 18 násobek dividend.

    V popsaném smyslu je tak akciím až jedno, jaký bude růst ekonomiky. Co je zajímá, je poměr růstu a výnosů (a samozřejmě ony prémie). Dobře patrné to bylo právě na pokrizovém období, které se „proslavilo“ tím, jak pomalé oživení jej doprovázelo. Akciový trh si ale vedl velmi dobře právě díky tomu, jak nízko se držely bezrizikové sazby (a nutno dodat, že zisky si také vedly lépe, než celá ekonomika). Důvodem byly dezinflační tlaky, které přímo i nepřímo pomáhaly držet sazby a výnosy dole. Inflační tlaky mají naopak opačný efekt a onen poměr výnosy/růst zvedají.

    *Dividendový výnos indexu SPX je nyní mnohem níže, takže trh čeká, že poměr výnosy/růst bude také mnohem přívětivější, než bylo uvedeno v textu. Což může být dáno i tím, že zisky obchodovaných firem mohou růst rychleji, než celá ekonomika – viz i řada mých předchozích úvah. Zde mi jde o demonstraci toho, že nezáleží jen na růstu, ale i na tom, kam se (kvůli němu) pohnou výnosy.


    Čtěte více:

    Co kdyby marže obchodovaných firem byly stejné jako před deseti lety?
    20.10.2022 17:00
    Marže firem obchodovaných v USA jsou historicky mimořádně vysoko. Nedá...
    Co implikují dividendové výnosy pod 2 procenta?
    21.10.2022 17:21
    Po finanční krizi si americká ekonomika jako celek nevedla po řadu let...
    Krabice stejná, kolik je v ní ale sušenek?
    24.10.2022 17:26
    V našich obchodech prý stále více dochází k tomu, že nějaká potravina ...
    Cyklus ve třetí fázi a klesající přesvědčení o rostoucích sazbách
    25.10.2022 12:31
    Od finanční krize si americké akcie šáhly hned na čtyři cyklická dna. ...
    Pokud končí 60/40, tak přichází 40/60
    26.10.2022 17:20
    V poslední době se v investičních diskusích objevují dvě, alespoň na p...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.11.2026
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent
    12:07Goldman Sachs: Býčí trh nekončí. AI už ale nebude táhnout akcie jako dosud  
    11:23Anthropic se postavil negativnímu sentimentu. Kdo bude silnější?  
    10:25Kdo nahradí Huanga? Nvidia oslovila šéfa Armu, který ve firmě už působil
    9:56IEA: Válka s Íránem narušila obchod s ropou a plynem nejvíce v historii
    9:06Rozbřesk: Česko pořád mezi premianty EU, inflace ale brzy vzroste
    8:39IPO Anthropicu, hledání nového CEO v Nvidii, snížený výhled Novartisu. Evropa otevře v plusu  
    8:27Rekordní IPO. Anthropic získal od investorů přes 107 miliard dolarů
    6:01ANT IPO: Co musí Anthropic splnit, aby zachránil AI trade?  
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  
    15:10Waller z Fedu volá po razantním zvýšení sazeb
    14:57Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2821764326 a XS2821774390

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Index filadelfského Fedu
    14:30USA - Nové žádosti o dávky v nezam.