Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dno na trhu a hranice dvaceti

    Dno na trhu a hranice dvaceti

    14.11.2022 17:36

    Odhady toho, kdy si americké akcie šáhnou na své dno a pak se vydají na nějakou dlouhodobější rally, mají mnoho forem. Většinou se v této souvislosti uvažuje o tom, kdy se začne blížit konec cyklu zvedání sazeb. Dnes se ale podíváme na něco trochu exotičtějšího.

    O takzvaném pravidlu dvaceti jsem tu již psal. Jedná se o tezi, podle které by součet inflace a PE amerických akcií „měl být“ kolem dvaceti. Pokud by se tedy inflace například pohybovala kolem 2 %, tak „férové“ PE v takovém prostředí je podle tohoto pravidla kolem 18. Při inflaci 10 % by ale férové PE bylo jen 10.

    Popsaný pohled je na jednu stranu intuitivní, protože s vysokou inflací se asi nepojí prostředí, které by akciím nějak zvlášť prospívalo. Ale celkem jednoduše tu najdeme háčky. Jeden z těch největších spočívá v deflačním prostředí. Pokud by třeba v ekonomice panovala silná poptávková deflace a ceny klesaly o 2 %, PE by podle pravidla dvaceti mělo dosahovat 22. I přesto, že by jen těžko šlo o prostředí ekonomicky i akciově vlídné.

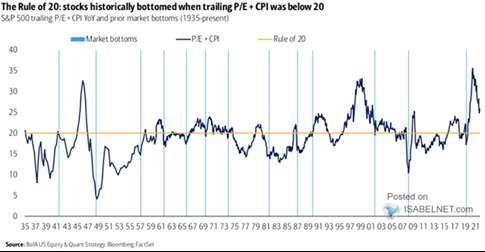
    BofA se na pravidlo dvaceti dívá ze zmíněné perspektivy odhadů dna na akciovém. A jak tvrdí v komentáři k následujícímu grafu, historicky si akcie šáhly na dno ve chvíli, kdy se součet CPI inflace a PE dostal pod dvacet. Možná lépe řečeno, odraz ode dna nenastal v době, kdy součet inflace a PE přesahoval 20:
    04
    Zdroj: Twitter

    Z grafu také vidíme, že nyní se součet uvedených proměnných pohybuje kolem 25 (zhruba 8 % inflace a PE kolem 17). Pokud by se tedy historie plně zrýmovala, dno by nenastalo dříve, než by tento součet klesl pod dvacet. Ve dvou extrémech tedy při poklesu inflace o 5 procentních bodů na cca 3 %, či poklesu valuací o 5 bodů na PE kolem 12. V jakési střední cestě by pak PE kleslo k 15 a inflace k 5 %. Takový scénář by také ukazoval, že inflace se nemusí ani zdaleka vrátit blízko 2 % na to, aby trh přestal testovat dna. Stačí „jen“, aby se inflace vydala přesvědčivým způsobem směrem dolů.

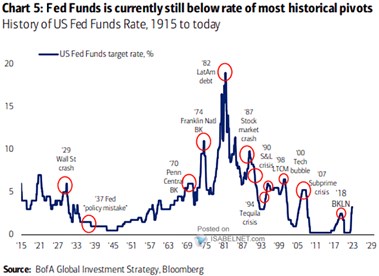
    Na závěr ukážu ještě jeden graf od BofA, který prezentuje dlouhodobý vývoj sazeb Fedu. A ekonomové banky v něm vyznačili obraty směrem dolů s tím, že v minulosti k nim povětšinou docházelo na vyšších úrovních sazeb, než kde jsme nyní.
    05
    Zdroj: Twitter

    Graf je z mého pohledu spíše z té skupiny, která nabízí více otázek než odpovědí. Každopádně od osmdesátých let v mém vidění ekonomického dění probíhá postupný náběh na to, co se dá shrnout do výrazu dlouhodobá stagnace daná poptávkovými deficity - přebytky (zamýšlených) úspor, a tudíž tlakem na pokles sazeb a výnosů. Zda v posledních pár letech nastal zlom a nastal nový inflačně-sazbový (tj. poptávkově-nabídkový) režim, zatím nevíme. Alternativně může jít o nepříjemnou, ale z hlediska dlouhodobějšího vývoje stále relativně krátkou, výjimečnou epizodu.


    Čtěte více:

    Jak dlouho v minulosti trval návrat inflace ke 2 % a co se čeká pro rok 2024?
    30.09.2022 16:03
    Před pandemií byla, podle mne ne nadarmo, celkem populární teorie dlou...
    Powell by neměl dělat to, co Volcker, domnívá se Paulsen. Současná korekce je už vyšší než začátkem 80. let
    06.10.2022 13:18
    Investiční ředitel společnosti The Leuthold Group Jim Paulsen míní, že...
    Co kdyby marže obchodovaných firem byly stejné jako před deseti lety?
    20.10.2022 17:00
    Marže firem obchodovaných v USA jsou historicky mimořádně vysoko. Nedá...
    Padesátiletý trend v ziskovosti obchodovaných firem a současná situace na akciovém trhu
    01.11.2022 17:29
    Akciový trh se od vývoje v celé ekonomice může odtrhnout z více důvodů...
    Sedmdesátá léta a monetární otočka
    07.11.2022 17:23
    Anglické slovo „pivot“ je v různých investičních diskusích a analýzách...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data