Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    „Drahost“ současného trhu, valuační hry a stínohry

    „Drahost“ současného trhu, valuační hry a stínohry

    20.09.2023 17:45

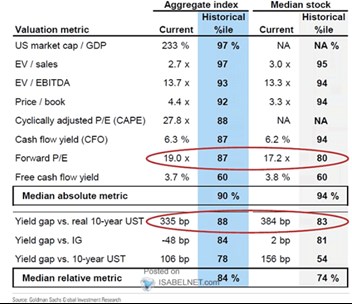
    Dnes se podíváme na podle mne nejdůležitější valuační tabulku, která koluje na trhu. Jejím autorem je Goldman Sachs a její význam pramení z toho, že vedle běžných měřítek typu PE pracuje i s poměry cen k toku hotovosti. Tedy k ukazateli, který je z hlediska hodnoty firmy nejvýznamnější. 

    Goldman Sachs v tabulce vyznačuje poměr cen k ziskům PE, který je nyní na 19 a historicky je mimořádně vysoko (viz percentil). V menší míře to platí u mediánu akcií, který je na 17,2 – ani u něj se nedá hovořit o tom, že by byl blízko historickému standardu, naopak výše byl jen 20 % času. Jinak řečeno, i bez velkých technologií není trh historicky podle PE nijak levný:
    1
    Zdroj: X

    Já bych v tabulce zakroužkoval spíše poslední číslo z první části, tedy tzv. free cash flow yield, tedy obrácený poměr cen k volnému toku hotovosti. Ten je nyní ze všech měřítek nejblíže historickému standardu a také existují přesvědčivé argumenty pro to, jej považovat za měřítko nejdůležitější (ale viz níže). Tedy ani zde není trh historicky levný, ale zdaleka ne tak našponovaný, jako podle PE.

    Tabulka ukazuje i tzv. cash flow yield, který je obráceným poměrem cen k provoznímu toku hotovosti. Rozdíl mezi provozním a volným CF je zejména v investicích. A jelikož cash flow yield je svou výší také hodně vysoko (zatímco FCF yield ne), dá se usuzovat, že právě investiční výdaje jsou historicky relativně nízko. Jinak řečeno, investoři jsou za zisky a provozní cash flow ochotni platit poměrně hodně zřejmě i proto, že investice jsou relativně nízko (a cash flow pro akcionáře relativně vysoko). Zisky jsou tak „výživnější“. 

    Nízké investiční výdaje nutně neznamenají nízké investice jako takové – může docházet k cyklickému, či dokonce strukturálnímu poklesu cen pomyslné jednotky investic. Nebo si firmy mohou vystačit se stále menším množstvím investic – zvyšovat svou investiční a kapitálovou efektivitu. Pokud by naopak byl tento jev pouze krátkodobý, bylo by vypovídající spíše PE, než ceny k volnému toku hotovosti – tedy byl by to protiargument proti tomu, co jsem psal v odstavci pod tabulkou. 

    Malá „technická“ na závěr: Valuační násobky jsou často vydávány za fundament, ale jsou spíše valuační stínohrou. S tím, že skutečnou „hrou“ jsou nějaké byť jen jednoduché predikce toku hotovosti a jeho diskontování na současnou hodnotu. Z mého pohledu by to nejvíce platilo u jednotlivých akcií, u trhu se snad i u násobků dá hovořit o nějakém fundamentu. Alespoň u některých – nejhůře by na tom z mého pohledu byly násobky založené na tržbách, lépe PE, či násobky založené na toku hotovosti. Čímž jsme u výše uvedené diskuse.  Pokračování zítra.


    Čtěte více:

    Chanos: Tesla připomíná Cisco, umělá inteligence nemusí být přínosem pro všechny firmy
    20.09.2023 5:55
    V první části rozhovoru pro Bloomberg se Jim Chanos zamýšlel nad atrak...
    Kde jsou „normální“ sazby?
    20.09.2023 14:31
    Mezi lety 2008 až 2019 byly sazby Fedu v průměru na 1 %. Předtím jeji...
    Trh vstoupil do historicky nejhorší dekády roku, tradici zatím ctí i letos
    20.09.2023 11:59
    Podle Bank of America vstoupil akciový trh v pondělí do období, které ...
    Kauza Venator je u konce. Pro investory končí prohrou
    20.09.2023 14:11
    Problémy britské společnosti Venator, do které investovala také řada č...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    15.09.2026
    6:11Wall Street zůstává optimistická. Silná ekonomika pomůže akciím ustát i vyšší sazby Fedu  
    14.09.2026
    22:04Wall Street pod tlakem: Technologie padají, ropa zdražuje a investoři vyhlížejí Fed  
    17:37Zmizelá hladina podpory amerického trhu a jedno opomíjené porovnání s dot.com bublinou
    16:38PODCAST Týdenní výhled: AI lídři chtějí zpomalit vývoj. Fed i BoJ míří k vyšším sazbám  
    14:45Trhy si jsou jisté, že Fed sazby zvýší. Jak Warsh zareaguje pod nátlakem Trumpa?
    12:15Trhy začátkem týdne čelí nepříznivým zprávám o ropě a AI  
    10:28OpenAI a Anthropic chtějí zpomalit. Narážejí však na investory, technologický sektor i Bílý dům
    10:27Colt získal další armádní zakázku v Dánsku. Dodá zaměřovací systémy pro granátomety
    8:54Rozbřesk: Drahý plyn a elektřina zatím ČNB nevadí, v listopadu to může být jinak…
    8:52AI sektor naráží na otázku bezpečnosti. Výzvy ke zpomalení vývoje zasáhly technologické akcie  
    6:08Peníze se z akcií sice odlévají, ale trhy jedou dál. BofA upozorňuje na nebezpečnou kombinaci optimismu a vysokých výnosů  
    13.09.2026
    8:46Víkendář: Nvidia se stala jádrem AI příběhu, může mít makroekonomické důsledky
    12.09.2026
    8:39Víkendář: Finanční represe už je v USA skutečností, může být základem pro růst ceny zlata
    11.09.2026
    22:02Wall Street se odrazila po čtyřech poklesech v řadě  
    17:07Reálné výnosy u dlouhodobých rekordů. Co to říká směrem k akciím?
    15:50Fed toleruje současnou inflaci, Warshovi svazuje ruce rozpočet americké vlády
    15:07Srpnová inflace nepřekvapila, Fed nemá na co čekat
    13:32Perly týdne: Jak dlouho vydrží nová auta a změní Čína další energetický trh?
    12:27Oracle: Miliardy ve smlouvách už se mění v tržby. Účet ale teprve přijde (akcie +7%)  
    12:25Adobe znovu naráží na otázku AI. Solidní výsledky investory neuklidnily

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y
    11:00DE - Index očekávání ZEW
    14:30USA - Empire State Manufacturing index