Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Směrem k 2 % dlouhodobému růstu?

    Směrem k 2 % dlouhodobému růstu?

    26.10.2023 18:11

    Goldman Sachs jde docela proti konsenzu a čeká, že již v prvním čtvrtletí příštího roku se růst amerického hospodářství výrazně zvedne. Podíváme se na konkrétní projekce a k tomu přidám pár komentářů směřujících zejména k akciovému trhu.

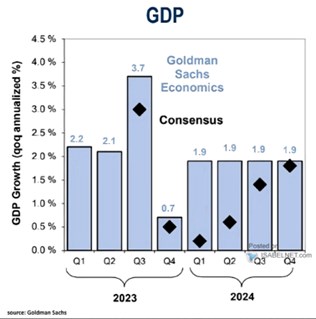
    Následující graf ukazuje zmíněné predikce od Goldman Sachs a k tomu přidává pohled pomyslného konsenzu. V obou případech předpovědi hovoří o znatelném ochlazení tempa růstu v posledním čtvrtletí letošního roku, ale pak se pohledy začnou hodně lišit. Konsenzus totiž vidí další růstové ochlazení v Q1 24 a pak jen postupné nabírání na rychlosti dosahující ke konci příštího roku necelá 2 %. To v GS to vidí na skok, který ekonomiku dostane na stabilní růstovou trajektorii ve výši 1,9 % už v Q2:
    xxx
    Zdroj: X

    Ona stabilita na 1,9 % je ve světě predikcí docela unikátní. Dá se na ní dívat třeba tak, že ekonomika se po onom růstovém ochlazení prostě rychle dostane na svůj potenciál a jeho se následně drží. V praxi to může být jinak a neříkám, že takto uvažují v GS. Ale predikovat další cyklus je téměř zbytečné, stačí, že si nejsme úplně jisti ani tím potenciálem. Před rokem 2020 byla v jeho souvislosti ale docela často zmiňována necelá 2 % a to na graf sedí.

    Nyní pád souvisejících úvah a tezí: Pokud bychom vycházeli z předpokladu, že výnosy desetiletých vládních dluhopisů se v průměru budou rovnat nominálnímu růstu ekonomiky, můžeme uvedené použít pro nástřel výše výnosů, či naopak implikované inflace. O výnosech se nyní hodně hovoří, protože se pohybují u 5 %. A v uvedené logice by to znamenalo, že trhy počítají s dlouhodobější inflací kolem 3 % (pokud by se ztotožňovaly s odhady reálného růstu kolem 2 %). Pokud věříme v inflaci ve výši 2 %, jsme s výnosy s uvedenými předpoklady na 4 % a současné výnosy vidíme jako příliš vysoké.

    U akcií rozhoduje poměr výnosů k očekávanému růstu zisků. Co ten? Dlouhá historie ukazuje, že zisky obchodovaných firem rostly v průměru o 6 % ročně. Nyní podle dat z Yardeni Research analytický konsenzus hovoří o dlouhodobějším růstu zisků ve výši 13,6 %. Zde jde o zisky na akcii, které jsou ovlivněny i změnou počtu akcií na trhu, ale stále jde o číslo vysoce převyšující oněch 6 %. A samozřejmě i 4 – 5 % implikovaných reálným růstem ekonomiky ve výši cca 2 % a inflací 2 – 3 %.

    Jinak řečeno, podíl zisků (obchodovaných firem) na celkových příjmech by podle takto nastaveného predikčního celku (13,6 % vs 4 – 6 %) zřejmě neměl klesat, naopak. To po desetiletích jeho strukturálního růstu. Podobné úvahy pak můžeme považovat za finance fiction, ale na druhou stranu je to právě dlouhodobý vývoj, co by mělo z větší části určovat hodnotu akcií. Tedy ne cyklus, včetně toho, zda se tempo růstu zvedne v Q1, či Q2.


    Čtěte více:

    Akcie se utrhly od vývoje prémií rizikových korporátních dluhopisů, pravděpodobnost recese ale klesá
    23.10.2023 17:37
    Pozorovat rizikovou prémii na akciích nejde přímo, lze jí jen odhadova...
    Výnosově – dolarová „podmínka“ pro růst cen akcií?
    24.10.2023 17:24
    Pokud by výnosy amerických vládních dluhopisů byly nejdůležitější ceno...
    Invesco: Ani vojenské konflikty nezmařily dlouhodobý růst akcií
    26.10.2023 12:54
    Historie se skládá z náročných období. Trhy zažily za více než 120 let...
    Nezaměstnanost nemá na funkci vliv a riziková prémie u akcií na nule?
    25.10.2023 16:52
    Dnes taková zajímavost - dva grafy a „informace“, které mě zaujaly tím...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data