Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Valuace akcií: Čína v porovnání se zbytkem světa rekordně nízko, USA vysoko. A co když dáme Apple a spol. na úroveň malých firem?

    Valuace akcií: Čína v porovnání se zbytkem světa rekordně nízko, USA vysoko. A co když dáme Apple a spol. na úroveň malých firem?

    22.01.2024 17:19

    Čínské akcie se alespoň prozatím neodráží od svého valuačního dna, naopak hledají nové. To americké trhy vykazují opačnou tendenci, i když historicky byly už i výš. K tomu pohled na valuace indexu se stejnými vahami – jak je na tom PE pokud dáme Apple a spol. na úroveň mnohem menších firem?

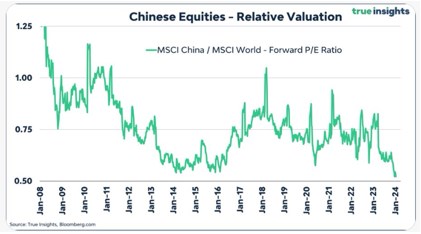
    1 . Čínské valuace rekordně nízko: True Insight v následujícím grafu ukazuje vývoj valuací na čínském akciovém trhu (relativně ke zbytku světa). Po roce 2008 se Čína přesunula z oblasti valuačních prémií do valuačního diskontu. Ten se začal prohlubovat v roce 2011 a v roce 2014 už se čínské trhy obchodovaly jen na cca 60 % valuací světových trhů. Pas si trochu polepšily, ale graf poukazuje zejména na to, že nyní jsou čínské akcie na rekordním diskontu:
    sous1
    Zdroj: X

    Desetileté vládní dluhopisy nyní v Číně vynáší asi 2,5 %, což je výrazně méně, než v USA. Samo o sobě by to implikovalo, že čínské valuace by měly být vyšší, než ty americké. Jenže do valuací promlouvají ještě rizikové prémie a očekávaný růst zisků a cash flow obchodovaných firem. A dá, myslím, s rozumnou pravděpodobností říci, že obě tyto proměnné jdou už nějakou dobu v Číně proti efektu nižších bezrizikových sazeb. Tj., rostoucí rizikové prémie a klesající očekávání valuace snižují.

    Již řadu let se hovoří o tom, že Čína by měla přejít na nový ekonomický model, který mnohem méně stojí na investicích, realitách a průmyslu a opírá se více o služby a spotřebu domácností. Dá se to říci i tak, že Čína se pokouší překročit svou verzi tzv. pasti středních příjmů a na dosavadní úspěšnost tohoto pokusu existuje více názorů. Pohled trhu v podstatě vystihuje onen uvedený graf a za vyzdvihnutí asi stojí, že tu nehovoříme ani tak o cyklickém, jako strukturálním jevu. I když odseparovat obě úplně nejde, mimo jiné proto, že vyčerpanost starého ekonomického modelu se projevuje i na omezené schopnosti a chotě vyhlazovat cyklus ekonomickou politikou.

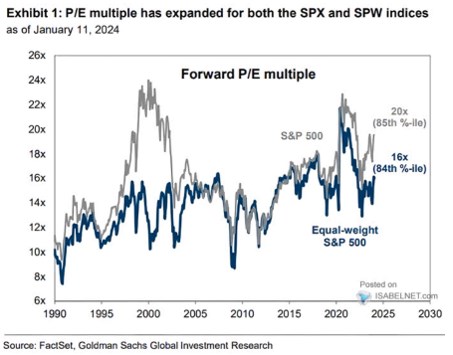
    2 . Americké PE vysoko: Už nějaký čas jsem tu neukazoval poměry cen a zisků v USA. Jak ukazuje druhý graf, u indexu SPX se PE opět našponovává a hodnotami kolem 20 je vysoko nad nějakým historickým standardem (podotýkám, že valuace měřené na základě volného toku hotovosti neukazují takový extrém):
    sous2
    Zdroj: X

    Modrá křivka v grafu ukazuje valuace indexu odvozeného ze stejných vah všech firem. V takovém indexu mají tedy společnosti jako Apple, Microsoft, či NVIDIA stejnou váhu, jako firmy mnohem menší (konkrétně 0,2 %). A jeho PE je znatelně méně, což ukazuje, jak velkou roli ve valuacích standardního indexu hrají společnosti velké. Nicméně, ani u indexu stejných vah nelze hovořit o nějaké valuační umírněnosti. Tedy pokud za bernou minci nebereme jen období po roce 2015.


    Čtěte více:

    Pavol Mokoš: Tři vítězné sektory v USA a vyhlídky pro ČEZ
    22.01.2024 14:22
    Vývoj na amerických trzích letos navázal na konec loňského roku, uvádí...
    Než otevře Wall Street: Spirit Air, Boeing, DWAC
    22.01.2024 13:46
    Americké indexy v pátek pokračovaly v růstovém tempu, které bylo tažen...
    Americká společnost Muddy Waters pokračuje v útoku na Vítkovou CPI Property
    22.01.2024 15:00
    Americká investiční společnost Muddy Waters Research pokračuje v útoku...
    Dozvuky kryptoměnového pádu roku 2022: Strůjce stablecoinu terraUSD vhlásil ve Spojených státech bankrot
    22.01.2024 15:22
    Singapurská společnost Terraform Labs (TFL) vyhlásila ve Spojených stá...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    04.11.2026
    17:12Osídlení Marsu a co by ospravedlnilo současnou kapitalizaci společnosti SpaceX?
    16:15Nová hrozba pro AI boom: Demokraté vystupují proti datovým centrům
    15:24Praha může být pro IPO Rohlíku jediným trhem, říká Tomáš Čupr
    14:23BMW znovu zhoršilo výhled. Krize v Číně a restrukturalizace tlačí automobilku k hranici ztráty
    14:14McDonald's vydělává více, ale Američané šetří. Návštěvnost restaurací dál klesá
    14:00Uber trápí málo řidičů a konflikt na Blízkém východě. Výsledky ani výhled tak nenadchly
    12:29AMD vrací investorům důvěru. Výhled míří výrazně nad očekávání trhu  
    11:05Novo Nordisk zlepšuje výhled. Poptávku táhnou Ozempic a pilulka Wegovy
    10:28Volby pozitivně překvapily, AMD také. Akcie i dluhopisy míří vzhůru  
    9:57Inflace lehce zvolnila, na přelomu roku však půjde rychle vzhůru
    9:09Rozbřesk: Demokraté pohodlně získávají kontrolu nad celým americkým Kongresem
    8:55Výhra demokratů mění náladu investorů. BMW zhoršilo výhled a Novo překvapilo pozitivně  
    8:48Komerční banka, a.s.: Informační povinnost
    7:04Modrá vlna se přivalila. Demokraté přebírají Kongres, Senát zcela ovládli. Trump výsledky uzná
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách