Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nedoporučujeme investovat podle znamení zvěrokruhu…

    Nedoporučujeme investovat podle znamení zvěrokruhu…

    13.02.2024 17:31

    V mých úvahách se většinou zaměřuji na akciový a ekonomický fundament, občas ale udělám výjimkou a bude tomu tak v odlehčenější verzi i dnes. V duchu onoho nadpisového „nedoporučujeme investovat podle znamení zvěrokruhu…“.

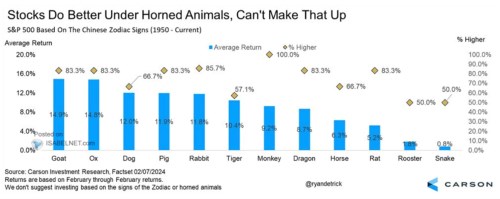
    Následující graf od Carsonu ukazuje průměrnou návratnost amerických akcií v letech rozdělených podle znamení čínského zvěrokruhu. Carson k tomu dodává, že „akcie si vedou lépe u zvířat s rohy“. Zřejmě v narážce na západní zvyk hovořit o medvědím a býčím trhu. Z pohledu onoho čínského zvěrokruhu si akcie vedou nejlépe konkrétně v roce kozy a buvola, naopak zdaleka nejhůře na tom jsou v roce hada, kohouta a krysy.
    Soustružník 1
    Zdroj: X

    V jednom extrému tak akcie podle grafu v průměru vydělávají téměř 15 %, v druhém pod 1 %. A to jsou vlastně čísla, která mě na grafu zaujala nejvíce. Teoreticky bychom totiž mohli spíše čekat, že mezi jednotlivými roky nebude v průměrné návratnosti existovat žádný velký rozdíl – ze statistického hlediska by to mělo být stejné, jako kdybychom roky rozdělili na sudé a liché.

    Vysvětlení uvedených velkých rozdílu mě napadá dvojí. Buď je, nebo alespoň byl čínský zvěrokruh skutečně nějak funkčně propojen s návratností amerických akcií. Nebo tu hraje roli hlavně to, že data jsou od roku 1950 do dneška. Při dvanáctiletém cyklu znamení to znamená, že každé z nich se během této doby otočilo šestkrát. A to může být hodně málo, aby se návratnosti statisticky srovnaly. Každopádně Carson ke svému grafu přidává poznámku, že neradí investovat na základě zvěrokruhu, či znamení s rohy.

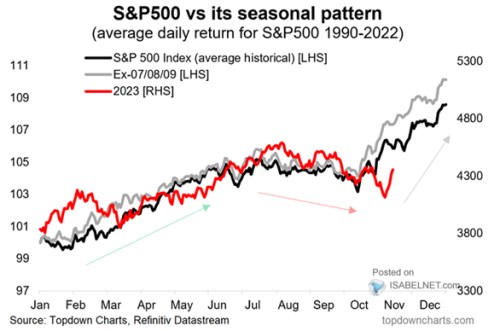
    Druhý dnešní graf je možno vidět častěji než ten první. Je z podzimu minulého roku, není na něm tedy zajímavá červená křivka, ale křivka černá a šedá. Obě ukazují průměrný vývoj na amerických akcií od roku 1990 (s a bez let 2007 – 2009). Občas lze na trhu zaslechnout úvahu typu „sell in May and go away“. Podle grafu by byl pokus o sezónní časování založen spíše na červencové prodeje a opětovné říjnové nákupy:
    Soustružník 2
    Zdroj: X

    V principu tu tedy máme tematicky stejné grafy – jsou v nich průměrné návratnosti akcií za nějaká časová období. V prvním bychom přitom mohli v dokonalém statistickém světě čekat všude stejná čísla, v druhém přímku soustavně směřující nahoru (tj. v dlouhodobém průměru v každém měsíci stejná návratnost a v celku oněch cca 10 % - šedá křivka).

    K druhému grafu se dá zase dodat, že během roku přece jen fungují systémové a behaviorální faktory, které by mohly návratnosti posouvat mimo onen statistický ideál. Na stranu druhou by tu ale měla fungovat arbitráž. A pokud akcie mezi červnem a říjnem „spolehlivě“ klesnou o pár procent a dluhopisy místo toho pár procent vydělají, není to zaokrouhlovací chyba. Což nás přivádí k dalšímu faktoru, a to je ona spolehlivost. Potažmo rozptyl čísel, z kterých jsou ony průměry spočítány (a rozdíl v riziku různých let – znamení). Každopádně nový čínský rok začal a drak v minulosti v průměru vynášel cca 9 %.


    Čtěte více:

    Nízká návratnost amerických akcií v příštím roce?
    21.11.2023 17:53
    Během posledních pár týdnů jsme se tu věnovali i predikcím Goldman Sac...
    Nejlepší predikce jsou ty, které se jen málokdy naplní?
    09.01.2024 17:45
    S nástupem nového roku jsem tu prezentoval pár predikcí dalšího vývoje...
    Co o současných valuacích sektorů na americkém trhu (ne)říká jejich návratnost vlastního jmění
    23.01.2024 17:23
    Goldman Sachs přináší porovnání návratnosti vlastního jmění jednotlivý...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data