Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Tak to zatím nevyšlo…

    Tak to zatím nevyšlo…

    02.08.2024 17:40

    Ve Spojených státech se před necelými deseti lety začaly více zmiňovat myšlenky na řešení obchodních deficitů přes cla. Občas některý ekonom poukazoval a poukazuje na to, že ve skutečnosti nejde o řešení podstaty problému. A že cla mohou nakonec napáchat samotným Spojeným státům více škody než užitku. Co je ale ona podstata celé věci?

    Jak jsem tu v souvislosti s rostoucím vládním zadlužením v USA zmiňoval nedávno, americké dluhy celkově jsou odrazem toho, že země ze světa více dováží,  než do něj vyváží. Svět tak USA (zatím) ochotně půjčuje, aby tam prodávat své výrobky, popřípadě služby. Hlavním tahounem této dynamiky je z tohoto pohledu chování soukromého a vládního sektoru v USA a ve světě na rovině úspor a výdajů. 

    Svět jako celek je ochoten Spojeným státům půjčovat a Američané jsou ochotni půjčovat si a nakupovat. Svět jako celek půjčuje proto, že on preferuje stav, kdy jeho příjmy převyšují jeho výdaje. Kumuluje tak úspory a pokud se nemá tato dynamika zvrtnout v klesající příjmy, musí někomu tyto úspory půjčit, aby za ně koupil jeho zboží a služby. Cla samozřejmě mění cenovou konkurenceschopnost jednotlivých zemí, ale je to v podstatě řešení přes dodatečné zdanění. Které má fůru toho, čemu se neříká nezamýšlené důsledky. Jádro věci je v chování společnosti na straně výdajů a úspor.

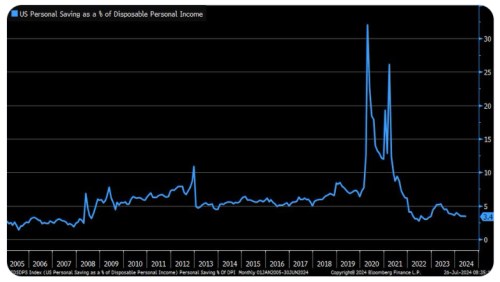
    Následující graf ukazuje míru úspor amerických domácností. Jejich spotřeba představuje rozhodující část spotřeby celkové a jak vidíme, dochází tu v čase ke znatelným posunům:
    1
    Zdroj: X

    Do roku 2019 se dá hovořit o určité trendové tendenci k růstu míry úspor amerických domácností. Tedy k tomu, aby úspory představovaly větší část jejich disponibilních příjmů. Což je přesně posun, který by měl nastat, aby se měnila parciální rovnováha ve formě kumulujících se amerických závazků a neamerických pohledávek za USA. Rok 2020 přinesl kvůli vládním podporám prudký růst míry úspor. Už více než dva roky se ale zdá, že dřívější trend se zlomil – míra úspor má tendenci vracet se spíše tam, kde byla před rokem 2008. Onen náběh na změnu tedy z tohoto pohledu zatím nevyšel.

    Celkově nezáleží jen na chování domácností, ale i firemního sektoru a v neposlední řadě vlády. Za příklad toho, že obchodní deficity a dluhy jsou tématem hluboce se prolínajícím celou ekonomikou, můžeme pak vzít i určitý protipól USA, kterým je Japonsko. Zde má velkou tendenci spořit firemní sektor. A poměrně málo se zmiňuje, jak to souvisí s vysokými vládními dluhy této země. Vláda totiž z určitého pohledu recykluje do ekonomiky zpět to, co firemní sektoru na spotřebě zadrží svými úsporami. Pokud má být tato parciální rovnováha opuštěna směrem k jiné, vyžaduje to i změnu v chování firem , včetně reforem vlastnických struktur a podobně.


    Čtěte více:

    Analytik k výsledkům Apple: Poptávka po novém iPadu vykompenzovala slabší prodeje v Číně
    02.08.2024 13:24
    Tržby společnosti Apple se vrátily k růstu a vzrostly meziročně o 5 pr...
    Braňo Soták: Po třech trefách flop, od Amazonu podpora nepřijde
    02.08.2024 14:21
    Po třech trefách (nepřesvědčivý MSFT a AAPL, solidní META) bohužel kon...
    Tomáš Vlk: Strach z recese zpět na scéně. Slabý trh práce prodlužuje korekci na akciích
    02.08.2024 16:13
    Report z amerického trhu práce byl výrazně slabší, než se čekalo. Co b...
    Závěr týdne pod palbou dat. Nasdaq už z vrcholu ztratil přes 10 procent
    02.08.2024 17:13
    Páteční obchodování negativně ovlivnily výsledky Amazonu i nepříznivý ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index