Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jedno velké „tentokrát jinak“

    Jedno velké „tentokrát jinak“

    29.10.2024 17:08

    Pokud posuzujeme ceny akcií relativně k ziskům, může se zdát, že prostor pro přílišný optimismus, či pesimismus je pouze na straně cen. Jenže nejčastěji používaným valuačním měřítkem na trhu je tzv. forward PE, které pracuje se zisky očekávanými pro následujících 12 měsíců. Může tak docházet například k situacím, kdy se PE zdá relativně nízko. Jenže pak se ukáže, že zisková očekávání byla nemístně vysoko. Tento efekt se snažil odstranit Robert Shiller se svým CAPE a Goldman Sachs nyní ukazuje, jakou má toto valuační měřítko vypovídací schopnost ohledně budoucí návratnosti trhu. A co by implikovalo nyní.

    CAPE je poměrem cen akcií k ziskům historickým – k jejich několikaletému průměru. Odpadá zde tedy onen efekt očekávání na straně zisků. Ale zase ztrácíme pohled do budoucnosti. A u akcií přitom rozhoduje to, co vydělají, ne co vydělaly. U CAPE se navíc hovoří o tom, že při jeho historickém srovnávání hrají velkou roli změny v účetních standardech – zisky nejsou, co bývaly. Ale to by mělo hrát svou roli u všech druhů PE, které sledujeme v delším časovém období.

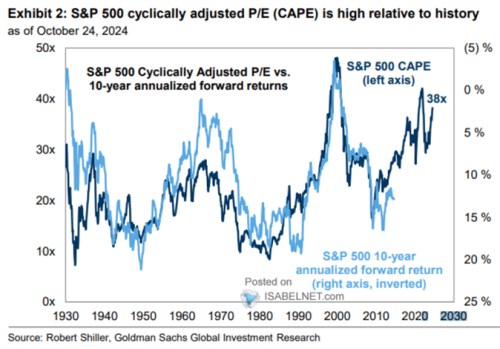
    Následující graf od GS porovnává vývoj CAPE s desetiletou návratností dosaženou v následujících letech (pozor, obrácené měřítko) Korelace a velmi pravděpodobně i kauzalita je při předpovědích docela slušná u běžného forward PE a jak ukazuje graf, platí to i u CAPE. Tj., pokud jsou valuace vysoko, návratnost v následujících let bývá níž a naopak. Čistě proto, že vysoké valuace už pravděpodobně výrazně neporostou, spíše budou klesat a táhnout návratnost dolů. A naopak.
    mmm
    Zdroj: X


    Pokud tedy investor nakoupil akcie v roce 2014, když bylo CAPE něco nad dvaceti, realizoval průměrnou roční desetiletou návratnost u 13 %. CAPE od té doby trendově roste a desetileté návratnosti by se podle historického mustru měly snižovat. Současné CAPE by dokonce implikovalo budoucí desetiletou návratnost kolem 2 % ročně. Vybavit se nám v této souvislosti mohou predikce Goldman Sachs, o kterých jsem tu minulý týden psal i já. Ty v základním scénáři hovoří o 3 % průměrné desetileté návratnosti. A jedním z jejích nosných témat je bezesporu vztah mezi návratností a valuacemi (i když možná ne přímo CAPE).

    I kdyby rizikové prémie trhu byly nyní velmi nízko u 3 %, s bezrizikovými sazbami u 4 % máme požadovanou návratnost mezi 7 – 8 %. Ona implikovaná návratnost u 2 – 3 % je na méně než polovině. A predikce GS i implikace dnešního grafu by tedy znamenaly, že trh se nyní mohutně mýlí. Pokud použijeme graf, tak na dosažení budoucí návratnosti kolem 7 – 8 % by CAPE muselo nyní být na cca 28. Tedy asi o čtvrtinu níže, než nyní. Což by znamenalo asi o čtvrtinu nižší ceny.

    Podobné úvahy tu neprezentuji proto, že bych chtěl strašit. Beru je jako ukázku toho, jak moc „tentokrát jinak“ je nyní v cenách a valuacích trhu zabudováno. A lze samozřejmě poukázat i na to, že korelace v dnešním grafu není ani zdaleka dokonalá.


    Čtěte více:

    Nepropásněte šanci: Setkání s investičními experty Patria Finance v Liberci již zítra
    30.10.2024 15:15
    Do čeho aktuálně investovat na finančních trzích a jaké investiční pří...
    Evropa drží lehké zisky. Ve výhledu výsledková smršť i data
    29.10.2024 12:22
    První polovina úterního obchodování je pro evropské akcie pozitivní. Z...
    Týdenní výhled: Zůstanou dobrá data dobrá? Spekulace o Fedu a ECB jdou jiným směrem
    29.10.2024 13:03
    Po období, kdy si byl trh jistý snižováním sazeb Fedu a vítal silnou ...
    Srovnatelné tržby řetězce McDonald's klesly nejvýrazněji za čtyři roky
    29.10.2024 13:32
    Celosvětové srovnatelné tržby amerického řetězce restaurací rychlého o...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - CPI, y/y
    14:30USA - CPI, m/m