Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Chytřejší než celý trh?

    Chytřejší než celý trh?

    21.11.2024 17:51

    Dnes se podíváme na predikce Morgan Stanley a Goldman Sachs týkající se vývoje na akciovém trhu v příštím roce. S pár komentáři o jejich silné/slabé stránce. A jaké predikce jsou „ideální“?

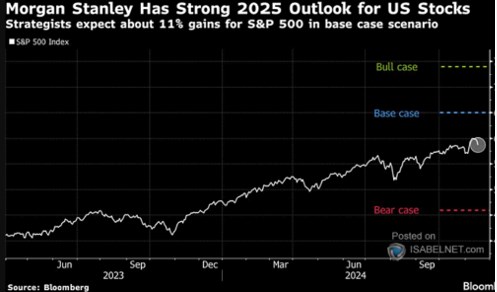
    Jak ukazuje následující graf, MS pracuje se třemi scénáři. Ten střední hovoří o tom, že index S&P 500 příští rok uzavře na 6500 bodech. Což by implikovalo asi 11 % roční návratnost. Medvědí scénář naopak implikuje mohutnou korekci, býčí scénář hovoří o dosažení úrovní blížících se 7500 bodům:
    sous1
    Zdroj: X

    Podobné predikce jsou většinou tvořeny na odhadovaném růstu zisků obchodovaných firem a na odhadovaném valuačním násobku. Na 6500 bodů na konci příštího roku bychom se tak dostali například s předpokladem, že (forward) PE na konci roku 2025 dosáhne hodnoty 20 a očekávané zisky na akcii v indexu S&P 500 dosáhnou v roce 2026 na 325 dolarů. Rozebírat se pak samozřejmě dá realističnost těchto předpokladů, ale když jsem psal o slabé stránce predikcí MS, tuto rovinu jsem na mysli neměl. Na té nejzákladnější úrovni jde totiž z mého pohledu o to, jak moc dané predikce tvrdí, že se nyní trh mýlí.

    Výnosy desetiletých vládních dluhopisů nyní dosahují nad 4 %, dlouhodobý „standard“ rizikové prémie akciových trhů v USA je (podle mne) mezi 5 – 6 %. Dohromady to dává požadovanou návratnost kolem 10 %. Tj., investoři by nyní měly od akcií čekat 10 % ročně, což ze současných úrovní dává necelých 6500 bodů. Z tohoto pohledu tedy MS neříká, že by byl chytřejší, než celý trh. Třeba Goldman Sachs ale tvrdí, že riziková prémie akciového trhu nyní dosahuje mimořádně nízká cca 3 %. To by pak implikovalo požadovanou návratnost 8 % a predikce MS by pak už přece jen hlasitěji říkaly, že trh se nyní mýlí.

    Různé odhady rizikových prémií přitom ukazují, že ono implicitní, či explicitní „trhy se podle nás mýlí“ platí jasně jen v extrémnějších případech. Tedy když někdo čeká prudký růst, či naopak návratnost výrazně pod nějakými rozumnými odhady požadované návratnosti. Zmíněných 10 % požadované návratnosti je mimochodem také dlouhodobým průměrem návratnosti dosahované. A ještě k nim zmíním, že jde sice o průměr, který ale v tomto případě není standardem – není nejčastěji dosahovanými hodnotami.

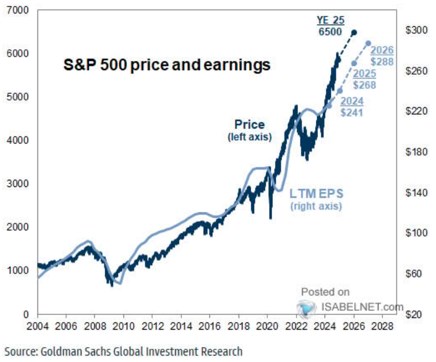
    Pokud tedy celkově věříme v efektivitu trhů, nejlogičtější predikcí dalšího vývoje je růst akcií odpovídající požadované návratnosti. Takové predikce se sice jen málokdy přesně naplní. Jenže cokoliv jiného implikuje, že se mýlí pomyslná většina na trhu a my jsme chytřejší než ona. S tím se musí opatrně. A jak to vše uchopili v Goldman Sachs? Jejich pohled ukazuje následující graf, který ukazuje i očekávaný růst zisků na akcii (predikce tak implikují PE ve výši 22,5).
    sous2


    Čtěte více:

    Prodej nových aut v EU v říjnu mírně stoupl, po třech měsících i v Německu
    21.11.2024 12:21
    Počet registrací nových aut v Evropské unii se v říjnu meziročně zvýši...
    Technická analýza: Nízká valuace a nákupní signál na BNP Paribas
    21.11.2024 13:16
    Technický pohled na BNP Paribas vypadá po poklesu zajímavě. Na denním ...
    Bundesbank: Německu příští rok hrozí vysoké riziko podnikových bankrotů
    21.11.2024 13:29
    Německá ekonomika čelí hlubokým a závažným problémům, které by mohly z...
    Prodeje PDD, vlastníka Temu, se po otřesech na čínském trhu prudce zpomalily
    21.11.2024 13:42
    Tržby PDD Holdings, vlastníka nákupní aplikace Temu, nedosáhly na odha...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:00JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m