Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    M2 dál klesá a je už výrazně pod trendem. Co na to inflace a akcie?

    M2 dál klesá a je už výrazně pod trendem. Co na to inflace a akcie?

    03.01.2025 17:09

    Třeba Larry Summers se domnívá, že vývoj peněžní zásoby na úrovni M2 už nějaký čas není relevantním ekonomickým ukazatelem. A naopak třeba Jeremy Siegel jednu dobu docela často poukazoval na to, že klesající poměr M2 k produktu ukazuje na výrazně slábnoucí inflační tlaky. Podívejme se dnes po čase na tento příběh s pár komentáři k akciím.

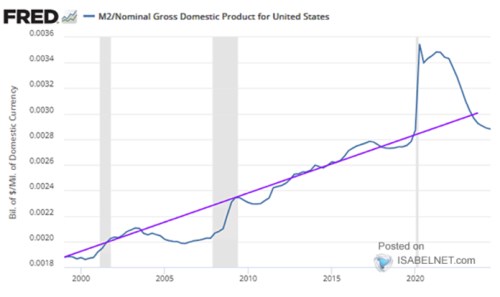
    Obrázek ukazuje poměr M2 k nominálnímu produktu amerického hospodářství. Vyznačen je i trend, kterého se poměr docela pevně držel zejména vývoj po finanční krizi až do roku 2020. Přesněji řečeno, toto období trend výrazně tvořilo. Po něm se peněžní zásoba relativně k produktu výrazně zvedla s tím, jak se centrální banka spolu s vládou snažily zabránit zamrznutí ekonomiky. Zároveň šlo o dobu výrazně rostoucích inflačních tlaků:
    dd
    Zdroj: X

    Vysokou inflaci se Fed posléze snažil krotit monetární kontrakcí, jejímž projevem byl i docela prudký pokles M2. Po určitou dobu se tak objem tohoto peněžního agregátu snižoval relativně k produktu i absolutně. Nicméně zároveň se poměr k produktu držel stále znatelně nad trendem. Což oživovalo staré známé téma „zásoba vs. tok“. Zmiňuji jej zde občas v souvislosti s podobným tématem – kvantitativním uvolňování a utahováním:

    Centrální banky mohou snižovat velikost svých rozvah, což by samo o sobě bylo QT, tedy kvantitativní utahování. Nicméně pokud jsou rozvahy stále „vysoko“, stále by fakticky probíhalo kvantitativní uvolňování QE, jen by se snižovala jeho razance. V tomto druhém případě bychom kladli důraz na „zásobu“. A podobný pohled na dnes uvedený obrázek by implikoval, že i v době, kdy se objem M2 snižoval, mohl agregát stále stimulovat, protože byl nad trendem.

    Každopádně toto dilema může být u M2 již nějaký čas pryč, protože M2 zároveň klesá a zároveň je pod trendem. Což by mělo naznačovat výrazné dezinflační tlaky a podporovat teze, podle kterých bude inflace dál klesat. Nicméně bych bral na zřetel i ony teze o tom, že vývoj M2 není už v této oblasti tím úplně nejdůležitějším faktorem. Velice pravděpodobně je tomu tak podle mne u akcií – občas tu píšu, že s vlivem tzv. likvidity se to u nich podle mne přehání:

    O likviditě se na akciovém trhu hovořilo hodně, když rostl on i ona (i když často vlastně nebylo zřejmé, co se likviditou vlastně myslí – viz i ona diskuse zásoba vs. tok). Nicméně třeba poslední dva roky ukazují, že příběh je to poněkud pestřejší. Akcie totiž výrazně rostly, ale dnes diskutovaný agregát M2 prudce klesal a pak dokonce i pod trendem.


    Čtěte více:

    Investiční výhled 2025: Mezi měnami věříme dolaru. U zlata čekáme růst, u ropy negativní tlak
    03.01.2025 12:47
    Co přinese rok 2025 na poli akcií, dluhopisů, měn nebo komodit? Příš...
    Perly týdne: Snižování sazeb není podle trhů nutné, akcie s problémy?
    03.01.2025 14:10
    Jim Bianco z Bianco Research hovoří o růstu výnosů vládních dluhopisů ...
    Už dnes od 15:00! Webinář s analytiky Patrie k Investičnímu výhledu pro rok 2025 a konkrétním tipům
    09.01.2025 14:51
    Co v roce 2025 čekat od akcií, dluhopisů, ETF, měn nebo komodit? Jak...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    14.09.2026
    8:54Rozbřesk: Drahý plyn a elektřina zatím ČNB nevadí, v listopadu to může být jinak…
    8:52AI sektor naráží na otázku bezpečnosti. Výzvy ke zpomalení vývoje zasáhly technologické akcie  
    6:08Peníze se z akcií sice odlévají, ale trhy jedou dál. BofA upozorňuje na nebezpečnou kombinaci optimismu a vysokých výnosů  
    13.09.2026
    8:46Víkendář: Nvidia se stala jádrem AI příběhu, může mít makroekonomické důsledky
    12.09.2026
    8:39Víkendář: Finanční represe už je v USA skutečností, může být základem pro růst ceny zlata
    11.09.2026
    22:02Wall Street se odrazila po čtyřech poklesech v řadě  
    17:07Reálné výnosy u dlouhodobých rekordů. Co to říká směrem k akciím?
    15:50Fed toleruje současnou inflaci, Warshovi svazuje ruce rozpočet americké vlády
    15:07Srpnová inflace nepřekvapila, Fed nemá na co čekat
    13:32Perly týdne: Jak dlouho vydrží nová auta a změní Čína další energetický trh?
    12:27Oracle: Miliardy ve smlouvách už se mění v tržby. Účet ale teprve přijde (akcie +7%)  
    12:25Adobe znovu naráží na otázku AI. Solidní výsledky investory neuklidnily
    11:50Dluhopisy na psychologické úrovni, nervozita stoupá. Zachrání dnes trhy inflační data?  
    10:56Pravděpodobnost zářijového zvednutí sazeb a jeho dopad na trhy
    10:50Oracle potvrzuje sílu AI boomu. Cloudová divize roste trojciferným tempem
    10:49UNIMEX GROUP, uzavřený investiční fond, a. s.: Pololetní finanční zpráva k 30. 6. 2026
    10:05Anthropic zablokoval výrobu biologických zbraní a zpřísňuje ochranu svých modelů
    9:18Microsoft plánuje do roku 2032 více než ztrojnásobit kapacitu datových center
    8:52Rozbřesk: Vládní dluhopisy kráčí přes minové pole a počítají ztráty
    8:46Dluhopisy, ropa a AI. Trhy čekají na inflaci, zatímco Oracle potvrzuje sílu investičního cyklu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00CZ - Běžný účet, mld. Kč