Odlišnosti v míře zadlužení jednotlivých odvětví průmyslu (služeb atd.) by se v rámci minule prezentovaného M&M konceptu daly vysvětlit ať již explicitní, či implicitní/intuitivní, snahou managementu a vlastníků společnosti (společností v odvětví) o maximalizaci její hodnoty i tím, že optimalizují její kapitálovou strukturu využitím odpočitatelnosti úrokových nákladů z daňového základu (ne tím, že dluh sám o sobě je levnější financování, protože toto je při růstu páky vyváženo růstem požadované návratnosti na vlastní jmění). Snaží se zadlužit společnost až do té míry, kdy cítí, že se objevují náklady bankrotu. To např. ve formě zvýšených požadavků bank na zajištění ůvěrů, neúměrnému růstu transakčních nákladů, rostoucímu úroku z dalších úvěrů, apod.
Pokud je výše uvedené správné, dalo by se předpokládat, že čím je odvětví zdravější (např. dosahuje vyšší ROE), tím více se zadluží, protože má větší možnost využívat úrokového daňového štítu (náklady bankrotu se dostavují později). Pohled na následující graf ovšem naznačuje (předpokládejme, že toto ROE je skutečně indikací zdraví firmy) spíše opačný vztah.
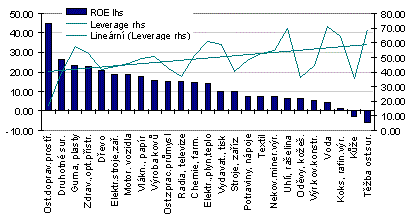
Zdroj: MPO, Patria Finance
|
Při posouzení výše uvedeného je namístě zvážit i kauzalitu obou proměnných - vztah mezi návratností vlastního jmění a finančním pákou se dá vyjádřit následovně:
ROE = čistý zisk / vlastní jmění = celková aktiva / vlastní jmění * EBIT / celková aktiva * čistý zisk / EBIT
Je tedy patrné, že při růstu páky automaticky (tj. při zachování konstantnosti ostatních proměnných) roste ROE (ne nutně hodnota společnosti, protože s takto se zvyšující se návratností vlastního jmění roste i požadovaná míra návratnosti na něj - tudíž žádný "free lunch"). Toto ale opět nepomůže, protože závěr je stejný, jako při M&M - vyšší páka odpovídá vyššímu ROE.
Výše uvedené tak nezbývá než vysvětlit na základě snahy firem "přežít" se současným konzervativním přístupem k zadlužování se. Čím více vnitřních zdrojů pak společnost tvoří (má i vyšší ROE), tím méně si půjčuje na udržení/expanzi svých aktivit - CapEx a finanční investice (např. na úkor vyplacení dividend a financování expanze z dluhu). Pouze společnosti s nedostatečnou (současnou) tvorbou volného cash flow jdou na trh zápůjčních fondů (který jim ale nemusí být z toho samého důvodu nakloněn). Závislost tedy jde od současného ROE k zadlužení. Uvedené je i v souladu se známým rčením, že "banky chtějí půjčovat těm, jež to nepotřebují".
Co z toho? Na mikroekonomické úrovni toto poukazuje zejména na vazby mezi velikostí vlastního jmění a současnou (ne tedy projektovanou) schopností generovat cash flow na straně jedné a zápůjční kapacitou na straně druhé, včetně dopadu na samotnou reálnou možnost zvýšení hodnoty firmy díky optimalizaci kapitálové struktury. Na makroekonomické úrovni se uvedené promítá zejména do teorií ekonomického cyklu (přístup ke kapitálu jako fce současných zisků, následně velikost reálných investic jako fce současné úspěšnosti, následné možné působení multiplikace a akcelerace).
Jiří Soustružník